最終更新日:2026年10月24日
個人事業主やフリーランスになると、最初にぶつかるのが「青色申告にするか、白色申告にするか」という選択です。しかも青色申告の特別控除は、令和9年1月1日以後の所得(令和9年分)から最高75万円に変わります。
この記事では、青色申告と白色申告の違いを、令和8年分までのルールと令和9年分以後のルールをあわせて整理します。特別控除の要件を詳しく知りたい方は、青色申告特別控除の解説記事をご覧ください。確定申告そのものの流れは確定申告の基礎解説で説明しています。
この記事の目次
- 青色申告と白色申告の違いを一覧表で確認
- 青色申告とは:対象と承認申請
- 青色申告の主な特典(特別控除・専従者給与ほか)
- 白色申告とは:承認不要でも記帳は必要
- 記帳と保存の違い
- 申請の期限はいつまで?
- Q&A:よくある疑問
- どちらを選ぶ?判断の目安
青色申告と白色申告の違いを一覧表で確認
まずは全体像です。ポイントは「事前の承認申請があるか」と「受けられる特典の大きさ」です。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の手続 | 青色申告承認申請書の提出が必要 | 承認申請は不要 |
| 記帳 | 原則は正規の簿記(簡易な方法も可) | 帳簿の記帳・保存が必要 |
| 特別控除(令和8年分まで) | 最高65万円・55万円・10万円 | なし |
| 特別控除(令和9年分以後) | 最高75万円・65万円・10万円 | なし |
| 家族への給与 | 青色事業専従者給与(届出が必要) | 事業専従者控除(定額) |
| 帳簿書類の保存 | 原則7年(請求書などは5年) | 原則7年(請求書などは5年) |
白色申告は手続が軽い反面、青色申告のような大きな特典はありません。次の章から、それぞれ詳しく見ていきましょう。
青色申告とは:対象と承認申請
青色申告は、帳簿をきちんとつけて正しく申告する人に、所得の計算で有利な取扱いを認める制度です。対象は、不動産所得・事業所得・山林所得のある人です。
利用するには、事前に「青色申告承認申請書」を所轄の税務署へ提出して承認を受ける必要があります。給与所得だけの会社員の方は、そもそも対象ではありません。副業の所得の区分に迷う方は、副業の所得の区分に関する記事も参考になります。
青色申告の主な特典
1. 青色申告特別控除(令和9年分から最高75万円)
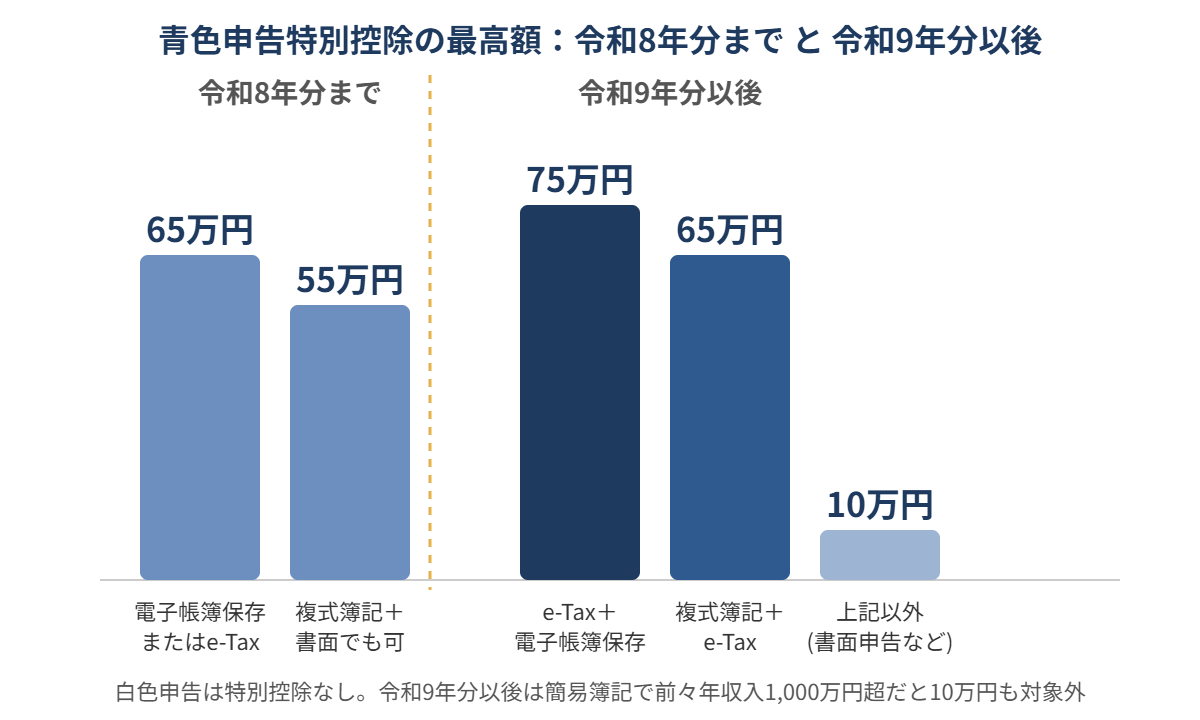
一番大きな特典が、所得から差し引ける青色申告特別控除です。令和8年分までと、令和9年分以後で、控除額と要件が変わります。
| 令和8年分まで | 令和9年分以後(令和9年1月1日から) | |
|---|---|---|
| 最高額 | 65万円 | 75万円 |
| 最高額の要件 | 複式簿記+電子帳簿保存またはe-Tax | 複式簿記+e-Tax+電子帳簿保存(優良な電子帳簿またはデジタルシームレス保存) |
| 次の区分 | 55万円(複式簿記+書面提出も可) | 65万円(複式簿記+e-Tax) |
| 最も低い区分 | 10万円 | 10万円(簡易簿記で前々年の収入が1,000万円超だと対象外) |
令和9年分以後は、e-Taxでの提出が65万円・75万円の前提になります。国税庁の案内でも、書面で申告する場合の控除上限は10万円とされています。75万円の細かな要件と、準備のスケジュールは、こちらの記事で詳しく解説しています。
なお、現金主義による所得計算の特例を選んでいる場合は、65万円・75万円(令和8年分までは65万円・55万円)の控除は受けられません。還付申告でも、期限内の提出が必要です。
2. 青色事業専従者給与
生計を一にする15歳以上の親族が、その年を通じて6か月を超える期間、専ら事業に従事している場合、支払った給与を必要経費にできます。事前に「青色事業専従者給与に関する届出書」を出しておくことと、労務の対価として相当な金額であることが条件です。
3. 純損失の繰越し・繰戻し、貸倒引当金
赤字になった年は、その赤字(純損失)を翌年以後3年間にわたって繰り越し、黒字の所得から差し引けます。前年も青色申告をしていれば、前年分に繰り戻して所得税の還付を受ける方法もあります。そのほか、年末の貸金の帳簿価額の合計額の5.5%以下(金融業は3.3%)の貸倒引当金も認められます。
白色申告とは:承認不要でも記帳は必要
白色申告は、青色申告の承認を受けていない人の申告方法です。事前の申請が要らないので、開業してすぐでも始められます。
ただし、「何もしなくてよい」わけではありません。不動産所得・事業所得・山林所得のある方には、記帳と帳簿書類の保存が求められます。家族に給与を払う場合は、青色の専従者給与ではなく、事業専従者控除を使います。
- 配偶者は86万円、それ以外の専従者は1人につき50万円が上限
- 控除前の事業所得等の金額を「専従者の数+1」で割った額も上限
- いずれか低い額が控除額
- 事前の届出は不要で、確定申告書に記載して受ける
記帳と保存の違い
青色申告の記帳は、原則として貸借対照表と損益計算書を作れる正規の簿記(複式簿記)です。簡易な方法として、現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳などの備付けも認められています。
令和9年分以後に75万円の控除を目指す場合は、仕訳帳と総勘定元帳を電子データで保存する体制が必要です。電子データで保存する場合のルールは、電子帳簿保存法の実務対応の記事で確認できます。
帳簿書類の保存期間は、法定の帳簿が原則7年です。請求書・見積書・納品書などは5年とされています。税務調査での帳簿データの扱いは、こちらの記事が参考になります。
申請の期限はいつまで?
青色申告承認申請書の提出期限は、原則として青色申告をしようとする年の3月15日までです。たとえば令和9年分から青色申告にしたい場合は、令和9年3月15日までとなります。その年の1月16日以後に新しく事業を始めた場合は、業務を開始した日から2か月以内です。
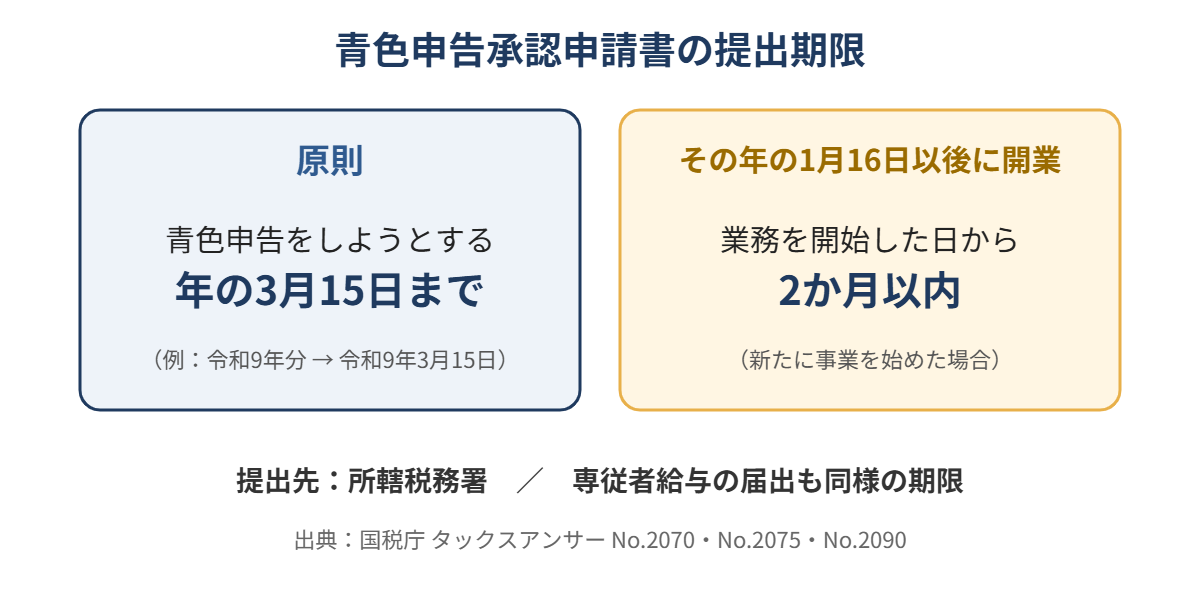
専従者給与の届出も、同じ考え方の期限です。期限を過ぎると、その年は青色申告の特典を受けられません。開業するときは、開業届とセットで早めに準備しておきましょう。
Q&A:よくある疑問
Q. 白色申告でも、帳簿は必要ですか?
A. はい、必要です。不動産所得・事業所得・山林所得のある方は、白色申告でも記帳と帳簿書類の保存が求められます。法定の帳簿は原則7年保存です。
Q. 青色申告の承認申請を出し忘れたらどうなりますか?
A. その年は白色申告になり、特別控除などの特典は受けられません。次の年に向けて、期限までに申請書を出しましょう。
Q. 令和9年分の75万円控除を受けるには、何が必要ですか?
A. 複式簿記での記帳とe-Taxでの期限内の提出に加えて、仕訳帳・総勘定元帳の電子帳簿保存(優良な電子帳簿またはデジタルシームレス保存)が必要です。適用を受ける年分の確定申告期限までに、届出書も提出します。詳しくは特別控除の解説記事をご覧ください。
Q. 令和8年分の申告でも75万円になりますか?
A. なりません。75万円は令和9年1月1日以後の所得(令和9年分)からです。令和8年分は、最高65万円です。
Q. 家賃などの経費の考え方も変わりますか?
A. 経費にできる範囲の考え方は、青色でも白色でも基本的に同じです。自宅兼事務所の按分については、家事按分の記事をご覧ください。
どちらを選ぶ?判断の目安
結論から言うと、事業所得などがある個人事業主の多くは、青色申告をおすすめします。特別控除や赤字の繰越しなど、白色にはない特典が大きいからです。
- 利益が出ている、または出る見込みがある → 青色申告の控除が節税に直結します
- 赤字になりそう → 純損失の繰越しが使える青色が有利です
- 令和9年分から最高額を狙う → e-Taxでの申告と電子帳簿保存の体制を準備しましょう
- 家族に手伝ってもらう → 青色事業専従者給与を検討できます
なお、個別の事情で最適な選択は変わります。迷う場合は、税理士にご相談ください。
関連記事
- 青色申告特別控除とは?令和9年分から75万円・65万円・10万円に整理される要件を基礎から解説
- 確定申告とは?必要な人・期限・税額計算の流れを基礎から解説
- 電子帳簿保存法の猶予措置は今も使える?
- 副業の所得は事業所得?雑所得?
- 家事按分は50%以下でも経費になる?
免責事項
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。具体的な判断は、税理士などの専門家にご相談ください。
本記事の内容は、2026年10月24日時点で施行されている法令等に基づいて作成しています。令和9年分以後の取扱いは、令和8年度税制改正の内容に基づく記載です。今後の税制改正等により内容が変更される場合があります。