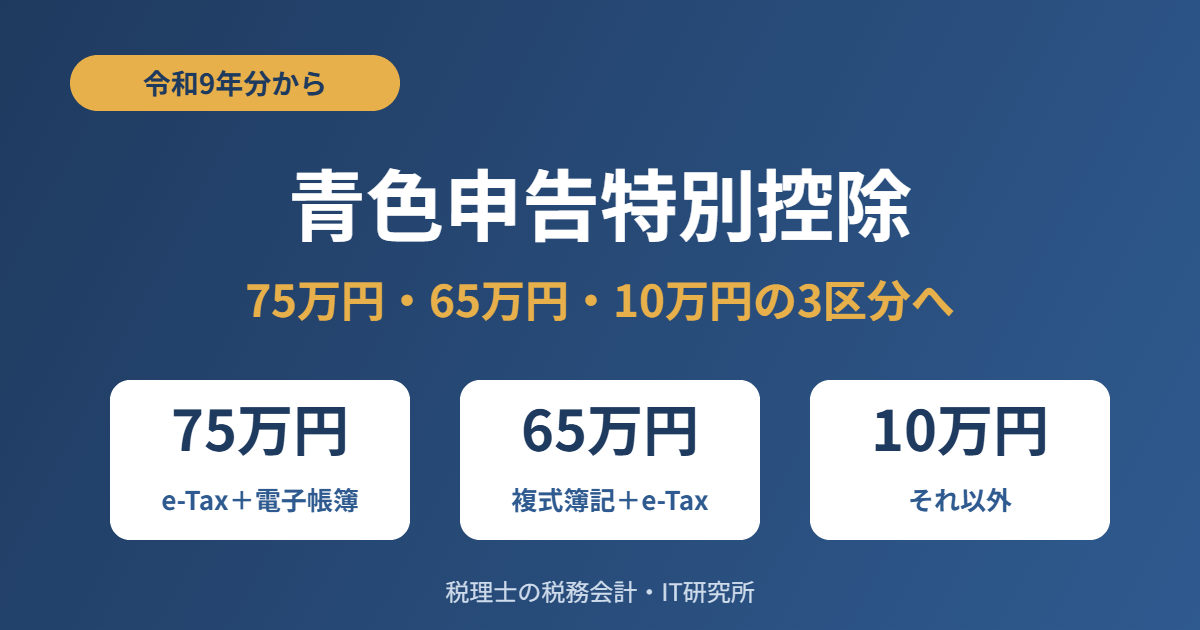
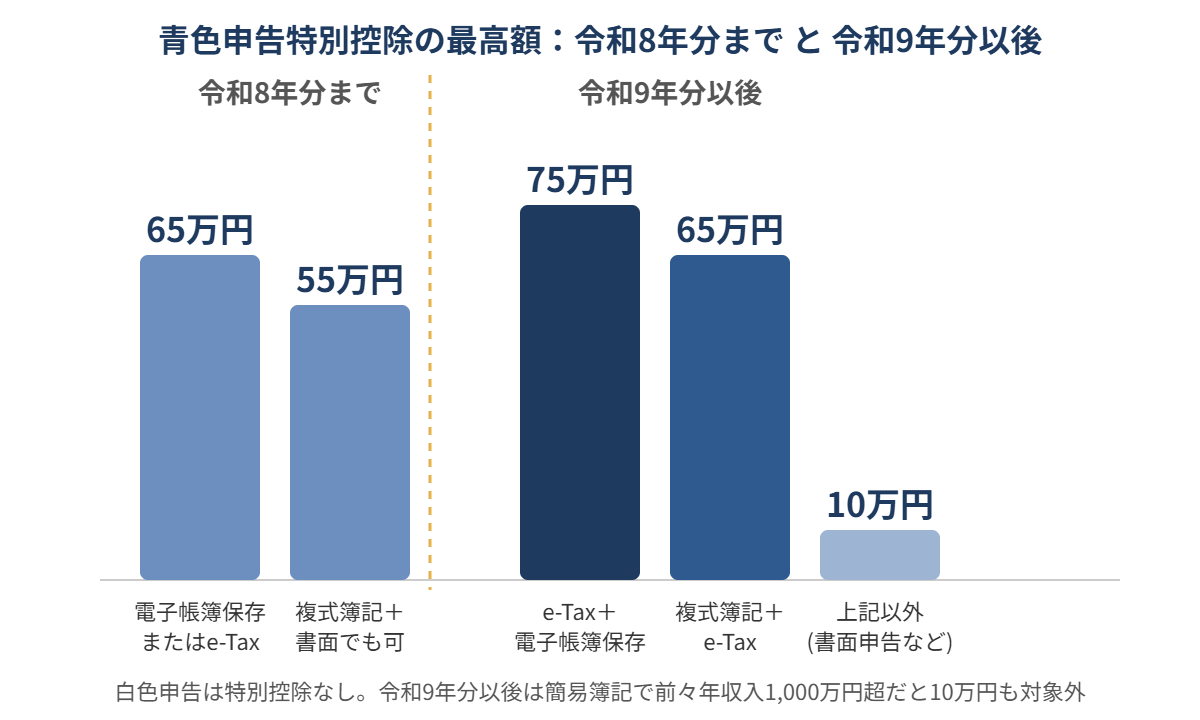
青色申告特別控除は、令和9年1月1日以後の所得(令和9年分)から、最高額が75万円になります。控除額は「75万円・65万円・10万円」の3区分に整理され、要件も変わります。
令和8年分(今年の所得)の申告は、これまでの65万円・55万円・10万円の仕組みのままです。この記事では、令和8年分までのルールと令和9年分以後のルールを並べて、基礎から整理していきましょう。
この記事の目次
- 青色申告特別控除とは
- 令和8年分までの控除額と要件
- 令和9年分以後の控除額と要件(令和9年1月1日から)
- 75万円控除の要件を詳しく見る
- 65万円・10万円の変更点
- 今から準備しておくこと
- Q&A
青色申告特別控除とは
青色申告特別控除は、青色申告をしている人が、不動産所得や事業所得などから一定額を差し引ける制度です。控除額は、帳簿のつけ方や申告の方法によって変わります。青色申告そのものの仕組みは、青色申告と白色申告の違いの記事で解説しています。
令和8年分までの控除額と要件
令和8年分までは、次の3区分です(国税庁タックスアンサーNo.2072)。
| 控除額 | 主な要件 |
|---|---|
| 65万円 | 55万円の要件に加え、電子帳簿保存を行う、またはe-Taxで申告する |
| 55万円 | 不動産所得・事業所得があり、正規の簿記(複式簿記)で記帳し、貸借対照表・損益計算書などを期限内に提出する |
| 10万円 | 55万円・65万円の要件に当てはまらない青色申告者 |
令和9年分以後の控除額と要件(令和9年1月1日から)
令和8年度税制改正の大綱では、青色申告特別控除は令和9年分以後の所得税について、次のように見直されます。
| 控除額 | 主な要件 |
|---|---|
| 75万円 | 65万円の要件(複式簿記+e-Tax)に加え、仕訳帳と総勘定元帳を電子帳簿保存法に沿って電磁的記録で保存している |
| 65万円 | 複式簿記で記帳し、確定申告書・貸借対照表・損益計算書などをe-Taxで期限内に提出する |
| 10万円 | 上記以外(簡易簿記など)。ただし簡易簿記で前々年分の収入金額が1,000万円を超える場合は対象外 |
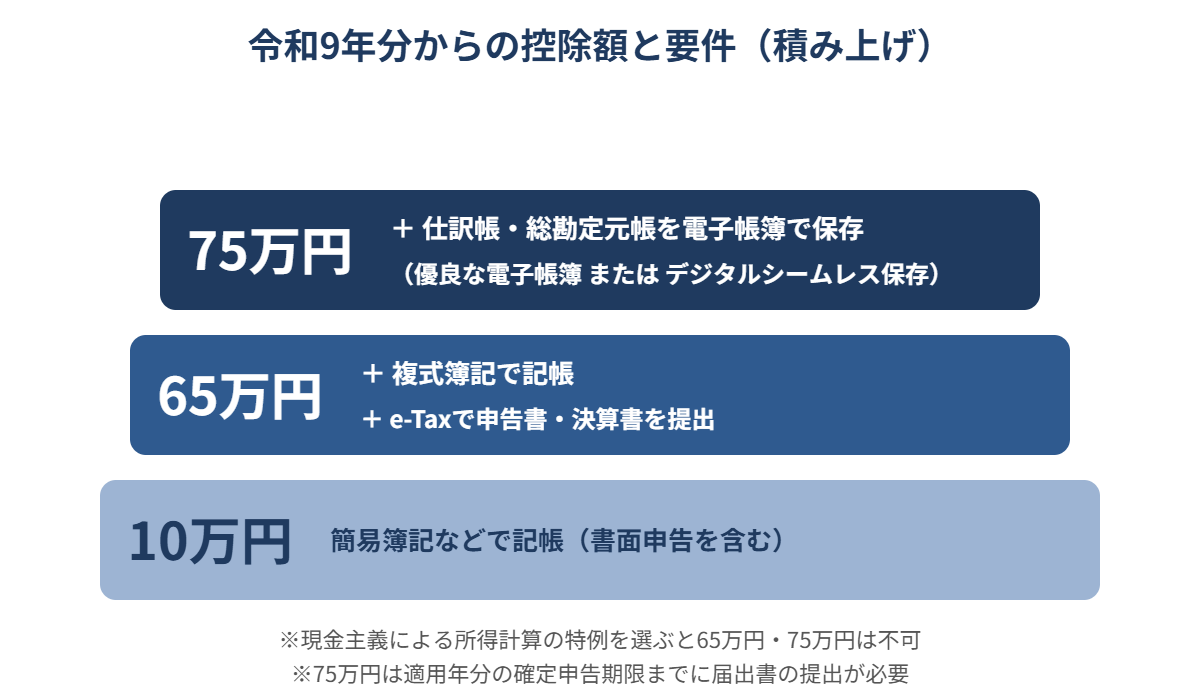
ここで押さえたいのは、令和9年分からe-Taxでの提出が65万円・75万円の前提になる点です。令和8年分までは電子帳簿保存だけでも65万円を受けられましたが、令和9年分以後はe-Taxが要件に入ります。国税庁の案内でも、書面で申告する場合の控除上限は10万円とされています。
75万円控除の要件を詳しく見る
75万円の控除を受けるには、e-Taxでの提出に加えて、仕訳帳と総勘定元帳を電子データで保存する必要があります。保存の方法は、次のどちらかです。
- 優良な電子帳簿の保存:訂正・削除・追加の履歴が残ること、帳簿間の相互関連性があること、日付・金額・相手方で検索できることの3要件を満たす。課税期間の最初から要件を満たしている必要があります
- デジタルシームレス保存:国税庁長官の基準に適合したシステムを使い、電子取引の取引情報を保存する。改ざん防止や、電子帳簿との関連性の確保などが求められます
適用を受ける年分の確定申告期限までに、所轄税務署へ届出書を提出します。すでに優良な電子帳簿の保存で65万円控除を受けている場合は、改めての提出は不要とされています。なお、現金主義による所得計算の特例を選んでいると、65万円・75万円の控除は受けられません。
65万円・10万円の変更点
65万円:e-Taxが必須に
令和8年分までの55万円控除に当たる区分に、e-Taxでの提出が要件として加わり、控除額は65万円になります。複式簿記で記帳し、e-Taxで申告する方は、電子帳簿保存をしなくても65万円です。
10万円:簡易簿記で収入1,000万円超だと対象外
簡易簿記で記録している場合、前々年分の不動産所得または事業所得の収入金額が1,000万円を超えると、10万円控除の対象から外れます。1,000万円以下なら、10万円は引き続き受けられます。不動産所得には別の取扱いもありますので、該当する方は国税庁の案内で確認してください。
今から準備しておくこと
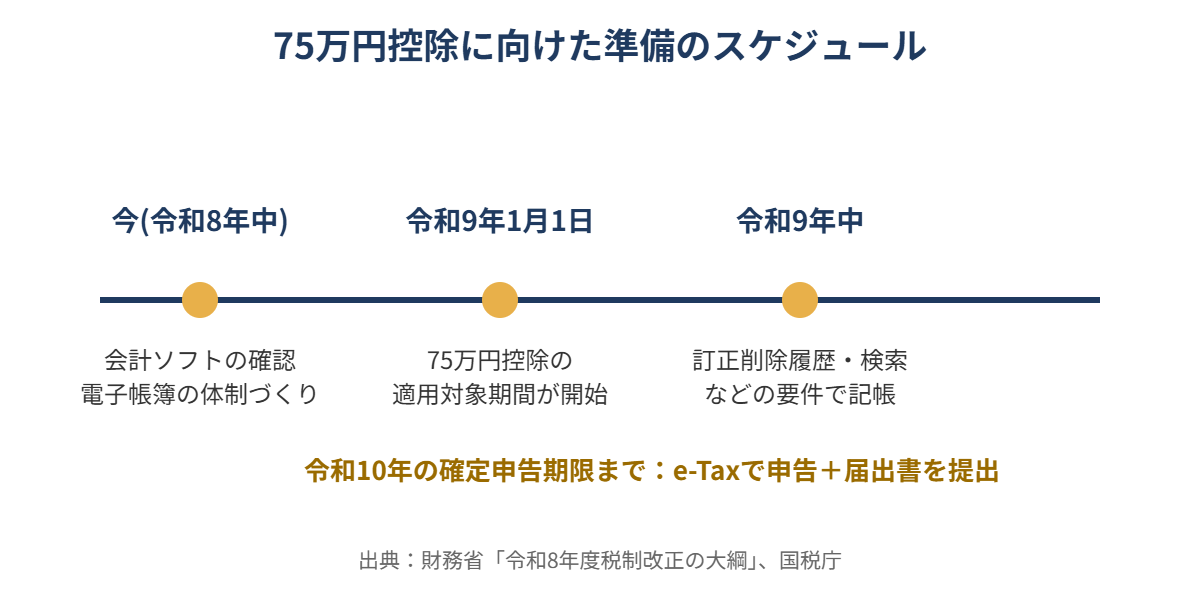
- 使っている会計ソフトが、優良な電子帳簿の3要件に対応しているか確認する
- 令和9年1月1日の記帳開始に合わせて、e-Taxで申告できる体制(利用者識別番号など)を整える
- 優良な電子帳簿とデジタルシームレス保存のどちらで進めるか検討する
- 届出書の提出期限(適用年分の確定申告期限)を、令和10年の申告に向けて予定に入れる
電子帳簿保存法の実務は、電子帳簿保存法の猶予措置の記事も参考になります。
Q&A
Q. 令和8年分の申告でも75万円になりますか?
A. なりません。75万円は令和9年分(令和9年1月1日以後の所得)からです。令和8年分は、これまでどおり最高65万円です。
Q. 65万円の要件を満たしていれば、自動で75万円になりますか?
A. 自動では変わりません。電子帳簿の要件を満たし、期限までに届出書を提出する必要があります。
Q. 白色申告でも控除は受けられますか?
A. 特別控除は青色申告の特典です。白色申告は対象外です。白色との違いは、こちらの記事で整理しています。
Q. 令和9年分の申告は、いつ行いますか?
A. 令和9年分の所得の確定申告は、令和10年に行います。届出書も、その確定申告期限までに提出します。
関連記事
- 青色申告と白色申告の違いとは?令和9年分からの75万円控除も含めて基礎から比較
- 確定申告とは?必要な人・期限・税額計算の流れを基礎から解説
- 電子帳簿保存法の猶予措置は今も使える?
- 税務調査で帳簿データの提出を求められたら
免責事項
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。具体的な判断は、税理士などの専門家にご相談ください。
本記事の内容は、2026年10月24日時点で施行されている法令等に基づいて作成しています。令和9年分以後の取扱いは、令和8年度税制改正の内容に基づく記載です。今後の税制改正等により内容が変更される場合があります。