「税務調査の際に、帳簿のデータを事前に送ってほしいと言われたら、どうすればいいの?」
令和8年10月13日、国税庁が「税務調査等における帳簿等データの提出依頼に関する取組等について」というページを掲載しました。あわせて、税務調査手続に関するFAQも令和8年7月に一部改訂されています。
会計ソフトで帳簿をつけている個人事業主の方にとって、他人事ではない話ですね。この記事では、国税庁が公表している内容に沿って、提出方法・断れる範囲・今のうちにできる準備を整理します。
この記事のポイント
- 国税庁は、実地の調査の前に帳簿等のデータの提出を依頼する取組を進めています
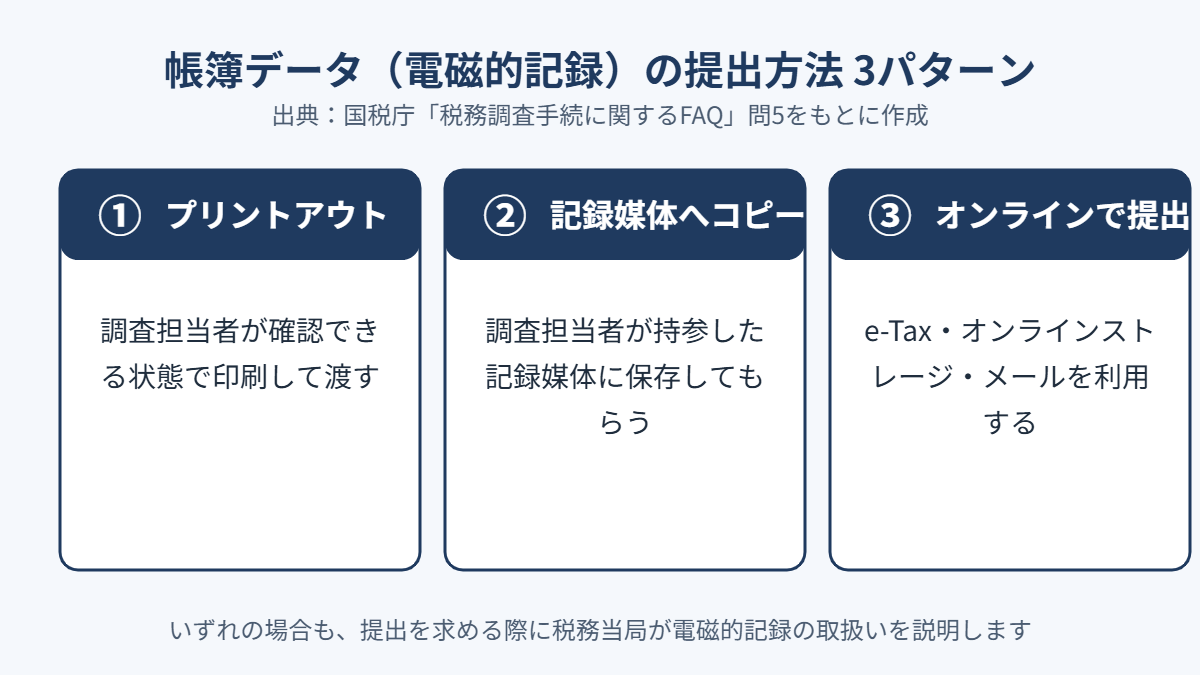
- 電磁的記録の提出方法は、印刷・記録媒体へのコピー・オンライン提出(e-Tax、オンラインストレージ、メール)の3パターンです
- 提出を求める際は、税務当局が電子データの取扱い(受領・管理・消去など)を説明するとされています
- 税務代理人(税理士)がいる場合の事前通知の扱いは、税務代理権限証書の同意の記載で変わります
国税庁が始めた「帳簿等データの提出依頼」とは
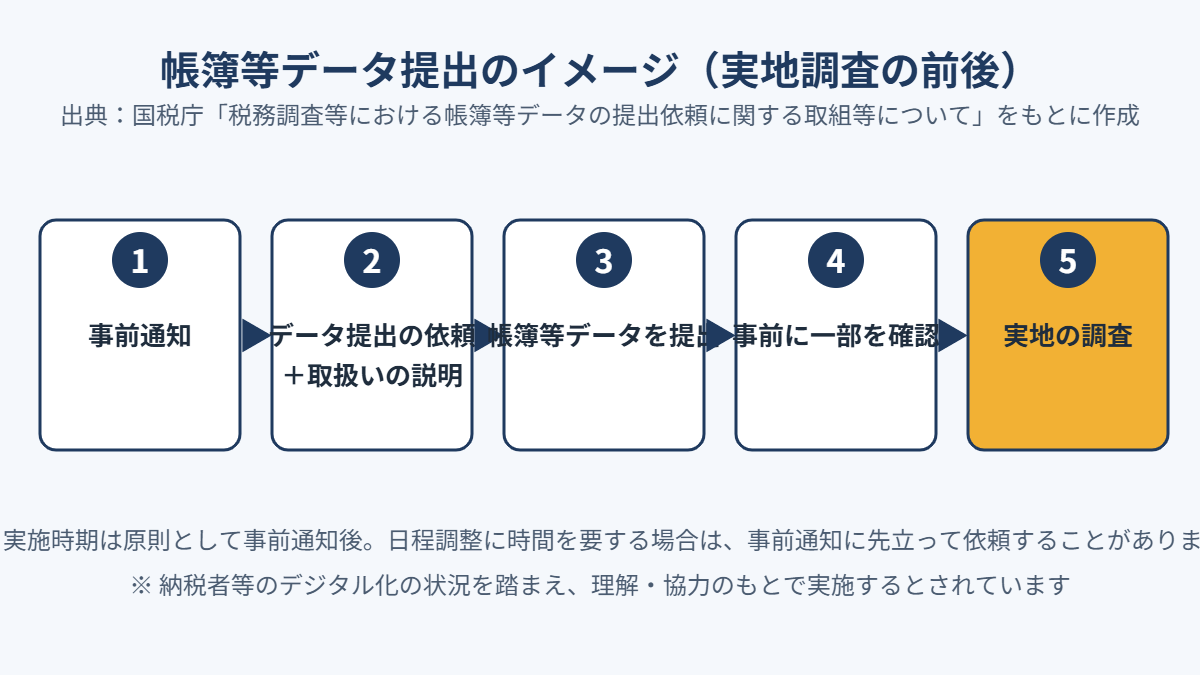
国税庁は、デジタル・トランスフォーメーションの一環として、納税者等の帳簿等データの提出を受ける取組を行っています。目的は、納税者等の利便性の向上と、税務行政の効率化です。
提出されたデータを使うと、これまで実地の調査後に行っていた帳簿等の確認作業の一部を、事前に行えます。その結果、調査の効率化や、調査期間・拘束時間の短縮が期待されています。
いつ、どんなタイミングで依頼されるのか
依頼の時期は、原則として事前通知後です。ただし、実地の調査にお伺いする日時の調整に時間を要する場合は、事前通知に先立って依頼することがあるとされています。
また、この取組は、調査を受ける納税者等のデジタル化の状況を踏まえ、「ご理解・ご協力の下」で実施するものとされています。
Q. すべての税務調査で、データの提出を求められるのですか?
A. 国税庁のページでは、依頼するのは「帳簿等データ」を提出する納税者等が対象と説明されています。すべての調査で必ず求められる、とまでは記載がありません。個別の対応は、調査担当者からの説明を確認してください。
電磁的記録(データ)の提出方法は3パターン
国税庁の「税務調査手続に関するFAQ(一般納税者向け)」の問5は、帳簿書類が電磁的記録である場合の提示・提出方法を説明しています。令和8年7月に一部改訂された問のひとつです。
「提示」と「提出」は違います
まず「提示」は、電磁的記録をディスプレイの画面上で、調査担当者が確認できる状態にして示すことです。一方「提出」は、データを調査担当者に渡すことを指します。
提出の3つの方法
| 方法 | 内容 |
|---|---|
| ① プリントアウト | 調査担当者が確認できる状態で印刷したものを渡す |
| ② 記録媒体へのコピー | 調査担当者が持参した電磁的記録媒体に、記録を保存(コピー)してもらう |
| ③ オンラインでの提出 | e-Tax、オンラインストレージサービスやメールを利用して提出する |
FAQによると、電磁的記録の提出を求める際には、税務当局における電磁的記録の取扱いを説明することとされています。
Q. 会計ソフトのデータは、どの形で出せばよいですか?
A. FAQ問5が示すのは上の3つの方法です。どの形式のデータが必要かは、調査担当者の依頼内容によります。会計ソフトからの出力方法は、ソフトごとに異なります。事前に確認しておくと慌てずに済みます。
提出を求められたら断れる?
気になるのは、「断ってもいいの?」という点ですね。FAQの問3は、正当な理由がないのに帳簿書類の提示・提出を拒んだり、虚偽の記載をした帳簿書類を提示・提出したりした場合には、「1年以下の拘禁刑又は50万円以下の罰金」が科されることがある、と説明しています。
一方で、税務当局は、罰則があることをもって強権的に権限を行使することは考えていないとしています。提示・提出をお願いする際は、必要とされる趣旨を説明し、納税者の理解と協力の下、承諾を得て行うとされています。
つまり、「いつでも自由に断れる」と考えるのも、「必ず従わなければならない」と身構えるのも、どちらも正確ではありません。何が「正当な理由」にあたるかは、個別の事情によって変わります。判断に迷うときは、早めに税理士へ相談してください。
Q. オンラインツール(メールなど)の利用も、断れませんか?
A. 国税庁の「税務調査等でのオンラインツールの利用」のページでは、オンラインツールは、税務署等の担当者と利用者の双方が合意した場合に限って利用すると説明されています。利用者の合意が得られなければ、利用しないとされています。
提出したデータはどう扱われる?
国税庁のページによると、提出を依頼する際、調査担当者が説明文書を交付するか、その内容を説明します。説明内容の主なものは次のとおりです。
- 電子データの受領、管理、消去
- 国税当局の情報セキュリティ体制
- 国税職員の守秘義務違反に係る罰則規定
提出された情報は、行政文書として保存されます。課税処分の証拠として必要なものは、標準文書保存期間基準等に従って保存期間(通常は7年)が設定され、満了後に消去されるとされています。なお、この電子データの取扱い説明は、令和8年7月以降に実施する税務調査から開始したと記載されています。
メールでのやり取りは「なりすまし」に注意
調査でインターネットメールを使う場合、税務署等の担当者が使うメールアドレスのドメインは「nta.go.jp」のみとされています。テストメールの受信確認は、電話または対面で行い、利用者がテストメールに返信して初めてメールの利用が始まります。
国税庁をかたった不審なメールも確認されているため、担当者のアドレスを登録するなどして、見分けがつくようにしておくことが勧められています。ファイルのダウンロードリンクがある場合は、専用の手順書を確認するよう案内されています。
税理士(税務代理人)がいる場合の事前通知
FAQの問14(令和8年7月一部改訂)によると、平成26年7月1日以後に行う事前通知は、納税者の事前の同意がある場合、税務代理権限証書を提出している税理士等(税務代理人)に行えば足りるとされています。
同意を有効にするには、税務代理人が税務署に提出する税務代理権限証書に、納税者の同意を記載しておく必要があります。同意の記載がない場合は、納税者本人と税務代理人の双方に事前通知が行われます。
帳簿等データの提出依頼も、事前通知の前後に連絡がくる可能性があります。顧問税理士がいる方は、連絡の窓口をどうするか、普段から話し合っておくと安心ですね。
Q. 顧問税理士がいない個人事業主は、どうすればよいですか?
A. 連絡は納税者本人に届きます。依頼の趣旨や提出方法に不明点があれば、その場で回答せず、内容を確認してから対応しましょう。必要に応じて、税理士に相談することも検討してください。
個人事業主が今のうちにできる4つの準備
ここからは、公表された内容を踏まえた、筆者(税理士)の実務的なアドバイスです。国税庁が示している義務ではない点にご注意ください。
- 会計ソフトのデータ出力方法を確認する:どの画面からどの形式で出せるかを、一度試しておきましょう
- バックアップを取る:データが手元にすぐ出せる状態にしておくと、依頼を受けたときも落ち着いて対応できます
- 電子取引のデータを整理する:請求書や領収書のデータは、電子帳簿保存法のルールに沿って保存しておきましょう
- 連絡先を整理する:税務署からの連絡を受ける窓口(本人か税理士か)を決めておきましょう
電子帳簿保存法の実務対応は、電子帳簿保存法の猶予措置は今も使える?の記事で整理しています。調査リスクを下げる制度としては、書面添付制度も参考になります。国税庁のAI活用の動きは、国税庁のAI税務調査の記事もあわせてご覧ください。
まとめ
国税庁は、税務調査の効率化に向けて、帳簿等データの提出を依頼する取組を進めています。電磁的記録の提出方法は、印刷・記録媒体へのコピー・オンライン提出の3パターンです。提出を求める際は、データの取扱いが説明されます。
提出の求めを拒むことには罰則の規定がある一方で、当局は理解と協力の下で進めるとしています。判断に迷ったときは、一人で抱え込まず、早めに税理士へ相談してくださいね。
免責事項
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。具体的な事案については、税理士等の専門家にご相談ください。
本記事の内容は、2026年10月19日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。