電子帳簿保存法

個人事業・副業

青色申告特別控除とは?令和9年分から75万円・65万円・10万円に整理される要件を基礎から解説

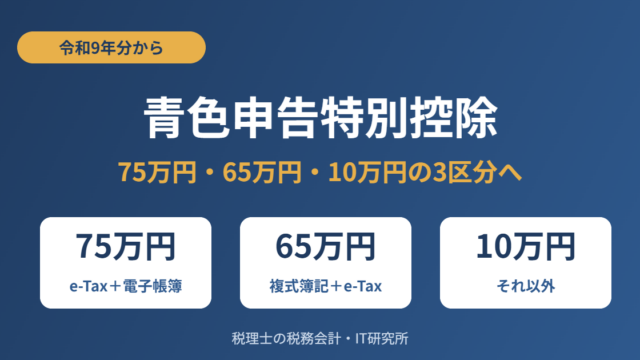
青色申告特別控除は、令和9年1月1日以後の所得(令和9年分)から、最高額が75万円になります。控除額は「75万円・65万円・10万円」の3区分に整理され、要件も変わります。令和8年分(今年の所得)の申告は、これまでの65万円・55万円・10...
所得税

青色申告と白色申告の違いとは?令和9年分からの75万円控除も含めて基礎から比較

最終更新日:2026年10月24日個人事業主やフリーランスになると、最初にぶつかるのが「青色申告にするか、白色申告にするか」という選択です。しかも青色申告の特別控除は、令和9年1月1日以後の所得(令和9年分)から最高75万円に変わります。こ...
会計・会計ソフト

税務調査で帳簿データの提出を求められたら―令和8年7月改訂の国税庁FAQで整理する、提出方法・断れる範囲・事前準備

税務調査で帳簿データの提出を求められたら?国税庁FAQに基づく3つの提出方法と、断れる範囲、事前準備を税理士が解説します。
会計・会計ソフト

電子帳簿保存法の猶予措置は今も使える?―2026年に個人事業主が確認すべき3つの実務対応

「電子帳簿保存法の宥恕措置は2023年で終わった」「2026年から完全義務化で、対応できていないと罰則になる」――そんな話を耳にして不安になっている個人事業主の方も多いのではないでしょうか。結論からお伝えすると、宥恕措置と猶予措置は別の制度...
個人事業・副業

青色申告特別控除、令和9年分から最大75万円に―電子帳簿保存とデジタルシームレス保存が新要件

青色申告特別控除に令和9年分から75万円の新しい枠が設けられます。財務省・国税庁の公表資料をもとに、現行制度との違いと必要な準備を整理します。