「ふるさと納税は当分このままで大丈夫」と思っていませんか。実は、返礼品そのものを直接規制する話ではなく、制度を支える「お金の使い道」のルールが、2026年10月から静かに、しかし着実に変わり始めます。総務省が2026年3月に告示を改正し、自治体がふるさと納税の寄付金をどう使うべきかという基準を、令和11年(2029年)にかけて段階的に厳しくしていくことになったのです。
今回は、この告示改正の内容を税理士の視点で整理し、寄付者であるあなたにとって何がどう変わるのか、今のうちに何をしておくとよいのかを解説します。
ふるさと納税の「募集費用」ルールとは
ふるさと納税は、地方税法第37条の2第2項・第314条の7第2項の規定に基づき、総務大臣が指定した自治体だけが対象になれる仕組みです。この指定を受けるためには、いくつかの基準を満たす必要があり、その代表格が「募集費用の割合」に関するルールです。
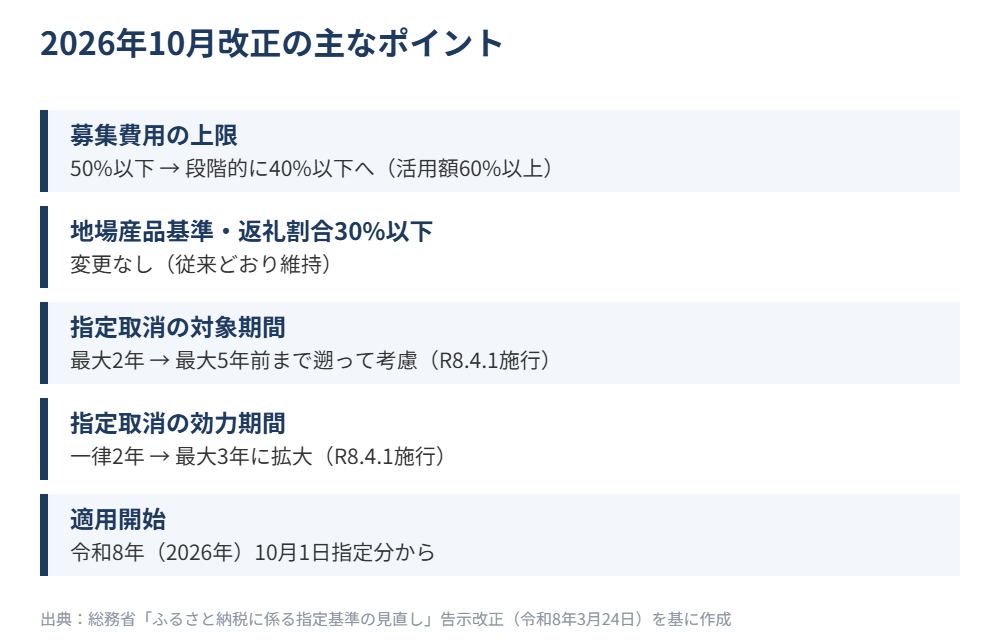
現行基準では、返礼品の調達費・送料・ポータルサイトへの手数料・広告費といった「募集に要する費用」の合計を、受け入れた寄付金額の50%以下に抑えることが自治体に義務付けられています。裏を返せば、寄付金の半分までは返礼品や広報にあてても構わない、という水準でした。
何が変わるのか:段階的に「活用可能額60%以上」へ
今回の告示改正では、この考え方が「募集費用の上限」から「寄附金活用可能額(実際に地域のために使える金額)の下限」という形に整理し直され、その水準が段階的に引き上げられます。総務省の資料によると、スケジュールは次のとおりです。
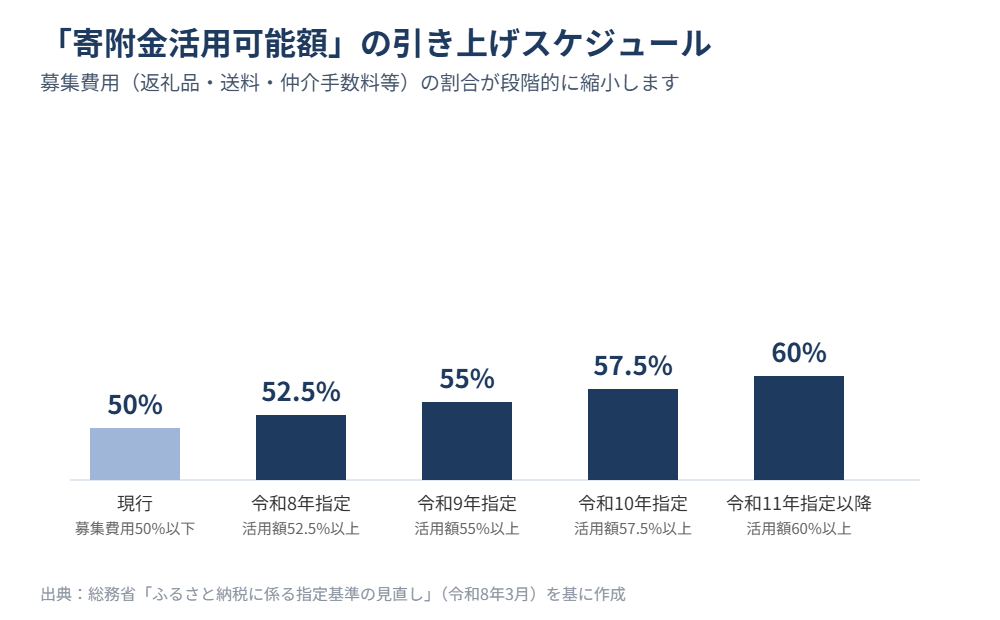
| 指定年度 | 寄附金活用可能額 | 募集費用の上限(目安) |
|---|---|---|
| 現行 | 50%以上 | 50%以下 |
| 令和8年指定 | 52.5%以上 | 47.5%以下 |
| 令和9年指定 | 55%以上 | 45%以下 |
| 令和10年指定 | 57.5%以上 | 42.5%以下 |
| 令和11年指定以降 | 60%以上 | 40%以下 |
施行日は令和8年(2026年)10月1日で、まずは令和8年指定分から52.5%以上という水準が適用されます。1年で一気に変わるわけではなく、令和11年指定以降にかけてじわじわと自治体の「使えるお金の割合」を引き上げていく設計です。
Q. 返礼品がもらえなくなったり、質が下がったりしますか?
A. 今回の改正だけで急に返礼品がなくなるわけではありません。返礼品の調達費を寄付額の30%以下に抑えるという別のルール自体は変わっていないためです。ただし、募集費用全体(返礼品+送料+仲介手数料+広告費など)に使える割合は今後数年かけて縮小していくため、自治体によっては送料の高い返礼品や広告費のかかるキャンペーンを見直す動きが出てくる可能性があります。中長期的には、コストのかかる返礼品ほど提供が難しくなっていく方向性だと理解しておくとよいでしょう。
あわせて厳格化される「指定取消制度」
今回の告示改正では、募集費用ルールとは別に、基準に違反した自治体への「指定取消制度」も適正化されています(こちらは令和8年4月1日にすでに施行済みです)。
- 違反を考慮する対象期間:最大2年前まで → 最大5年前まで遡って考慮可能に拡大
- 指定取消の効力期間:一律2年 → 最大3年に拡大
つまり、過去の違反がより長い期間・より重く問われるようになったということです。これにより、基準ぎりぎりの運営をしていた自治体が指定を外れるリスクが以前より高まったといえます。
寄付者として今のうちにしておきたいこと
制度の建て付けが変わっても、ふるさと納税そのものの控除の仕組み(自己負担2,000円で住民税・所得税から控除を受けられる仕組み)が今回の改正でなくなるわけではありません。とはいえ、次の3点は押さえておきましょう。
- 控除上限額の確認:年収や家族構成によって控除上限は毎年変わります。ボーナスなど所得の見込みが固まる年末が近づいたら、改めてシミュレーションで上限を確認しましょう。
- お気に入りの返礼品は早めに検討:制度の運営コストが今後絞られていく方向にある以上、送料負担の大きい返礼品などは将来的に取り扱いが変わる可能性があります。気になる返礼品があれば、内容や提供条件を早めにチェックしておくと安心です。
- ワンストップ特例や確定申告の期限は変わらない点に注意:今回の改正は自治体側の運営基準の話であり、寄付者側の申請手続き(ワンストップ特例の申請期限や確定申告での寄附金控除の申告)に変更はありません。手続き漏れがないよう、寄付先からの証明書類は必ず保管しておきましょう。
Q. 2026年9月中に寄付したほうがお得ですか?
A. 今回の告示改正自体は「9月中に寄付しないと控除が受けられなくなる」といった性質のものではありません。控除の仕組みは暦年(1月〜12月)で完結するため、2026年分の控除を受けたい場合の寄付期限は例年どおり12月31日です。ただし、自治体側の対応変更(返礼品の内容見直しなど)に伴い、人気の返礼品が期中で入れ替わることは今後も起こり得ます。欲しい返礼品が決まっている場合は、様子を見すぎず早めに寄付を済ませておくのが無難です。
ふるさと納税の控除の基本的な仕組みや、2025年10月のポイント制度廃止後の注意点については、以下の記事でも詳しく解説していますので、あわせてご覧ください。
ふるさと納税の控除の仕組みと2025年10月ポイント制度廃止後の注意点
まとめ
2026年10月から、ふるさと納税は「募集費用の上限50%以下」というこれまでの基準が、令和11年指定以降にかけて「寄附金活用可能額60%以上」へと段階的に厳格化されます。あわせて自治体への指定取消制度も強化され、基準を満たせない自治体が指定を外れるリスクは以前より高まりました。寄付者側の控除の仕組みや申請手続きに直接の変更はありませんが、返礼品の内容や自治体のラインナップが今後じわじわと変化していく可能性がある点は、頭の片隅に置いておくとよいでしょう。
本記事の内容は、2026年9月16日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務相談については、税理士にご相談ください。