「電子帳簿保存法の宥恕措置は2023年で終わった」「2026年から完全義務化で、対応できていないと罰則になる」――そんな話を耳にして不安になっている個人事業主の方も多いのではないでしょうか。結論からお伝えすると、宥恕措置と猶予措置は別の制度であり、現在も一定の条件を満たせば使える「猶予措置」が存在します。ただし、その条件の運用は年々厳しくなっているのが実情です。この記事では、税理士の視点から、2026年時点で確認しておきたい実務対応を整理します。
電子取引データの保存義務、おさらい
令和6年(2024年)1月1日以後に行う電子取引については、メールで受け取った請求書のPDFや、ECサイトからダウンロードした領収書など、電子データでやり取りした取引情報を、一定のルールに基づいてデータのまま保存することが義務付けられています。紙に印刷して保存するだけでは、原則として法令上の保存要件を満たしません。
この保存ルールには、大きく「真実性の確保」(改ざん防止)と「可視性の確保」(検索機能の確保など)の2つの要件があります。検索機能については、売上高が一定基準以下の事業者は緩和措置が設けられており、規模に応じて対応レベルが変わる点も押さえておきたいポイントです。
「宥恕措置」はすでに終了、今あるのは「猶予措置」
ここで整理しておきたいのが、よく混同される2つの制度です。
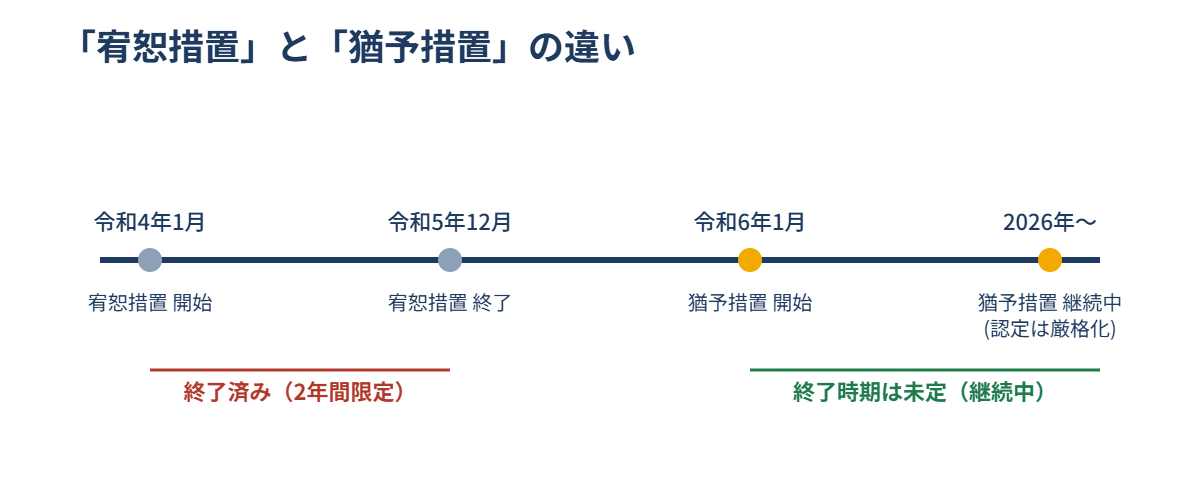
- 宥恕措置:令和4年1月〜令和5年12月の2年間に限り認められた、システム対応が間に合わない事業者向けの経過的な救済措置。この措置は2023年12月末で終了しています。
- 猶予措置:令和5年度税制改正で新たに設けられた制度で、令和6年1月以降、恒久的な措置として続いています。宥恕措置とは異なり、終了時期は法令上定められていません。
つまり「2023年で猶予が終わった」という情報は、正確には宥恕措置の終了を指しているケースが多く、現行の猶予措置そのものがなくなったわけではありません。ここを混同すると、不要な焦りや誤った対応につながるおそれがあります。
Q. 猶予措置を使うには、事前に税務署への申請が必要ですか?
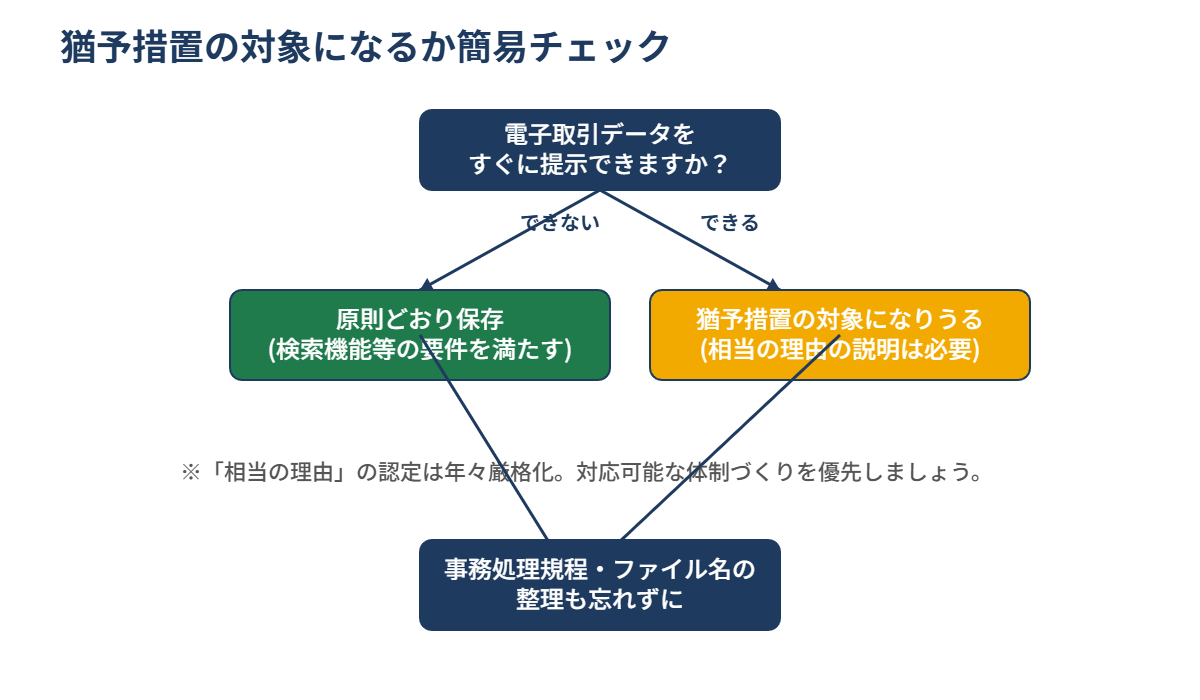
A. 申請は不要です。国税庁の案内によれば、電子取引データを保存できなかったことについて所轄税務署長が「相当の理由がある」と認め、かつ税務調査等の際にそのデータのダウンロードの求めおよびプリントアウトした書面の提示の求めに応じられるようにしていれば、猶予措置の対象になります。事前の手続きがないぶん、税務調査の現場で実際に対応できるかどうかが重要になってきますね。
「相当の理由」の認定は、年々厳しくなっている
猶予措置そのものに終了期限はありませんが、注意したいのは「相当の理由」の運用です。制度が始まった令和6年当初は、「システムの導入が間に合わなかった」といった事情も相当の理由として比較的受け入れられやすい状況でした。しかし、電子帳簿保存法への対応から数年が経過し、対応可能な会計ソフトやクラウドストレージが広く普及した現在では、単に「対応していなかった」という理由だけでは、相当の理由と認められにくくなる可能性があります。
言い換えると、猶予措置は「対応しなくてよい」という制度ではなく、「対応が遅れている事業者に向けた、調査時に困らないための最低限のセーフティネット」と捉えるのが実務的には安全です。
2026年に確認しておきたい3つの実務対応
では、具体的に何を確認すればよいでしょうか。個人事業主の方にとって優先度が高い3点を挙げます。
- 電子データを「すぐに出せる形」で保管できているか フォルダに保存しているだけでなく、税務調査の際に求められたら即座にダウンロード・プリントアウトできる状態か、一度確認しましょう。保存先がパソコン内・クラウド・外部ストレージに分散している場合は、取引先や日付で探せるように整理しておくと安心です。
- 事務処理規程を整備しているか データの訂正・削除の防止に関する事務処理規程を定めておくことは、改ざん防止(真実性の確保)の要件の一つです。国税庁が公開しているサンプル規程を基に、自社の運用に合わせて作成・保管しておきましょう。
- ファイル名や検索機能の対応状況 売上高が一定基準を超える場合は、日付・金額・取引先名で検索できる状態が必要です。ファイル名を「日付_金額_取引先名」のような形式に統一しておくと、表計算ソフトでの索引作成も簡単になります。
会計ソフトの活用も選択肢に
電子取引データの保存要件への対応は、クラウド会計ソフトを導入することで大きく省力化できます。請求書・領収書の自動取り込みや検索機能があらかじめ備わっているサービスを使えば、事務処理規程の運用も含めて対応しやすくなるでしょう。会計ソフトの導入費用については、補助金を活用できる場合もあります。
なお、電子帳簿保存法への対応は、青色申告特別控除の最大額を受けるための要件とも関わってきます。あわせて確認しておきたい方は、以下の記事も参考にしてください。
まとめ
電子帳簿保存法の猶予措置は、2023年で終了した宥恕措置とは別の、現在も続いている制度です。ただし「対応しなくてよい」わけではなく、相当の理由の認定は年々厳しくなる方向にあります。2026年のタイミングで、保存データの整理・事務処理規程の整備・検索対応の3点を今一度見直しておくことをおすすめします。
本記事の内容は、2026年10月1日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務相談については、お近くの税理士または税務署にご相談ください。