令和8年7月、国税庁は「国税庁におけるAIの活用」という資料を公表しました。税務調査の対象をAIが選ぶ時代になった、というニュースは度々話題になりますが、今回の公表資料には、これまであまり語られていなかった「生成AI」の活用方針も含まれています。個人事業主や中小企業の経営者にとって、この資料は何を意味するのでしょうか。税理士の視点で、分かりやすく整理します。
予測AIは「調査の要否」を決めているわけではない
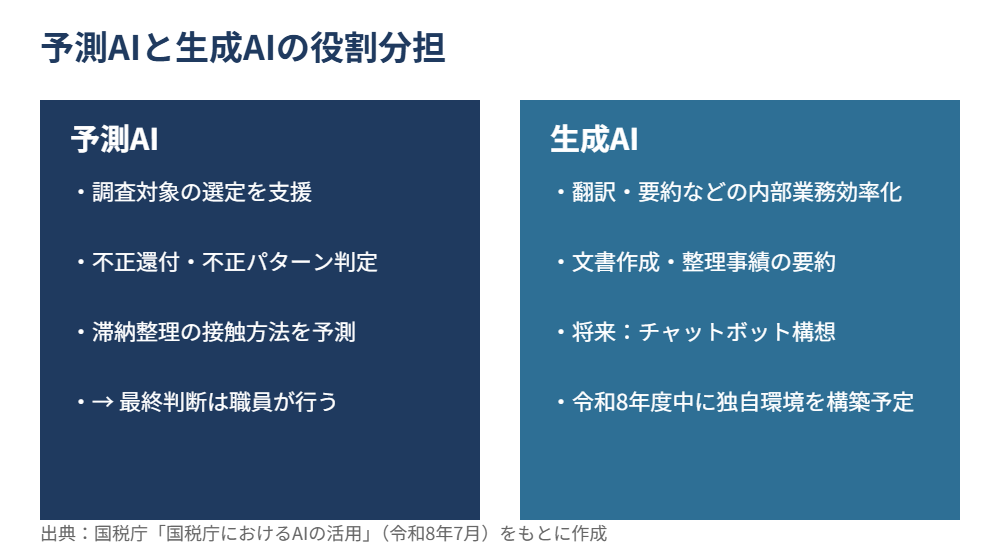
資料によると、国税庁は膨大な申告データや取引情報を分析し、「申告漏れのリスク」をスコア化する予測モデルを全国の税務署で運用しています。所得税・法人税・相続税それぞれの調査対象の選定、不正還付のリスク判定、滞納整理における最適な接触方法の予測などに活用されているとのことです。
ここで重要なのは、予測AIが出すのはあくまで「参考情報」という位置づけである点です。資料には、最終的に調査の要否や優先度を判断するのは職員であると明記されています。AIが自動的に調査対象を決定し、通知が送られてくるような仕組みではありません。令和8年9月に稼働した新システム「KSK2」によってデータ管理の基盤が拡充され、今後はこの予測の精度が一段と上がっていく見込みです(KSK2については、当サイトのこちらの記事で詳しく解説しています)。
| 活用場面 | 予測AIが行うこと |
|---|---|
| 所得税・法人税・相続税の調査対象選定 | 申告漏れのリスクをスコア化し、優先順位づけの参考情報を提示 |
| 不正還付リスク判定(所得税) | 還付申告のうち不自然なパターンを検出 |
| 不正パターン判定(法人税) | 過去の不正事例の傾向から類似パターンを抽出 |
| 滞納整理 | 納税者ごとに適した接触方法・タイミングを予測 |
生成AIは「職員の業務効率化」と「将来のチャットボット」に
もう一つの柱が生成AIです。現時点では、外国語資料の翻訳・要約、データのクレンジングや加工、文書作成・要約、滞納事案の整理事績の要約といった「職員の内部業務の効率化」が中心です。納税者が直接触れる場面はまだ限られています。
ただし、資料では「生成AI型チャットボット」の構築を検討していることも明らかにされています。ホーユージ上の情報を基に、日常的な言い回しの質問に生成AIが回答する仕組みを目指しているとのことです。確定申告期に多い「この控除は自分も使えるのか」といった疑問への一次回答が、将来的にはより自然な対話形式で得られるようになるかもしれません(現行のチャットボットについてはこちらの記事も参考にしてください)。令和8年度中には、国税庁独自の生成AI環境を構築する方針も示されており、ハルシネーション(AIが誤った情報を生成するリスク)への対策も合わせて検討されています。
Q. AIに「怪しい」と判定されたら、必ず税務調査が来るのですか?
A. いいえ、そうではありません。資料にも明記されているとおり、予測AIが示すのはリスクスコアという参考情報にすぎず、調査に着手するかどうかは最終的に職員が判断します。とはいえ、スコアが高くなりやすいのは「帳簿と実際の取引内容に不整合がある」「同業他社と比べて不自然な数値がある」といったケースです。日々の記帳を正確に行っておくことが、結果的に最も確実な備えになります。
個人事業主・小規模事業者が今気を付けておきたいこと
予測AIの仕組みが高度化していくこと自体が、取引記録の正確性の重要性を変えるわけではありません。ただ、データに基づく分析の網が広く・細かくなっていくという前提に立てば、次のような点は改めて意識しておきたいところです。
- 現金取引や少額の雑費も、日付・金額・取引先を省略せず記帳する
- 売上・仕入の計上時期(期ズレ)を決算前にもう一度確認する
- 電子帳簿保存法に対応したデータ保存を行い、後から説明できる状態にしておく
- 同業他社と比べて極端に利益率が低い・高い場合は、その理由を自分の言葉で説明できるようにしておく
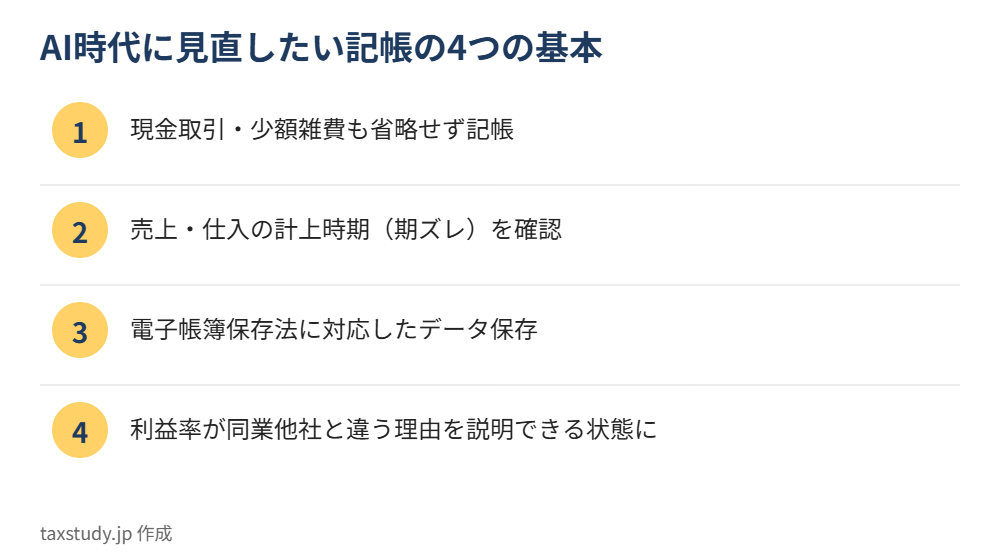
税務調査そのものを過度に恐れる必要はありませんが、「なぜこの数字になったのか」を自分で説明できる記帳習慣こそが、AI時代における最も効果的な備えだと言えるでしょう。
まとめ
国税庁が公表した「AIの活用」資料は、税務調査対象の選定を支える予測AIと、職員の業務効率化や将来のチャットボット構想を担う生成AIという、2つの異なるAI活用の姿を示しています。いずれも「AIが最終判断をする」仕組みではなく、人(職員)の判断を支援する位置づけである点は、個人事業主にとっても安心材料の一つです。一方で、データ分析の基盤であるKSK2が稼働した今、日々の記帳の正確性はこれまで以上に意味を持つようになっています。
本記事の内容は、2026年10月2日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務相談については、税理士にご相談ください。