「AIに税務調査の対象を選ばれている」と聞くと、少し不安になる方もいるかもしれません。実際、国税庁が公表した令和6事務年度の調査実績では、所得税の実地調査による追徴税額が過去最高を記録しました。背景には、申告データをAIで分析して調査対象を絞り込む取り組みの本格化があります。さらに令和8年9月には、国税庁の基幹システムが「KSK2」と呼ばれる次世代システムに更改される予定です。この記事では、公表されている数字をもとに何が起きているのかを整理し、個人事業主やフリーランスが今から備えておきたいポイントをお伝えします。
令和6事務年度、所得税の追徴税額は過去最高に
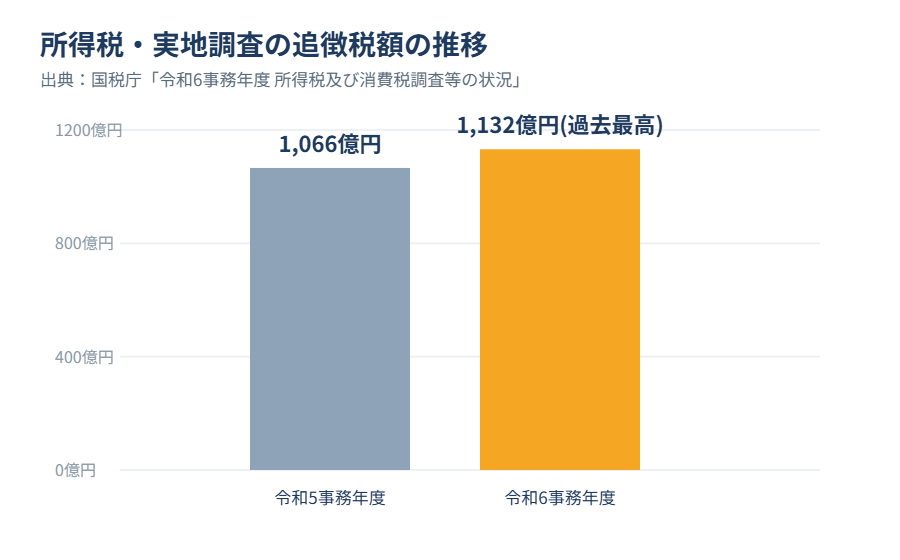
国税庁が公表した「令和6事務年度 所得税及び消費税調査等の状況」によると、所得税の実地調査件数は47,528件(前年度46,896件)、申告漏れ所得金額は5,815億円(前年度5,516億円)でした。そして追徴税額は1,132億円(前年度1,066億円)と、調査1件当たりでは241万円(前年度224万円)に達しています。資料には「選定にAIを活用するなど、効率的かつ的確に調査等を行った結果、追徴税額の総額は過去最高」と明記されており、AIによる対象の絞り込みが実際の成果に結びついていることがうかがえます。
無申告者に対する実地調査でも、追徴税額は252億円と過去最高を記録しました。国税庁は「あらゆる機会を通じて資料情報の収集及び活用を図るなどして、実地調査のみならず、簡易な接触も活用し積極的に調査を実施」しているとしており、副業などで申告が必要になったにもかかわらず申告していないケースへの目も、これまで以上に厳しくなっていると考えられます。
Q. 実地調査の件数自体は増えているのですか?
A. 所得税の実地調査件数は前年度からわずかな増加にとどまっています。一方で追徴税額は着実に伸びており、法人税等の調査でも実地調査件数が前年比7.4%減る一方、追徴税額は6.6%増えて過去10年で最高値となりました。件数を絞り込みながら成果を上げているという傾向が、AIによる対象選定の精度向上を裏付けています。
AIはどうやって「調査すべき先」を選んでいるのか
国税庁が公表した「令和6事務年度 法人税等の調査事績の概要」には、AIの使い方についてより具体的な記述があります。「AIを活用した予測モデルにより調査必要度の高い法人を抽出し、予測モデルが判定した不正パターンに加え、申告書や国税組織が保有する様々な資料情報等を併せて分析・検討した後、調査官が調査実施の要否を最終的に判断」しているとのことです。つまり、AIが自動的に調査を決定しているわけではなく、AIのスコアリング結果を踏まえて、最終的には調査官が人の目で判断するという二段構えになっています。
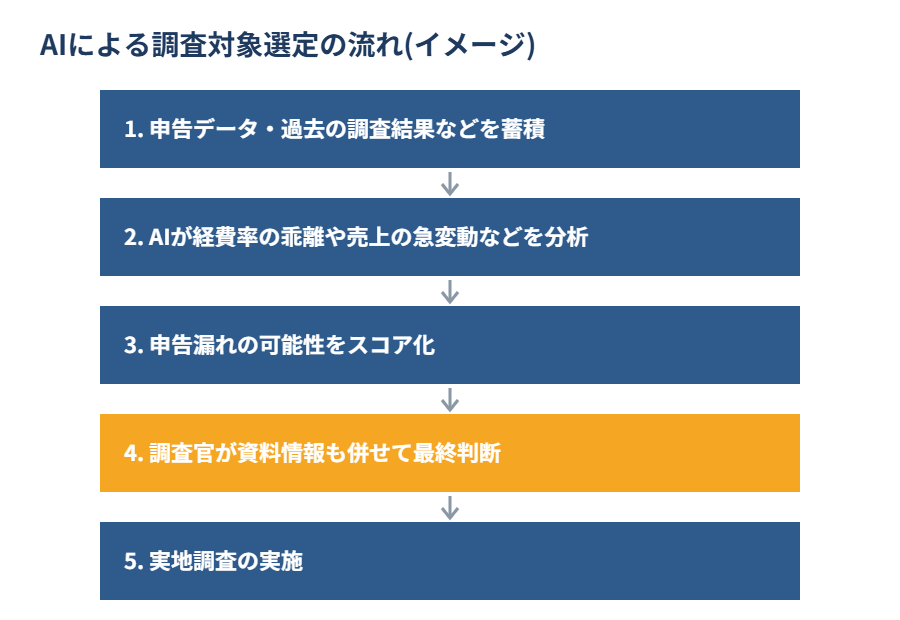
資料で紹介されている分析の視点としては、同業他社と比べた経費率の不自然な乖離や、売上の急激な変動、複数の税目間で数字が矛盾していないかといった点が挙げられます。逆にいえば、こうした変動には合理的な理由を説明できる資料をきちんと残しておくことが、日頃からの備えになるということですね。
令和8年9月に稼働する「KSK2」で何が変わるのか
国税庁のe-Tax公式サイトでは、現行の国税総合管理システム(KSK)を更改する「KSK2」への対応について、仕様書の公開や送信試験の実施が案内されています。対象となる業務は法定調書や源泉徴収、NISA関連手続、多国籍企業情報報告など多岐にわたり、令和8年9月頃の更改に向けて準備が進められています。
KSK2の詳細な機能については今後の公式発表を待つ必要がありますが、システムが刷新されるタイミングでは、税目をまたいだ情報の突き合わせがこれまで以上にスムーズになると見られています。「今回だけ整理すればよい」ものではなく、日々の記帳や書類の保存を継続的に整えておくことが、結果的に一番の対策になるでしょう。
Q. 個人事業主やフリーランスが今からできることは何ですか?
A. 特別なことをする必要はありません。売上や経費の記帳をこまめに行い、領収書・請求書などの裏付け資料をきちんと保存しておくこと、そして前年と比べて売上や経費が大きく変動した年は、その理由を自分の言葉で説明できるようにしておくことが基本になります。会計ソフトを使って日々の記帳を電子化しておくと、こうした資料の整理や見直しがしやすくなります。
まとめ
令和6事務年度は、AIの活用によって所得税・法人税とも追徴税額が過去最高水準となりました。令和8年9月にはKSK2への更改も控えており、税務調査を取り巻く環境は今後も変化していくと考えられます。とはいえ、基本となるのは日頃からの正確な記帳と書類の保存です。不安な点があれば、自己判断せずに税理士に相談しながら対応していきましょう。
記帳の電子化やインボイス対応のためにクラウド会計ソフトの導入を検討している方は、「デジタル化・AI導入補助金2026とは―会計ソフト導入で最大450万円、通常枠を解説」もあわせてご覧ください。青色申告特別控除の要件については「青色申告特別控除、令和9年分から最大75万円に―電子帳簿保存とデジタルシームレス保存が新要件」で解説しています。
本記事の内容は、2026年9月4日時点で公表されている情報に基づいて作成しています。今後の制度改正や国税庁の発表内容の更新により、内容が変更される場合があります。個別の税務調査への対応や申告内容の判断については、税理士等の専門家にご相談ください。