freeeの「顧問先管理AIエージェント」や国税庁のAIチャットボット「ふたば」など、税理士業務の周辺でAIを使ったサービスが急速に増えています。こうした中、AIの開発・提供・利用に関する国の指針となる「AI事業者ガイドライン」が、令和8年3月31日に第1.2版へと改定されています。税理士事務所がAIツールを導入・活用する際に、どのような点に気をつければよいのか、ガイドラインの内容から確認しておきましょう。
AI事業者ガイドラインとは
AI事業者ガイドラインは、総務省と経済産業省が策定した、AIの開発・提供・利用に関わる事業者向けの指針です。法的な強制力を持つ規制ではありませんが、AIを安全・安心に活用するための考え方や具体的な対応のポイントが整理されており、AIを業務に取り入れる事業者にとって実務上の参考になる内容です。ガイドラインでは、関係者を「AI開発者」「AI提供者」「AI利用者」という3つの立場に整理し、それぞれが果たすべき役割を示しています。
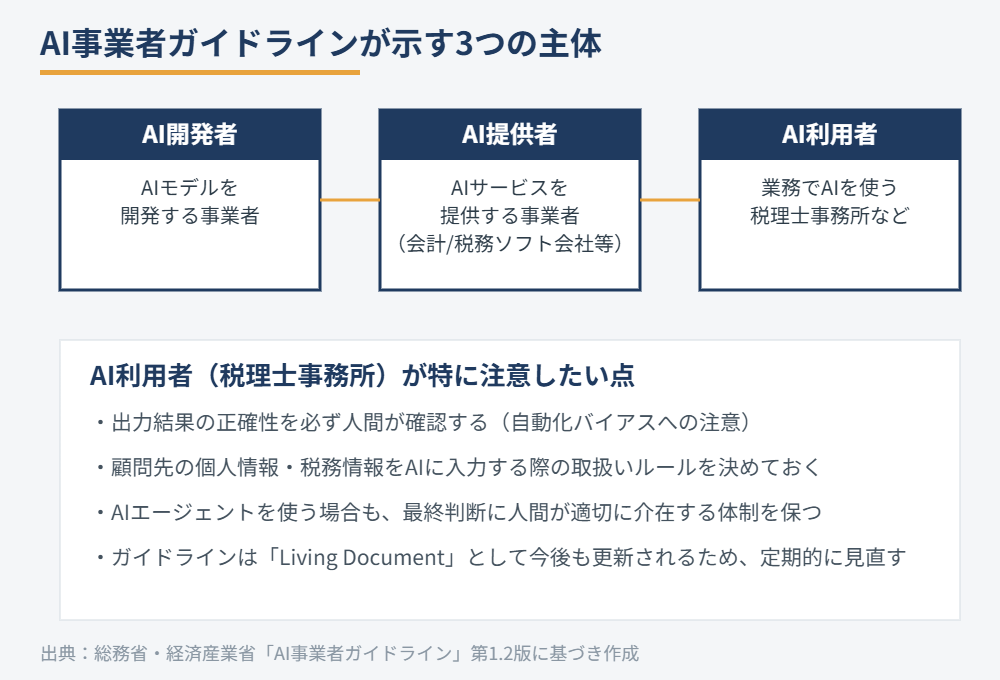
税理士事務所がクラウド会計ソフトのAI機能や、国税庁のAIチャットボットのような外部サービスを利用する場合、多くは「AI利用者」という立場に該当します。ガイドラインは開発者・提供者向けの内容が中心ですが、利用者が気をつけるべき実務上のポイントも示されています。
令和8年3月の改定(第1.2版)で何が変わったか
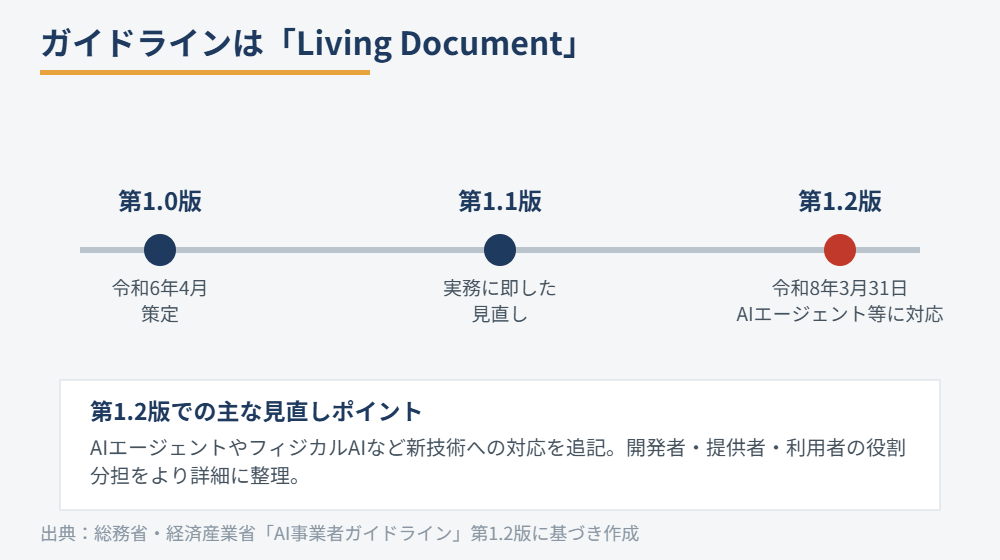
第1.2版では、自律的に判断・行動するAIエージェントや、ロボットなど実世界で動作する「フィジカルAI」といった、近年急速に普及している技術への対応が盛り込まれました。AIエージェントについては、人間の判断を適切に介在させる仕組みを構築することの重要性が強調されています。また、自動化バイアス(AIの判断を過信してしまう傾向)やマルチモーダルAIのプライバシーリスクなど、より実務に即したリスクの記載に見直されている点も特徴です。
Q. ガイドラインに違反すると罰則がありますか?
A. いいえ、AI事業者ガイドラインは法律のような強制力を持つものではなく、あくまで事業者が自主的に参考にするための指針です。ただし、顧問先の税務情報など機微な情報をAIに取り扱わせる場面も増えてくるため、ガイドラインの考え方を踏まえた自主的なリスク管理は、事務所の信用を守るうえでも重要になります。
税理士事務所が気をつけたいポイント
- AIが出した回答や計算結果を、そのまま使わず必ず担当者が内容を確認する
- 顧問先の個人情報や税務データをAIサービスに入力する際の取扱いルールをあらかじめ決めておく
- AIエージェントのような自律的なツールを使う場合も、最終的な判断には人が関与する体制を保つ
- ガイドラインは今後も更新される「Living Document」であるため、定期的に最新版を確認する
AIを使った業務効率化は今後も進んでいくと見られますが、便利さの一方で、情報管理やチェック体制が不十分なまま導入してしまうと、思わぬトラブルにつながるおそれもあります。ガイドラインが示す考え方を事務所内のルールに落とし込んでおくことで、安心してAIツールを活用しやすくなるでしょう。
まとめ
AI事業者ガイドラインは令和8年3月31日に第1.2版へ改定され、AIエージェントなど新しい技術への対応が盛り込まれました。法的な強制力はありませんが、AIを業務に取り入れる税理士事務所にとっては、情報管理やチェック体制を見直すうえでの参考になります。ガイドラインは今後も更新が予定されているため、定期的に最新の内容を確認しておくとよいでしょう。
本記事の内容は、2026年10月6日時点で公表されている情報に基づいて作成しています。今後のガイドライン改定等により内容が変更される場合があります。