「暗号資産(仮想通貨)の利益は税金が高い」。そう感じている方は多いのではないでしょうか。実はこの状況が、令和8年度税制改正によって大きく変わります。2026年7月15日、金融商品取引法等の改正法が成立しました。これを受け、暗号資産の課税は2028年1月から新しい「分離課税20%」方式に切り替わることが決まりました。今回は、現行制度との違いや適用開始時期を整理します。あわせて、個人事業主・副業の方が今から注意しておきたい点も、税理士の視点から解説します。
暗号資産の税金、今はどうなっている?
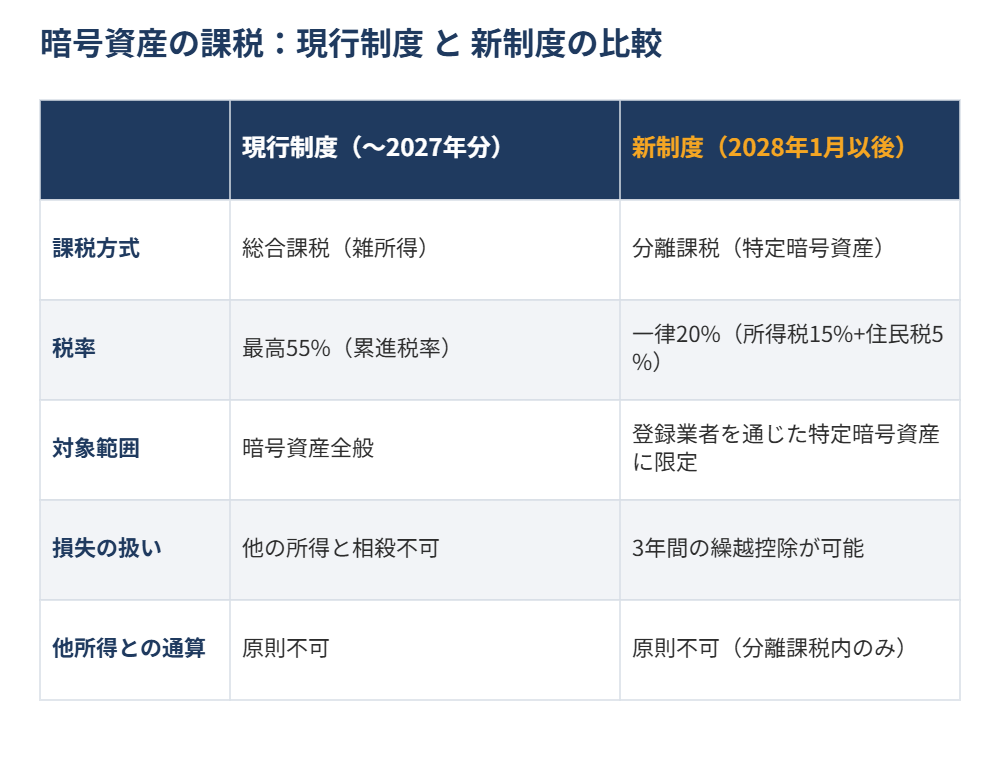
現行制度では、暗号資産の売却や交換で得た利益は「雑所得」として扱われます。給与所得などほかの所得と合算した上で、最高55%(所得税45%+住民税10%)の累進税率が適用される総合課税の対象です。株式投資等とは違い、損失が出てもほかの所得と相殺する損益通算はできません。翌年以降への繰越控除も認められていません。利益が大きくなるほど税負担が重くなる仕組みです。特に短期間で大きな利益を得た個人投資家にとっては、負担感の強い制度でした。
金商法改正で何が変わるのか
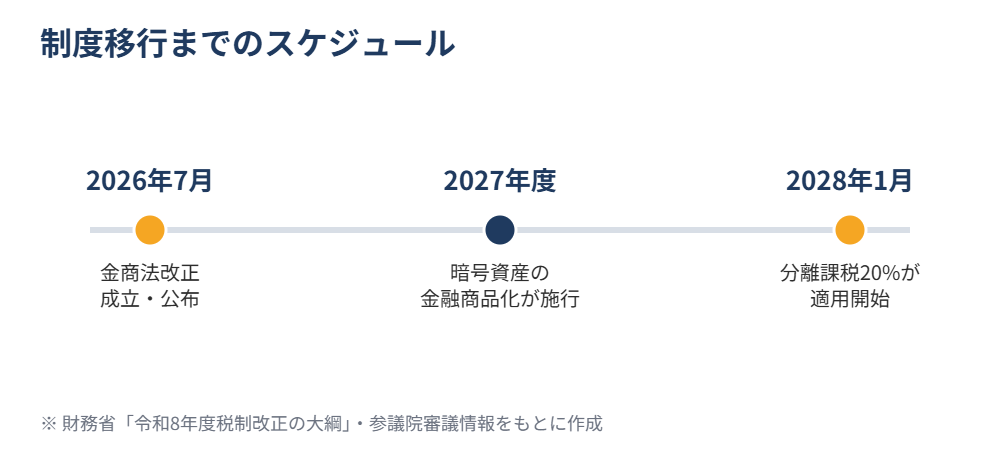
2026年7月15日、参議院本会議で法案が可決・成立しました。法律名は「金融商品取引法等の一部を改正する法律」です。同年7月23日に公布されました(法律第64号)。この改正によって、暗号資産は金融商品取引法の規制対象に組み込まれます。株式や投資信託に近い位置づけになる、ということです。これに合わせて税制面でも見直しが行われます。令和8年度税制改正大綱に、暗号資産取引の課税方式を見直す旨が明記されました。
財務省が公表した税制改正の大綱には、重要なポイントが記載されています。「居住者等が、暗号資産取引業を行う者に対して特定暗号資産の譲渡等をした場合」が対象です。この場合、20%(所得税15%+個人住民税5%)の税率による分離課税を導入する、とされています。あわせて損失の繰越控除も新設されます。一定の要件のもとで、控除しきれない損失を翌年以後3年内の各年分の譲渡所得等から繰り越せる仕組みです。
新しい分離課税、押さえるべき3つのポイント
ポイント1:税率は一律20%に
所得税15%、個人住民税5%を合わせた一律20%の分離課税になります。上場株式等の譲渡益と同じ税率です。高所得の方ほど、現行の最高55%からの軽減効果が大きくなります。一方で、少額の利益しか出ていない方は注意が必要です。現行の総合課税より税率が上がる場合もあります。一概に「税金が下がる」とは言い切れません。
ポイント2:対象は「登録業者を通じた特定暗号資産」に限定
財務省の大綱では、分離課税の対象を限定しています。「金融商品取引業者登録簿に登録されている暗号資産等に限る」という条件です。つまり、国内の登録暗号資産交換業者を通じた取引に限った措置です。すべての暗号資産取引が自動的に分離課税になるわけではありません。この点には注意が必要です。海外の無登録取引所やDeFi(分散型金融)での取引が今後どう扱われるかは未確定です。今後の政省令等の整備を確認する必要があります。
ポイント3:損失の3年間繰越が可能に
これまで、損失の繰越控除は認められていませんでした。改正後は、翌年以後3年間にわたって繰越控除が認められます。暗号資産は相場の変動が大きい資産です。年をまたいだ損益の調整ができるようになる意味は大きいといえます。投資家にとって、実務上重要な変更です。
Q. 新しい分離課税はいつから適用されますか?
A. 「金融商品取引法の改正法の施行の日の属する年の翌年の1月1日以後に行う特定暗号資産の譲渡等」に適用されます。改正法の施行は2027年度中が見込まれています。そのため、報道では2028年1月1日から新制度が適用される見通しとされています。2026年・2027年に行う譲渡は、引き続き現行の総合課税(雑所得)の対象です。
Q. 今年(2026年)に暗号資産を売却して得た利益の税金はどうなりますか?
A. 新制度の適用前なので、現行どおり雑所得として総合課税の対象になります。給与所得など他の所得と合算されます。最高55%の累進税率で計算されるため、確定申告の際は従来どおりの記帳・申告が必要です。
個人事業主・副業で暗号資産を扱う方の注意点
- 事業用資金やご自身の副業収入の一部を暗号資産に変えている場合、現時点での売却益は依然として雑所得(総合課税)として申告が必要です。「将来分離課税になるから」といって、今の申告を後回しにすることはできません。
- 事業所得との区別にも注意が必要です。暗号資産の売買を事業として行っていると認められる場合は、雑所得ではなく事業所得として扱われることもあります。判断が難しい場合は、顧問の税理士に相談することをおすすめします。
- 2028年以降も、海外取引所やDeFiでの取引など「特定暗号資産」に当たらない取引は総合課税が続く可能性があります。利用している取引所が国内の登録業者かどうかを、あらかじめ確認しておきましょう。
今からできる準備
制度の全面適用まではまだ1年以上の期間があります。今のうちから次の3点を意識しておきましょう。制度切り替え時にも慌てずに対応できます。
- 取引所ごとの取引履歴(購入日・購入価格・売却日・売却価格)を継続的に記録し、損益を把握できる状態にしておく。
- 利用している取引所が国内の登録暗号資産交換業者かどうかを確認する。
- 2027年度の施行時期が近づいたら、国税庁・金融庁の公式発表で詳細な政省令の内容を確認する。
暗号資産とあわせて資産形成を検討している方もいるでしょう。NISA制度の変更点や、iDeCoの拠出限度額の引き上げもあわせて確認しておくと安心です。資産形成全体の計画が立てやすくなります。
まとめ
暗号資産の税金は、2026年7月の金商法改正の成立を経て、2028年1月から一律20%の分離課税に切り替わる見通しです。税率が下がる一方で、対象は登録業者を通じた特定暗号資産に限定されます。2026年・2027年の取引は、引き続き現行の総合課税のままである点は見落とされがちです。制度の全体像を正しく理解し、取引記録の整備など今からできる準備を進めておきましょう。
個別の税務相談については、具体的な取引内容や収入状況によって判断が異なります。税理士など専門家への相談をおすすめします。
本記事の内容は、2026年10月1日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。