個人事業主の税金で、いちばん悩みやすいのが「これは経費になるのかな?」という判断ですね。経費が増えれば所得が減り、所得税や住民税の負担も軽くなります。一方で、経費にならないものまで計上してしまうと、あとで修正が必要になります。
この記事では、経費(所得税法でいう「必要経費」)の基本的な考え方を、税理士の立場から基礎の基礎から整理します。確定申告の全体像を先に知りたい方は、確定申告とは?必要な人・期限・税額計算の流れの記事もあわせてご覧ください。
※本記事は個人事業主(事業所得)を中心に説明しています。最終更新日:2026年11月2日。
目次
- 経費(必要経費)とは何か
- 経費になる3つのチェックポイント
- 経費になる代表例・ならない代表例
- 家事関連費と家事按分の考え方
- 減価償却と少額減価償却資産
- 領収書・帳簿はいつまで保存する?
- よくある質問(Q&A)
- 関連記事
経費(必要経費)とは何か
所得税では、事業所得・不動産所得・雑所得の金額を「総収入金額-必要経費」で計算します。つまり経費とは、収入を得るために使った費用のことです。国税庁の整理では、必要経費は大きく次の2つに分かれます。
- 売上原価その他、収入を得るために直接要した費用(商品の仕入れ、材料費、外注費など)
- 販売費、一般管理費その他業務上の費用(広告宣伝費、通信費、事務所の家賃、水道光熱費など)
ポイントは、「事業のため」という関連性です。同じ支出でも、事業に使えば経費、私生活に使えば経費にならない、という発想になります。
経費になる3つのチェックポイント
経費にできるかどうかは、次の3点で確認すると整理しやすくなります。
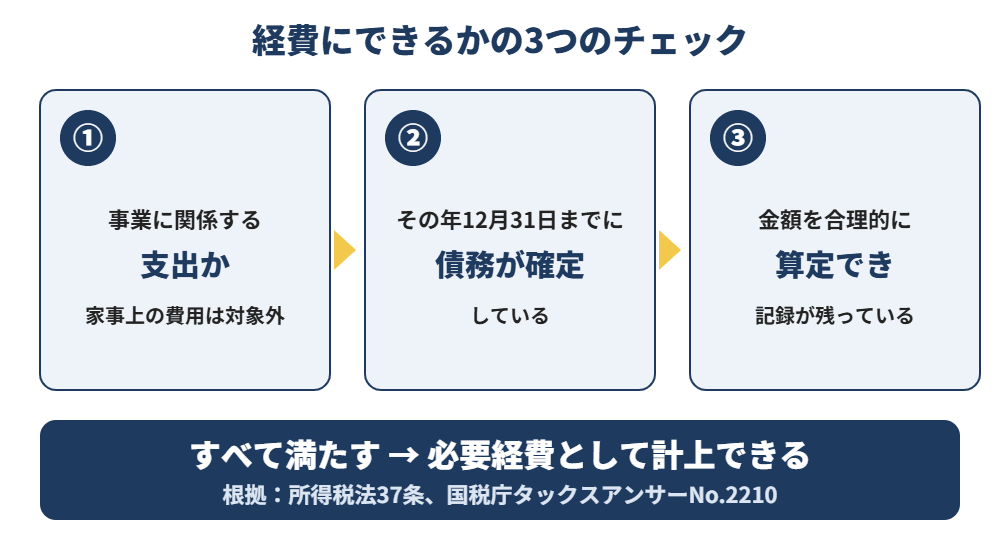
①事業に関係する支出であること
家事上の費用(生活費など)は、必要経費になりません。仕事のための支出かどうかが出発点です。
②その年に「債務が確定」していること
必要経費になるのは、その年に債務が確定した金額です。支払った年かどうかではありません。国税庁は、債務の確定を次の3つがすべてそろった状態としています。
- その年の12月31日までに、債務が成立していること
- その年の12月31日までに、具体的な給付をすべき原因となる事実が発生していること
- その年の12月31日までに、金額を合理的に算定できること
たとえば12月に仕事で使った材料の請求書が届き、支払いは翌年1月というケースを考えてみましょう。材料を受け取り、金額も確定していれば、その年の経費に入れるのが原則です。なお、減価償却費のように債務確定によらず経費になる費用もあります。
③金額と内容を説明できる記録があること
領収書、請求書、帳簿などで、いつ・何に・いくら使ったかを説明できる状態にしておきます。税務調査で聞かれたときに、事業との関係を説明できることが大切ですね。
経費になる代表例・ならない代表例
| 区分 | 代表例 | ポイント |
|---|---|---|
| 経費になる | 仕入・材料費、外注費、広告宣伝費、通信費、旅費交通費、事務所の家賃、業務用資産の借入金利息 | 事業との関連と金額を説明できること |
| 一部が経費になる | 自宅兼事務所の家賃・光熱費・通信費、固定資産税 | 業務に使った部分に限る(家事関連費) |
| 経費にならない | 所得税、住民税、罰金・科料・過料 | 事業に関係していても経費にならない |
| 経費にならない | 生計を一にする親族への給与・家賃(青色事業専従者給与などを除く) | 受け取った親族側も所得にならない |
国税庁のタックスアンサーによると、事業税は全額が必要経費になります。一方、固定資産税は業務用部分のみが対象です。住民税については、住民税と事業税の違いを解説した記事も参考にしてください。
家事関連費と家事按分の考え方
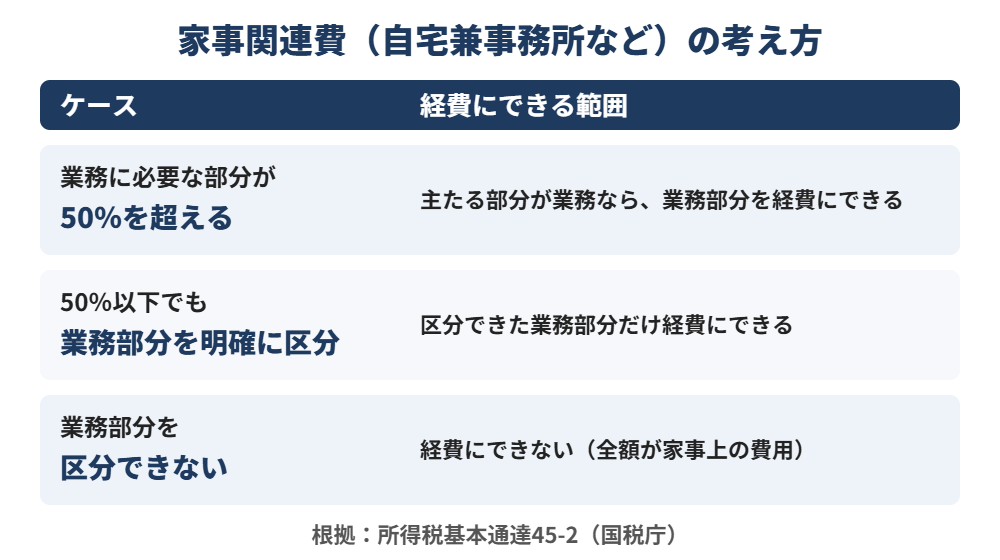
自宅を事務所にしている場合、家賃や光熱費には仕事用と私生活用が混ざっています。こうした費用を「家事関連費」といいます。家事関連費は、業務の遂行上必要な部分を明らかに区分できる場合に限り、その部分が必要経費になります。
所得税基本通達45-2では、業務の遂行上必要な部分が50%を超えるかどうかを基準にしています。50%以下であっても、その部分を明らかに区分できるときは、区分した金額を経費に入れて差し支えないとされています。
実際の按分割合は、床面積の比率や使用時間など、合理的な基準で決めるのが基本です。具体的な計算例や記録の残し方は、家事按分の記事で詳しく解説しています。
減価償却と少額減価償却資産
パソコンや機械など、長く使う資産を買った場合は、購入した年に全額を経費にするのではなく、使える期間にわたって少しずつ経費にします。これが減価償却です。
ただし、金額が小さい資産には特例があります。国税庁のタックスアンサーNo.2100では、次のように整理されています。
| 取得価額 | 取扱い |
|---|---|
| 10万円未満(または使用可能期間が1年未満) | 業務に使い始めた年に全額を必要経費にできる |
| 10万円以上20万円未満 | 一定の要件を満たせば、合計額の3分の1ずつを3年間で必要経費にできる |
| 10万円以上40万円未満(青色申告者) | 一定の要件を満たせば、合計300万円まで、業務に使い始めた年に全額を必要経費にできる |
青色申告者の特例は、取得価額の上限が令和8年3月31日までの取得分は30万円未満、同年4月1日以降の取得分は40万円未満と区分されています。対象は令和11年3月31日までに取得したものです。詳しくは少額減価償却資産の特例の記事をご覧ください。青色申告そのものについては青色申告特別控除の記事も参考になります。
領収書・帳簿はいつまで保存する?
経費を計上した根拠として、帳簿や領収書の保存も欠かせません。国税庁のタックスアンサーNo.2080(白色申告者などの場合)では、保存期間が次のように示されています。
| 保存するもの | 保存期間 |
|---|---|
| 収入金額・必要経費を記載した帳簿(法定帳簿) | 7年 |
| 業務に関して作成したその他の帳簿 | 5年 |
| 決算に関して作成した棚卸表などの書類 | 5年 |
| 請求書、納品書、領収書などの書類 | 5年 |
青色申告の場合の保存期間は、国税庁の案内で別途確認してください。一定の要件を満たせば、電子データでの保存も認められています。
よくある質問(Q&A)
Q. 事業用のクレジットカードで払った分は、いつの経費になりますか?
A. 原則として、商品の受け取りやサービスの提供を受けて債務が確定した日の属する年の経費です。カードの引き落とし日ではありません。ただし、個別の事情で判断が変わる場合があります。
Q. 副業の収入でも、経費は引けますか?
A. 副業の所得が事業所得か雑所得かにかかわらず、収入を得るために必要な費用は必要経費になります。所得区分の考え方は副業の所得区分の記事を参考にしてください。
Q. 家族に払った給料は経費になりますか?
A. 生計を一にする親族への給与は、青色事業専従者給与を除き、原則として必要経費になりません。青色申告でない場合は、事業専従者控除の額が必要経費とみなされます。
まとめ
経費の判断は、①事業との関係、②その年の債務確定、③説明できる記録、の3点が基本です。自宅兼事務所のように事業と私生活が混ざる費用は、合理的な基準で区分し、記録を残しておきましょう。
経費の線引きは、事業の実態によって判断が変わることがあります。迷ったときは、税務署や税理士にご相談ください。
関連記事
- 家事按分は50%以下でも経費になる?―自宅兼事務所の家賃・光熱費・通信費の按分と、記録の残し方
- 副業の所得は事業所得?雑所得?―300万円・帳簿の有無で変わる区分
- 確定申告とは?必要な人・期限・税額計算の流れを基礎から解説
- 青色申告特別控除とは?令和9年分から75万円・65万円・10万円に整理される要件
- 少額減価償却資産の特例、40万円未満に拡大
免責事項・法令遵守について
本記事の内容は、2026年11月2日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。具体的な判断は、税務署または税理士にご相談ください。