「パソコンを買い替えたいけれど、減価償却が面倒」「10万円を超える備品を買うと、その年の経費にできないのでは」と感じたことはありませんか。実は中小企業者等・個人事業主向けの「少額減価償却資産の特例」を使えば、一定額までの資産を購入した年に全額経費にできます。令和8年度税制改正でこの特例が拡充され、対象となる金額が引き上げられました。今回はその改正内容と、実務上のポイントを税理士の視点で解説します。
少額減価償却資産の特例とは(おさらい)
通常、10万円以上の資産を購入した場合は、法定耐用年数に応じて複数年に分けて経費化(減価償却)する必要があります。しかし中小企業者等(青色申告をしている個人事業主・中小法人)については、一定額未満の資産であれば、取得した年に全額を経費にできる特例が設けられています。事務用のパソコンや複合機、応接セットなど、日常的に使う備品を購入した際に活用されている制度です。
令和8年度改正のポイント:30万円未満から40万円未満へ
中小企業庁の資料によると、この特例の対象となる資産の取得価額基準が、これまでの「30万円未満」から「40万円未満」に引き上げられました。合計限度額(年間300万円まで)は従来どおり維持されており、対象範囲が広がったことで、これまで対象外だった30万円台の資産も即時に経費化できるようになります。
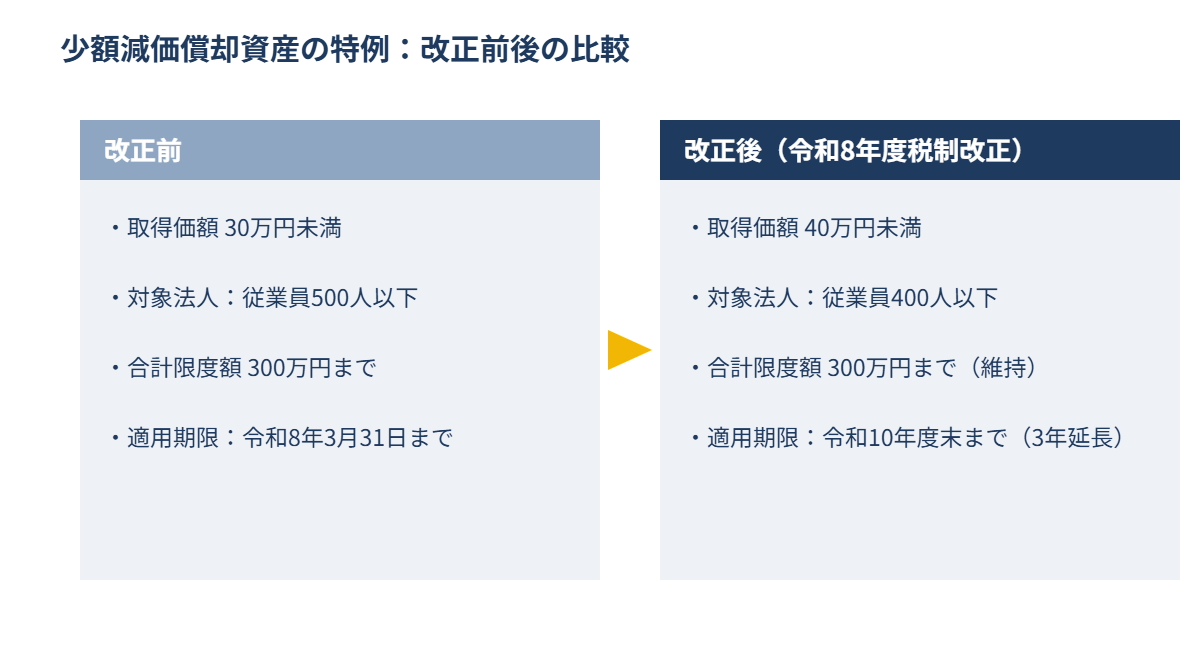
あわせて、対象となる中小企業者等の要件にも変更があり、常時使用する従業員数が400人を超える法人は対象から除外されることになりました。適用期限についても、中小企業庁の資料では「令和10年度末(2029年3月31日)まで」とされており、期限が延長されています。
Q. 個人事業主でもこの特例は使えますか?
A. はい、使えます。この特例は法人だけでなく、青色申告をしている個人事業主(従業員数などの要件を満たす方)も対象です。白色申告の場合は対象外となるため、この特例の恩恵を受けたい方は、まだ青色申告に切り替えていなければ検討する価値があります。
合計300万円の枠はどう使う?
この特例には、1年間に適用できる金額の上限(合計300万円まで)があります。たとえば、ノートパソコンの買い替えや複合機の導入など、複数の資産を同じ年に購入する場合は、その合計額が300万円を超えないか確認しておく必要があります。
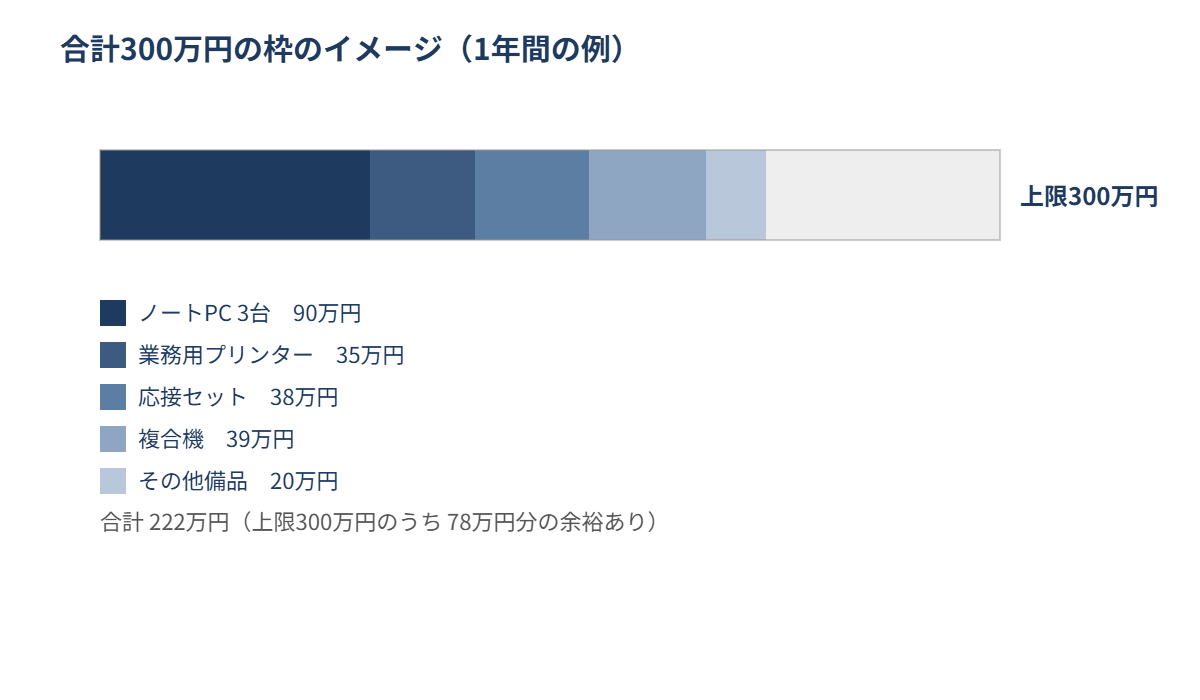
上の図のように、複数の備品を組み合わせて購入しても、合計が300万円の枠に収まっていれば、その年にまとめて経費化できます。決算期・確定申告期が近づいてから慌てて資産を買い足すのではなく、年間を通じてどのくらいの設備投資を予定しているか、早めに見積もっておくと枠を有効に使いやすくなります。
Q. 40万円ちょうどの資産は対象になりますか?
A. 制度上「40万円未満」とされているため、取得価額がちょうど40万円の資産は対象外です(39万9千円までが対象という考え方になります)。備品の購入を検討する際は、税込・税抜どちらの金額で判定するか(原則として、消費税の経理方式に応じて判定します)もあわせて確認しておくと安心です。
手続き上の注意点
- 確定申告書への記載が必要:この特例の適用を受けるには、確定申告書に少額減価償却資産の取得価額に関する明細を添付する必要があります。単に経費として計上するだけでなく、所定の手続きを踏むことが条件です。
- 貸付用の資産は対象外:主要な事業として行われるものを除き、貸付け(レンタル)の用に供した資産は特例の対象になりません。
- 会計ソフトへの反映を忘れずに:即時償却として処理する場合、通常の減価償却とは仕訳が異なります。使用している会計ソフトでの正しい処理方法を、事前に確認しておきましょう。
電子帳簿保存やデジタル化投資とあわせて活用したい方は、以下の記事もご覧ください。
まとめ
少額減価償却資産の特例は、令和8年度税制改正により対象となる取得価額の基準が30万円未満から40万円未満に引き上げられ、適用期限も令和10年度末まで延長されました。合計300万円という年間の上限は維持されているため、複数の備品をまとめて購入する際は、この枠を意識しながら計画的に投資すると効果的です。青色申告をしている個人事業主も対象になる制度なので、まだ活用していない方はこの機会に確認してみてはいかがでしょうか。
本記事の内容は、2026年9月28日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務相談については、税理士にご相談ください。