最終更新日:2026年11月2日
会社の社長や取締役に払う給料を「役員報酬」といいます。役員報酬と損金の関係には、実はルールがあります。毎月いくら払うかを自由に決めて、全額を経費にできるわけではありません。
この記事では、役員報酬と損金の基礎を整理します。「定期同額給与」「事前確定届出給与」「業績連動給与」の3つの考え方を、順に見ていきましょう。法人税の全体像は法人税の仕組みと税率、法人化の判断は法人成りのメリット・デメリットの記事もあわせてご覧ください。
この記事でわかること
- 役員報酬が損金にならない場合があるのはなぜか
- 損金にできる3つの役員給与(定期同額給与・事前確定届出給与・業績連動給与)
- 期の途中で役員報酬を変えてよいケース・いけないケース
- 事前確定届出給与の届出期限
- 「不相当に高額な部分」の考え方
結論:役員給与は「3つの型」に当てはまるものだけが損金になる
先に結論をお伝えします。国税庁によると、役員給与は定期同額給与・事前確定届出給与・業績連動給与のいずれかに当てはまらないと、損金に算入されません。
たとえば、毎月の金額がバラバラの役員報酬は、原則として損金になりにくいということです。どの型で支給するのかを、期の初めに決めておくことが大切ですね。
なお、役員給与の対象は平成29年4月1日以後に支給決議が行われるものです。本記事は、国税庁が「令和8年4月1日現在法令等」に基づいて示している内容で整理しています。
そもそも「役員」とは誰のことか
役員報酬のルールを使うには、まず「役員」の範囲を知る必要があります。国税庁は、役員の範囲を次のように整理しています。
- 法定役員:取締役、執行役、会計参与、監査役、理事、監事、清算人
- 経営従事者:使用人としての地位のみでなく、法人の経営に実質的に従事している人(取締役でない会長や、経営に実質的に関与する相談役・顧問など)
- 同族会社の使用人:一定の株主要件を満たし、会社の経営に従事している人
つまり、肩書きが「取締役」でなくても、経営に実質的に関わっていれば役員として扱われることがあります。
役員給与の損金算入ルール:3つの型を図で確認
役員給与が損金になる型は、次の3つです。まず全体像を図で確認しましょう。
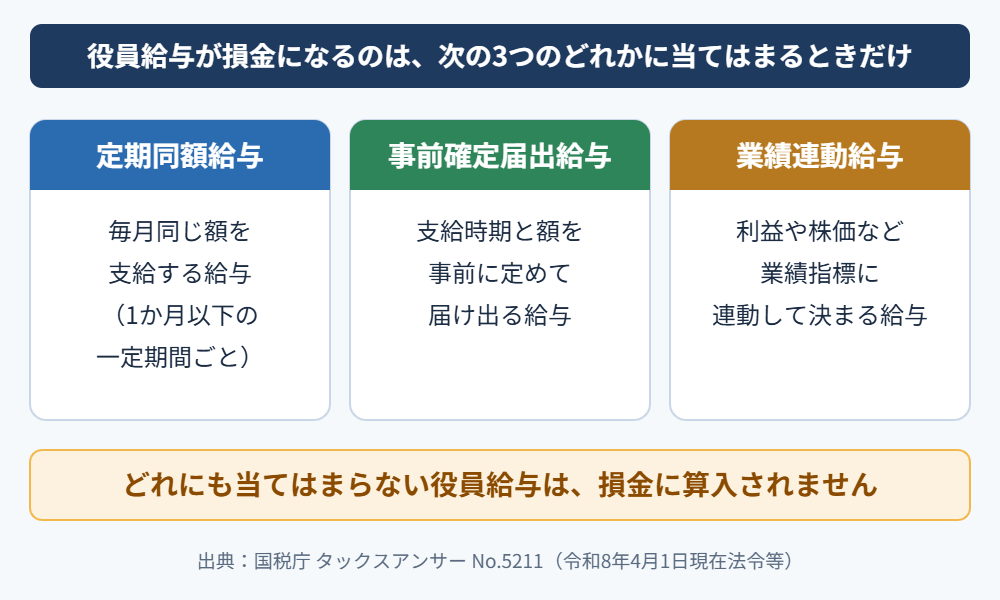
| 型 | ひとことで言うと | 主な注意点 |
|---|---|---|
| 定期同額給与 | 1か月以下の一定期間ごとに、毎回同額を支給する | 期中の改定は認められる場合が決まっている |
| 事前確定届出給与 | 事前に定めた時期・確定額を支給する | 原則として事前の届出が必要 |
| 業績連動給与 | 利益・株価・売上高などの業績指標を基礎に算定する | 算定方法や手続きなどの要件が多い |
定期同額給与:毎月同じ額を払う、いちばん基本の型
定期同額給与とは、1か月以下の一定期間ごとに支給され、各支給時期の額が同額である給与のことです。源泉所得税などを引く前の額で、毎月同じになっているかを見ます。
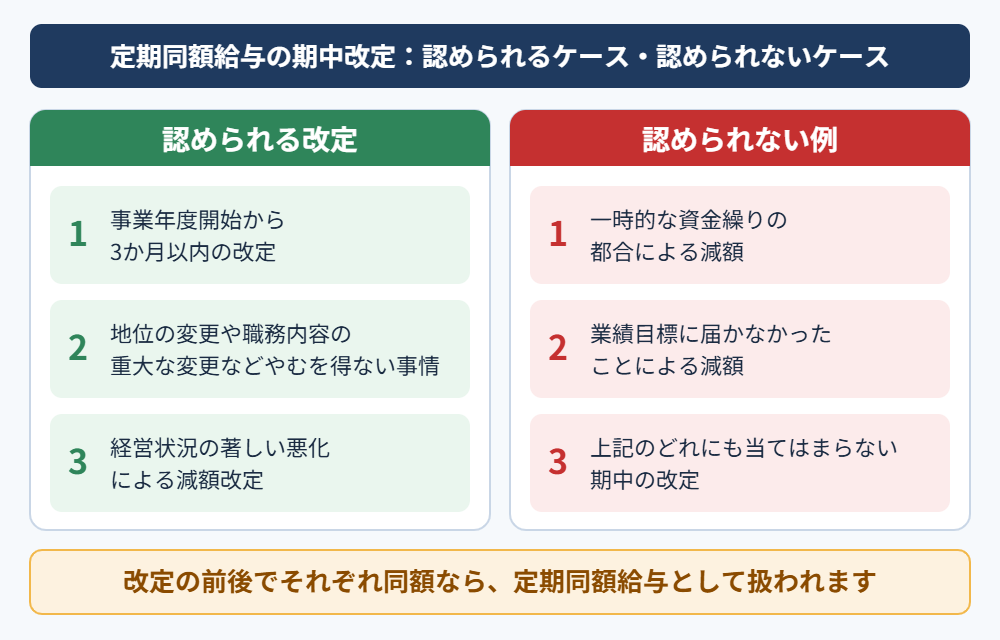
期の途中で給与を改定した場合でも、改定の前後でそれぞれ同額であれば、定期同額給与に当たります。また、毎月の額がおおむね一定の経済的利益(継続的に受ける利益)も含まれます。
期の途中で改定してよいのはどんなとき?
役員報酬は、いつでも自由に変えられるわけではありません。国税庁が示す、改定が認められる場合は次の3つです。
- 事業年度開始から3か月以内の改定(特例の指定を受けた場合は、指定月数に2か月を加えた期間内)
- 役員の職制上の地位の変更や、職務内容の重大な変更など、やむを得ない事情による改定
- 経営状況の著しい悪化などによる減額改定
注意したいのは、一時的な資金繰りの都合や、単に業績目標に届かなかったことは、3つ目に含まれない点です。
事前確定届出給与:決めた日に決めた額を払う型
事前確定届出給与とは、所定の時期に確定した額の金銭などを支給する、という定めに基づく給与です。「決算賞与のように、まとめて払いたい」という場面で使われます。
この型は、原則として事前に届出書の提出が必要です。届出期限の原則は、次の2つのうち、早いほうの日となります。
| 区分 | 届出期限 |
|---|---|
| 株主総会等の決議日から | 決議日から1か月を経過する日(決議が職務開始後の場合は、職務開始日から1か月) |
| 会計期間の開始日から | 開始日から4か月を経過する日(特例の指定を受けた場合は、指定月数に3か月を加えた期間) |
| 新設法人の場合 | 設立の日以後2か月を経過する日 |
また、株式や新株予約権で交付する場合は、市場価格のある株式(適格株式)などである必要があります。期限を過ぎても、やむを得ない事情があると認められれば、損金算入が認められることもあります。ただし、これは例外と考えておきましょう。
業績連動給与:業績に連動して決まる型
業績連動給与とは、利益・株価・売上高などの業績指標を基礎に算定される給与です。要件は多く、主なものは次のとおりです。
- 算定方法が客観的で、確定額または確定数を上限とし、ほかの業務執行役員と同様であること
- 報酬委員会等による適正な手続を経て、職務執行期間開始から3か月以内に算定方法を決定すること
- 有価証券報告書等で開示すること
- 金銭は指標確定の翌日から1か月以内、株式等は2か月以内に交付されること
- 損金経理をしていること
さらに、同族会社の場合は、完全支配関係のある法人に限られます。また、業務執行役員の全員に同じ要件の業績連動給与を支給する場合に限られます。手続きの負担が大きいため、まずは前の2つの型から理解するとよいでしょう。
3つの型でも損金にならない「不相当に高額な部分」
3つの型に当てはまっていても、不相当に高額な部分は損金に算入されません。退職給与(業績連動給与に当たらないもの)や、使用人兼務役員の使用人分の給与も、同じく不相当に高額な部分は損金になりません。
さらに、法人が事実を隠蔽・仮装して経理した給与は、全額が損金に算入されません。
よくある疑問Q&A
Q. 期の途中で役員報酬を増やしたくなったら、どうなりますか?
A. 事業年度開始から3か月以内の改定であれば、定期同額給与として認められます。それ以外の時期は、地位の変更や職務内容の重大な変更など、やむを得ない事情が必要です。
Q. 業績が悪くなったので、役員報酬を下げてもよいですか?
A. 経営状況の著しい悪化などによる減額改定は認められる場合があります。ただし、一時的な資金繰りの都合や、業績目標に届かなかっただけの減額は含まれません。
Q. 事前確定届出給与の届出を忘れたら、どうなりますか?
A. 期限を過ぎても、やむを得ない事情があると認められれば、損金算入が認められることがあります。ただし、例外的な扱いですので、期限内の届出が基本です。
まとめ:期の初めに「どの型で払うか」を決めておこう
- 役員給与は、定期同額給与・事前確定届出給与・業績連動給与のどれかに当てはまるものが損金になる
- 期中の改定は、事業年度開始から3か月以内など、認められる場合が決まっている
- 事前確定届出給与は、原則として期限までの事前届出が必要
- 3つの型でも、不相当に高額な部分は損金にならない
役員報酬の金額や型の選び方は、会社の状況によって変わります。個別の事情があるときは、税理士などの専門家にご相談ください。
関連記事
- 法人税の仕組みと税率とは?中小法人の軽減税率を基礎から解説(令和8年版)
- 法人成りのメリット・デメリットとは?個人事業主が法人化する前に知りたい税金と手続きを基礎から解説(令和8年版)
- 減価償却とは?定額法と定率法・耐用年数を基礎から解説(令和8年版)
- 源泉徴収と年末調整の仕組みとは?毎月の天引きから年末の精算までを基礎から解説(令和8年版)
- 所得の種類は10種類!所得税の計算の流れを基礎から解説(令和8年版)
免責事項
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。具体的なご判断は、税理士などの専門家にご相談ください。
本記事の内容は、2026年11月2日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。