2026年10月、飲食料品に係る消費税率を2年間1%に引き下げる方針とあわせて、もう一つの新しい制度が動き出しています。それが「就業者負担軽減支援金」です。消費税率引下げの陰で目立ちにくい制度ですが、個人事業主やフリーランスを含む幅広い「働く人」が対象になりうる給付制度であり、令和9年4月の施行に向けて国会審議が進められています。この記事では、税理士の視点から、制度の位置づけ・対象者の要件・支給の仕組みを整理します。
就業者負担軽減支援金とは―消費税1%引下げとセットの「つなぎ」制度
就業者負担軽減支援金は、令和8年9月に閣議決定された「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」に基づく新しい給付制度です。もともとは令和8年7月の中間とりまとめと、同年8月の「給付付き税額控除」に関する基本方針の閣議決定を踏まえたもので、令和11年度に予定されている本格的な「給付付き税額控除」導入までの「つなぎ」の役割を持っています。
具体的には、2年間(令和9・10年度)にわたり、飲食料品の消費税率を1%に引き下げる措置と、消費税1%相当分の範囲で支給される「就業者負担軽減支援金」を組み合わせる形で実施されます。将来的な給付付き税額控除の設計に向けた第一歩という位置づけで、制度の詳細は今後の政令等でさらに固まっていく見込みです。
Q. 支援金という名前ですが、消費税の引下げとは別物ですか?
A. 別の制度ですが同時に導入されます。飲食料品の消費税率引下げ(物価面での負担軽減)と、所得に応じた現金給付である就業者負担軽減支援金(勤労者の負担軽減)を組み合わせることで、消費税1%相当分の負担軽減を実現する設計です。
対象となる人の4つの要件
令和8年10月時点の法律案概要によると、就業者負担軽減支援金の対象となるには、次の4つの要件をすべて満たす必要があるとされています。
- ①勤労所得の下限:給与収入に応じた額と、一定額を超える事業所得・業務に係る雑所得の合計(勤労所得)が、政令で定める所得下限額を超えること
- ②合計所得金額の上限:前年の合計所得金額が所得上限額以下であること(19歳未満の扶養親族の有無・人数で上限額が変動。令和9・10年度は16歳未満の扶養児童が対象)
- ③純負担額の基準:住民税額と社会保険料控除額の合計から公的年金等収入を差し引いた「純負担」が、基準額を超えること
- ④配偶者の所得要件:基準日に配偶者がいる場合、その配偶者の前年の合計所得金額が配偶者所得上限額以下であること(令和9・10年度はこの要件は適用されません)
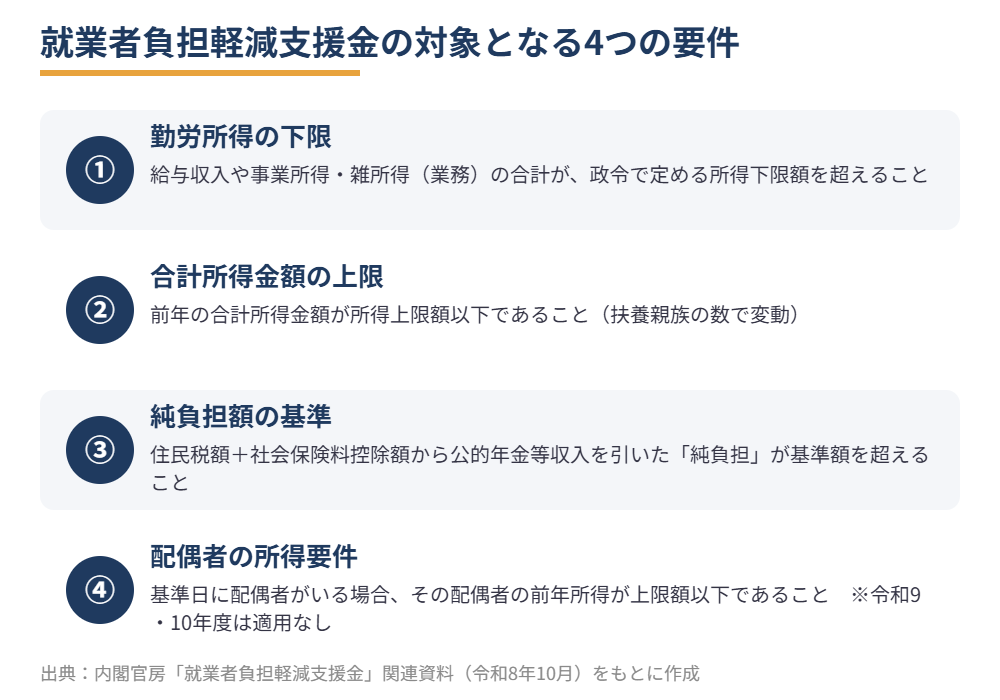
注目したいのは、①の「勤労所得」に事業所得や業務に係る雑所得が含まれている点です。年齢による区切りは設けられておらず、現役並みに働いて負担をしている高齢者も対象に含まれる設計とされています。一方で、所得下限額・所得上限額・純負担基準額・配偶者所得上限額といった具体的な金額は、令和8年10月時点ではいずれも「政令で定める額」とされ、確定していません。今後公表される政令の内容を確認する必要があります。
いつから、いくらもらえるのか
支援金の施行日は令和9年4月1日とされています。支給は原則として年1回で、前年の所得額、19歳未満(令和9・10年度は16歳未満)の扶養親族数、社会保険料控除額などに応じて政令で定める方式により金額が決まります。支給額は1,000円単位で、端数は切り上げる方向で検討されています。
財源の負担割合も示されています。支給にかかる費用は国が3分の2以上を負担し、残りを都道府県と市区町村がそれぞれ2分の1ずつ負担する仕組みです。普通交付税の交付を受けないと見込まれる市区町村(令和9・10年度は全市区町村が対象)には、当分の間、特別な交付金で措置されます。
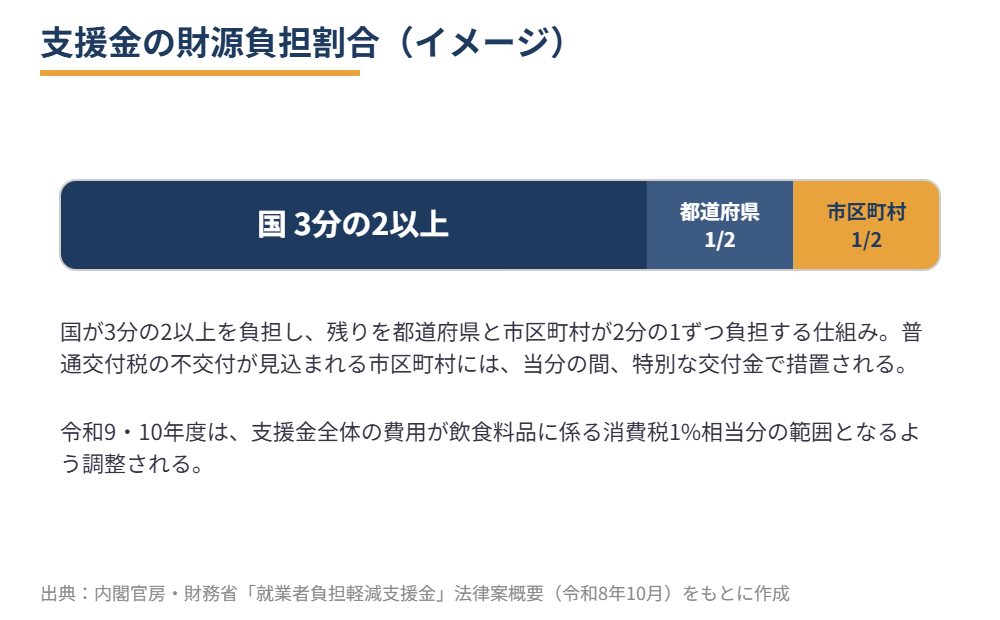
令和9・10年度については、支援金全体の費用が飲食料品に係る消費税1%相当分の範囲となるように定める方針が示されており、消費税率引下げとセットで負担軽減の規模をコントロールする考え方がうかがえます。
申請は必要?「公金受取口座」による職権認定の仕組み
就業者負担軽減支援金は、基準日(1月1日)現在の住所地の市区町村(特別区を含む)が、法定受託事務として認定・支給の事務を行います。基準日に国内に住所がない場合は支給されません。
手続き面での大きな特徴は、マイナポータル等に公金受取口座を登録している人については、市区町村長が職権で認定できるという運用が原則とされていることです。この場合、申請書への口座情報の記載や通帳の写しの提出といった手間が省略される可能性があります。公金受取口座を登録していない人は、別途申請(請求)による手続きが必要になるとみられます。
よくある質問
Q. 個人事業主やフリーランスも対象になりますか?
A. 対象になり得ます。支援金の要件にある「勤労所得」には、給与収入だけでなく、一定額を超える事業所得や業務に係る雑所得も含まれるとされているためです。ただし、他の3つの要件(合計所得金額の上限・純負担額の基準・配偶者の所得要件)もすべて満たす必要があり、具体的な所得ラインは今後の政令で確定します。
Q. 支給額や自分が対象になるかは、いつ分かりますか?
A. 令和8年10月時点では、所得下限額・所得上限額・純負担基準額などの具体的な金額は「政令で定める額」とされ、未確定です。国会での法案審議や、その後の政令公布のタイミングで具体的な基準が明らかになる見込みです。今後も国税庁・内閣官房等の発表を確認する必要があります。
事業者側も確認したい「消費税率引下げ特設サイト」
就業者負担軽減支援金とあわせて動いているのが、飲食料品に係る2年間の消費税率引下げです。国税庁は「消費税率引下げ特設サイト」を開設し、リーフレット・パンフレット・Q&A・説明動画(概要版・詳細版)などを公開しています。令和8年10月6日には説明動画(詳細版、約28分)が追加され、同年10月9日には消費税申告書様式の改訂ドラフト版も掲載されました。
レジやシステムの改修が必要になる事業者向けの案内も用意されています。消費税率引下げの実務対応については、以下の記事でも解説していますので、あわせてご確認ください。
まとめ
就業者負担軽減支援金は、飲食料品の消費税率引下げとセットで導入される新しい給付制度で、令和9年4月の施行が予定されています。対象者は4つの要件をすべて満たす必要があり、個人事業主やフリーランスの事業所得も「勤労所得」に含まれる点は見逃せません。一方で、具体的な所得基準や支給額は現時点では未確定であり、今後の政令や国会審議の内容を継続的に確認する必要があります。顧客からこの制度について質問を受けた際は、現時点では詳細が未確定であることを前提に、分かっている範囲の仕組みを丁寧に説明することが大切です。
本記事の内容は、2026年10月13日時点で施行されている法令等、および同日時点で公表されている法律案・大綱の内容に基づいて作成しています。就業者負担軽減支援金は国会審議中の制度であり、今後の法案の修正や政令の内容により、対象者の要件・支給額・手続きなどが変更される可能性があります。個別の適用関係については、最新の情報を国税庁等で確認のうえ、税理士にご相談ください。
出典
内閣官房「就業者負担軽減支援金」法律案概要(令和8年10月)
内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」関連資料
国税庁「消費税率引下げ特設サイト」