「インボイス制度って、結局なにをする制度なの?」「自分は登録したほうがいいの?」。2023年10月の開始から3年が過ぎても、こうした疑問は尽きません。この記事では、インボイス制度の仕組みを、売る側と買う側の両方の目線で、基礎から整理します。
消費税そのものの仕組みを先に知りたい方は、消費税の仕組みとは?課税事業者と免税事業者の違いの記事もあわせてご覧ください。
この記事でわかること
- インボイス制度とは何か(結論)
- 適格請求書(インボイス)の記載事項6項目
- 登録できる人と、登録の手続
- 仕入税額控除を受けるための要件
- 令和8年度改正後の経過措置・2割特例・3割特例
インボイス制度とは?結論から
インボイス制度(正式名称は適格請求書等保存方式)は、令和5年10月1日に始まった、消費税の仕入税額控除の方式です。国税庁は、仕入税額控除を受けるには、一定の事項を記載した帳簿と「適格請求書(インボイス)」などの保存が要件になると説明しています。
ポイントは次の2つです。
- 適格請求書を交付できるのは、税務署長の登録を受けた「適格請求書発行事業者」だけです。
- 買う側(課税事業者)は、原則として適格請求書を保存していないと、その取引の消費税額を仕入税額控除できません。
適格請求書(インボイス)とは
適格請求書とは、売る側が買う側に対して、正確な適用税率や消費税額などを伝えるための書類です。「請求書」という名前でなくても、納品書や領収書でも、必要な事項が載っていれば適格請求書になります。
記載事項は6項目
国税庁のタックスアンサーでは、適格請求書の記載事項は次の6項目とされています。
- 書類を作成した事業者の氏名または名称と、登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目であれば、その旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)と、適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
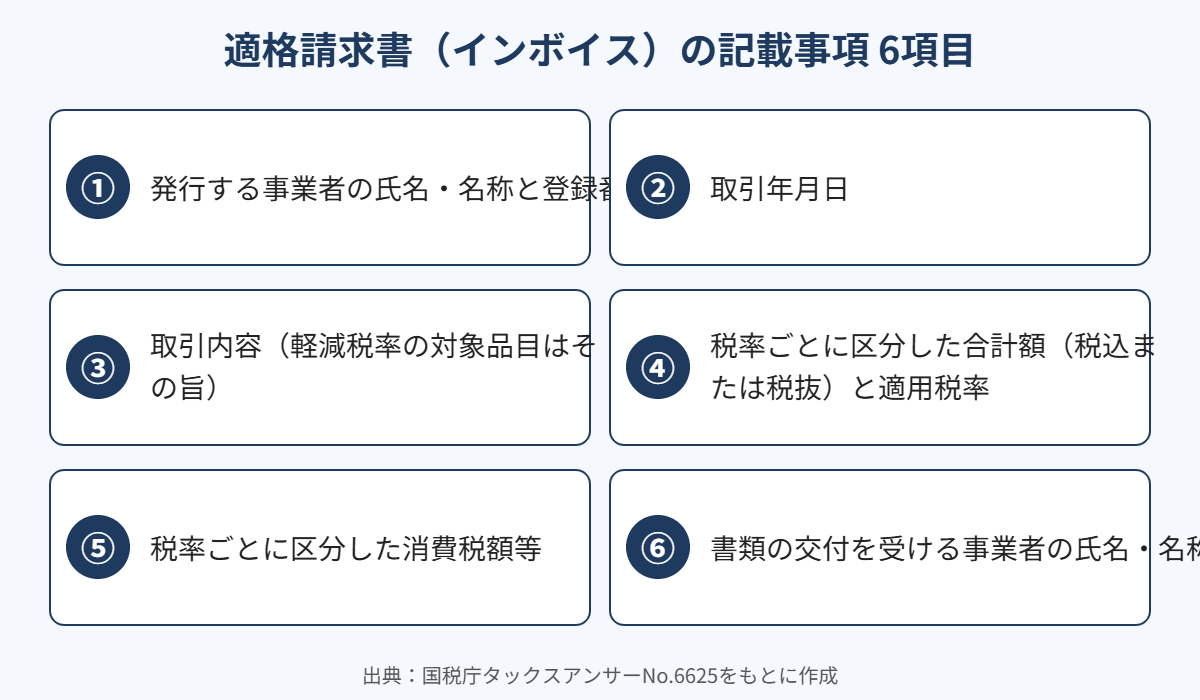
小売業・飲食店業・タクシー業などが交付する書類(適格簡易請求書)では、④と⑤のどちらか一方の記載でよく、⑥は不要とされています。
登録番号の形
登録番号は、法人番号を持つ課税事業者であれば「T+法人番号」、それ以外の事業者は「T+13桁の数字」です。登録された事業者の情報は、国税庁の公表サイトで確認できます。
売る側が知っておくこと:登録と交付義務
適格請求書を発行したい場合は、税務署長に「適格請求書発行事業者の登録申請書」を提出します。e-Taxでの申請もできます。登録できるのは課税事業者です。
- 免税事業者が登録を受けるには、課税事業者になることを選ぶ必要があります。
- 登録後は、課税事業者である取引先から求められたときに、適格請求書を交付し、その写しを保存する義務があります。
- 個人事業者が屋号や事務所の所在地の公表を希望する場合は、別途申出書が必要です。
免税事業者が登録を検討するときは、取引先が課税事業者かどうか、自分の売上規模、課税事業者になった場合の負担を比べて判断します。迷ったら、顧問税理士や税務署に相談してください。
買う側が知っておくこと:仕入税額控除の要件
消費税は、売上にかかった消費税から、仕入れや経費にかかった消費税を差し引いて納めます。この差し引きが「仕入税額控除」です。インボイス制度のもとでは、次の2つがそろって初めて控除できます。
- 一定の事項を記載した帳簿を保存すること
- 適格請求書などの請求書等を保存すること
免税事業者や消費者など、適格請求書発行事業者以外からの課税仕入れは、原則として仕入税額控除できません。ただし、次のような例外があります。
- 公共交通機関の旅客運送(税込3万円未満)や自動販売機での購入(税込3万円未満)などは、帳簿のみの保存で控除できます。
- 基準期間の課税売上高が1億円以下などの事業者は、令和11年9月30日までの間、税込1万円未満の課税仕入れを帳簿のみで控除できます(少額特例)。
保存期間は、帳簿が閉鎖の日、請求書等が受け取った日の属する課税期間の末日の翌日から2か月を経過した日から、いずれも7年間です。
令和8年度改正後の経過措置と特例
インボイスの登録をしていない免税事業者などからの仕入れでも、一定の割合は控除できる経過措置があります。令和8年度税制改正で、期限が延長され、割合が見直されました。
| 期間 | 控除できる割合 |
|---|---|
| 令和8年9月30日まで | 80% |
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以降 | 0%(控除不可) |
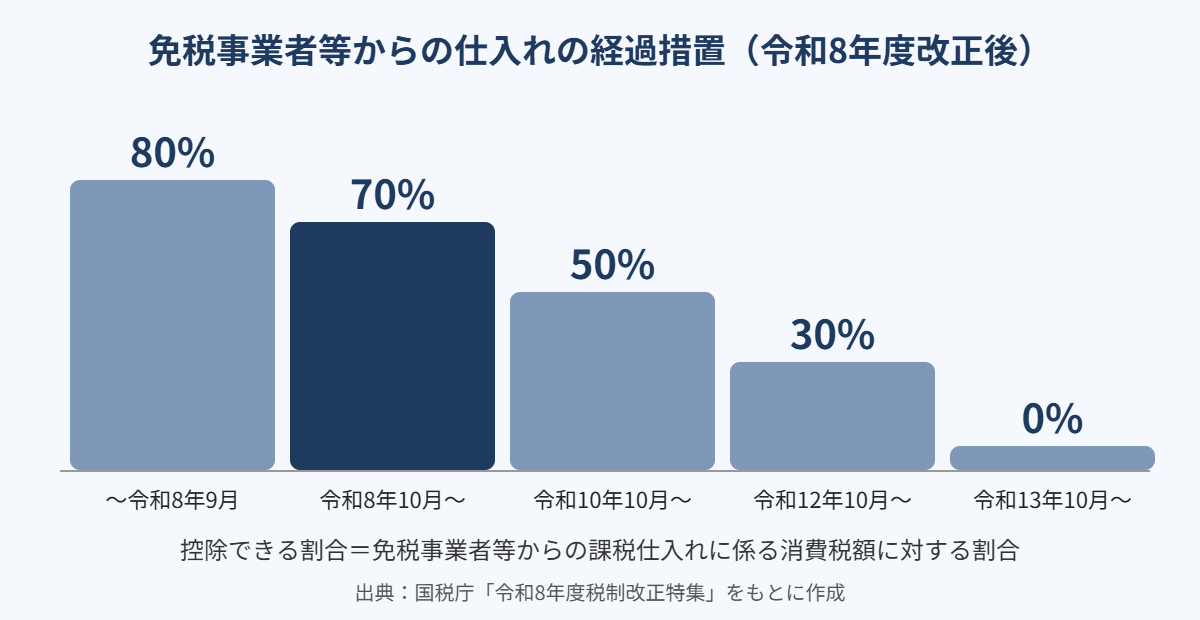
また、インボイス発行事業者以外からの課税仕入れの年間合計額(税込)が1億円を超える場合、超えた部分は控除できません。この上限は令和8年10月1日以後に開始する課税期間から適用されます(改正前は10億円)。詳しくはインボイス経過措置、令和8年10月から70%にの記事で解説しています。
2割特例と3割特例
免税事業者が登録して課税事業者になった場合の負担を軽くする特例もあります。
- 2割特例:納付税額を売上税額の2割にできる特例で、令和8年9月30日までの日の属する課税期間が対象です(個人事業者は令和8年分まで)。
- 3割特例:登録により免税事業者から課税事業者になった個人事業者に限り、令和9年分・令和10年分の申告で、納付税額を売上税額の3割にできます。法人は対象外で、基準期間の課税売上高が1,000万円以下であることなどの要件があります。
2割特例の終了と3割特例の詳細はインボイス「2割特例」は令和8年分で終了の記事、簡易課税との関係は消費税の簡易課税、来年の「1%」引下げ前に見直すなら今の記事が参考になります。
よくある質問
Q. 請求書と領収書は、どちらもインボイスになりますか?
A. 名称は関係ありません。6項目の記載事項を満たしていれば、請求書・納品書・領収書のいずれも適格請求書になります。
Q. 取引先がインボイスを発行できない場合、仕入れは経費にできませんか?
A. 経費にはできます。控除されないのは消費税額の部分です(経過措置の範囲で一部は控除できます)。法人税や所得税の経費計上とは別の話です。
Q. インボイスはデジタルで受け取ってもいいですか?
A. 電磁的記録(電子データ)で交付・保存することも認められています。デジタルインボイスについてはデジタルインボイス(Peppol)とはで解説しています。
まとめ
- インボイス制度は、仕入税額控除を受けるために適格請求書などの保存を求める制度です。
- 適格請求書は、登録を受けた適格請求書発行事業者だけが交付でき、記載事項は6項目です。
- 免税事業者等からの仕入れは、令和8年10月から70%を控除できる経過措置があります。
- 2割特例は令和8年分で終了し、個人事業者には令和9・10年分の3割特例があります。
自分の取引にどう当てはまるかは、取引先の状況や売上規模によって変わります。判断に迷う場合は、税理士や税務署にご相談ください。
関連記事
- 消費税の仕組みとは?課税事業者と免税事業者の違いを基礎から解説(令和8年版)
- インボイス経過措置は令和8年10月から70%控除に
- インボイス「2割特例」は令和8年分で終了―令和9年から始まる「3割特例」とは
- 消費税の簡易課税、来年の「1%」引下げ前に見直すなら今
- デジタルインボイス(Peppol)とは
出典
- 国税庁 タックスアンサー No.6498「適格請求書等保存方式(インボイス制度)」
- 国税庁 タックスアンサー No.6625(適格請求書の記載事項)
- 国税庁 タックスアンサー No.6496(仕入税額控除に関する帳簿・請求書等の保存)
- 国税庁「令和8年度税制改正特集(インボイス制度関連)」
免責事項
本記事は一般的な情報提供を目的としており、個別の事案に対する税務上の助言ではありません。具体的な判断は、税理士や税務署にご確認ください。
本記事の内容は、2026年10月26日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。