インボイス制度が始まってから、免税事業者から課税事業者になった個人事業主の多くが使っている「2割特例」。実はこの特例、令和8年分(2026年分)の確定申告が最後の適用となります。令和9年分からは新しく「3割特例」という制度に切り替わり、納税額の計算方法が変わります。この記事では、2割特例がいつまで使えるのか、3割特例でどう変わるのか、そして今から何を準備しておけばよいのかを整理します。
2割特例とは何だったか(おさらい)
2割特例は、インボイス登録をきっかけに免税事業者から課税事業者になった小規模事業者向けの負担軽減措置です。売上にかかる消費税額の80%を「仕入にかかった消費税額」とみなし、残りの20%だけを納めればよい、という仕組みになっています。事前の届出は不要で、確定申告書に「2割特例の適用を受ける」旨を記載するだけで使えるという手軽さも特徴でした。
2割特例が使えるのは令和8年分まで
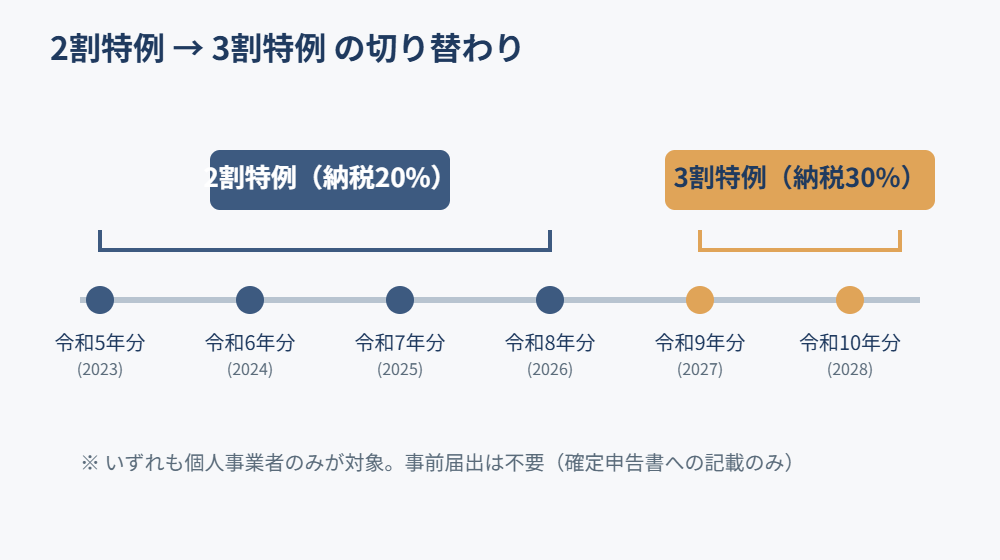
国税庁の特設ページによると、2割特例は令和5年10月1日から令和8年9月30日までの間に開始する課税期間に適用できる制度です。個人事業者の課税期間は暦年(1月〜12月)なので、対象となるのは令和5年分・令和6年分・令和7年分・令和8年分の4回分の確定申告になります。つまり、2027年(令和9年)3月に提出する令和8年分の確定申告が、2割特例を使える最後のチャンスということになりますね。
Q. 令和9年分の確定申告からは、もう2割特例は一切使えないのですか?
A. その通りです。令和9年分(2027年分)以降は、たとえ要件を満たしていても2割特例は適用できません。代わりに新設される「3割特例」などへの切り替えを検討する必要があります。
令和9年分から始まる「3割特例」とは
令和8年度税制改正で新たに設けられる制度で、対象となるのは2割特例と同様、インボイス登録をきっかけに免税事業者から課税事業者になった個人事業者のみです(法人は対象外)。基準期間の課税売上高が1,000万円以下であることも要件になります。適用期間は令和9年分・令和10年分の2年間に限られます。
仕組みとしては、売上にかかる消費税額の70%を仕入にかかった消費税額とみなし、残りの30%を納付する、というものです。2割特例(納税額は売上税額の20%)に比べると、単純計算で納税額はおよそ1.5倍に増えることになります。3割特例も2割特例と同じく事前の届出は不要で、確定申告書に適用を受ける旨を記載するだけで手続きが完了する点は変わりません。
仕入税額控除の経過措置も見直されています
免税事業者からの仕入れについて、一定割合を仕入税額とみなして控除できる経過措置(買い手側の負担を軽くする仕組み)についても、令和8年度税制改正でスケジュールが変更されました。
| 期間 | 控除割合 |
|---|---|
| 令和8年10月〜令和10年9月 | 70% |
| 令和10年10月〜令和12年9月 | 50% |
| 令和12年10月〜令和13年9月 | 30% |
| 令和13年10月以降 | 控除不可(0%) |
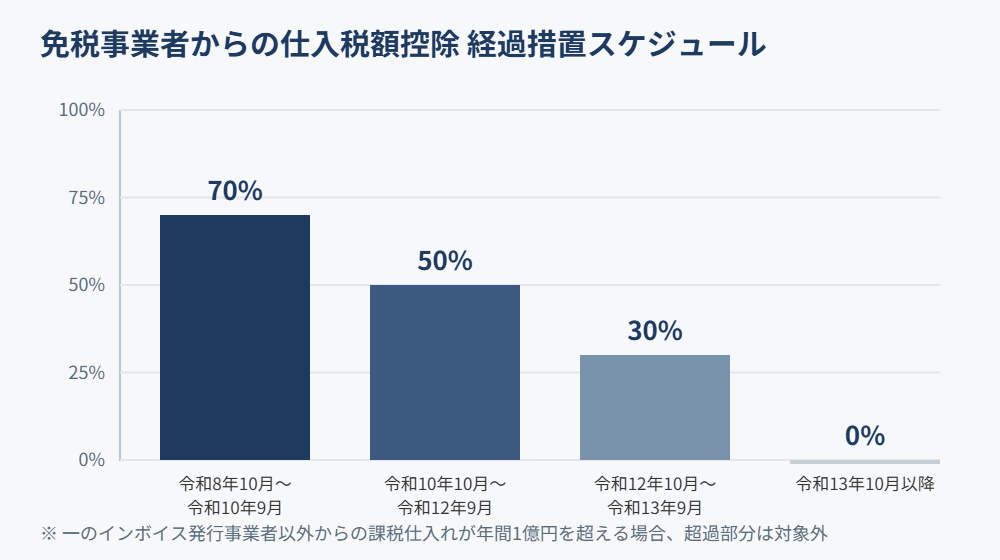
改正前は令和8年10月から一律50%控除とする案でしたが、負担軽減の観点から70%へ引き上げられた上で、経過措置の期間も延長されています。あわせて、一つのインボイス発行事業者以外からの課税仕入れの合計額が年間「1億円」(改正前は10億円)を超える場合、その超過部分はこの経過措置の対象外となる点にも注意が必要です。
今から準備しておきたいこと
- 令和8年分(2026年分)の確定申告では、引き続き2割特例が使えることを確認しておく
- 令和9年分から3割特例に切り替わった場合の納税額を試算し、資金繰りに反映させておく
- 課税売上高が1,000万円を超える見込みがある場合は、3割特例の対象外になる可能性があるため早めに確認する
- 取引先が免税事業者かどうかを改めて確認し、仕入税額控除の経過措置スケジュールの変化を踏まえて価格交渉や取引条件を見直す
Q. 3割特例を使うために事前の届出は必要ですか?
A. 不要です。2割特例と同様、確定申告書にその旨を記載するだけで適用を受けられます。
まとめ
2割特例は令和8年分の確定申告が最後の適用となり、令和9年分からは負担がやや重くなる3割特例に切り替わります。あわせて、仕入税額控除の経過措置も段階的に縮小していく予定です。制度が変わるタイミングでは資金繰りへの影響も出やすいため、早めに試算しておき、必要であれば税理士に相談しながら準備を進めることをおすすめします。
本記事の内容は、2026年9月2日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務判断については、必ず税理士等の専門家にご相談ください。