消費税の申告で「仕入れの計算が大変」と感じている個人事業主や小規模な会社は多いですね。そんなときに候補になるのが、簡易課税制度です。売上の消費税額だけから、納める税額を計算できる仕組みです。
この記事では、簡易課税制度の仕組み、みなし仕入率、使える条件、届出の期限、いわゆる「2年縛り」までを基礎から整理します。消費税そのものを先に知りたい方は、消費税の仕組みの記事もあわせてご覧ください。
※最終更新日:2026年11月3日。
目次
- 簡易課税制度とは
- 使える人の条件
- みなし仕入率と事業区分
- 納める税額の計算例
- 届出の期限と「2年縛り」
- インボイス制度との関係
- 選ぶ前に確認したい注意点
- よくある質問(Q&A)
- 関連記事
簡易課税制度とは
消費税は、原則として「受け取った消費税-支払った消費税」を納めます。支払った消費税は、実際の仕入れや経費から集計するのが原則です。
簡易課税制度では、この集計を省きます。売上にかかる消費税額に「みなし仕入率」を掛けた金額を、仕入れにかかる消費税額とみなして差し引きます。国税庁のタックスアンサーNo.6505でも、この考え方が示されています。
使える人の条件
簡易課税制度は、事業者が選ぶ制度です。使うには、次の2つがそろう必要があります。
- 納税地の税務署長に「消費税簡易課税制度選択届出書」を出している課税事業者であること
- 基準期間の課税売上高が5,000万円以下であること
基準期間とは、個人事業者なら前々年、法人なら原則として前々事業年度です。届出書を出していても、基準期間の課税売上高が5,000万円を超える課税期間には使えません。
みなし仕入率と事業区分
みなし仕入率は、事業の種類によって6つに分かれます。国税庁のタックスアンサーNo.6505では、次のように整理されています。
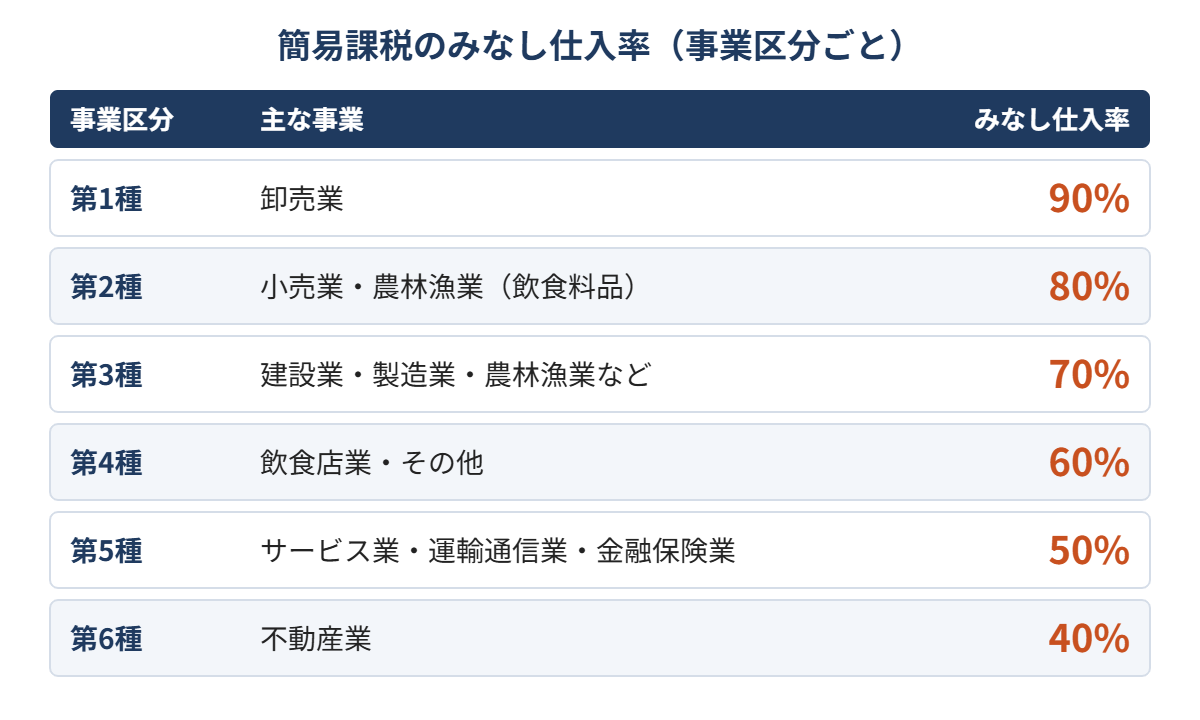
| 事業区分 | 主な事業 | みなし仕入率 |
|---|---|---|
| 第1種 | 卸売業 | 90% |
| 第2種 | 小売業、農林漁業(飲食料品の譲渡に係る事業に限る) | 80% |
| 第3種 | 農林漁業(飲食料品の譲渡を除く)、鉱業、建設業、製造業、電気業、ガス業、熱供給業、水道業 | 70% |
| 第4種 | 第1種〜第3種・第5種・第6種以外の事業(飲食店業など) | 60% |
| 第5種 | 運輸通信業、金融業・保険業、サービス業(飲食店業を除く) | 50% |
| 第6種 | 不動産業 | 40% |
事業区分は、事業者単位ではなく、原則として取引ごとに判定します。たとえば、物販とサービスの両方を行う場合は、取引ごとに区分して売上を集計します。
2種類以上の事業を行う場合
2種類以上の事業を行う場合は、区分ごとに売上の消費税額を集計し、それぞれのみなし仕入率を使うのが原則です。
ただし、1つの事業の課税売上高が全体の75%以上なら、その事業のみなし仕入率を全体に使えます。この特例を「75%ルール」と呼ぶことがあります。
納める税額の計算例
サービス業(第5種)で、課税売上高が税抜2,000万円の個人事業主を例に計算してみましょう。数字は分かりやすくした仮の例です。
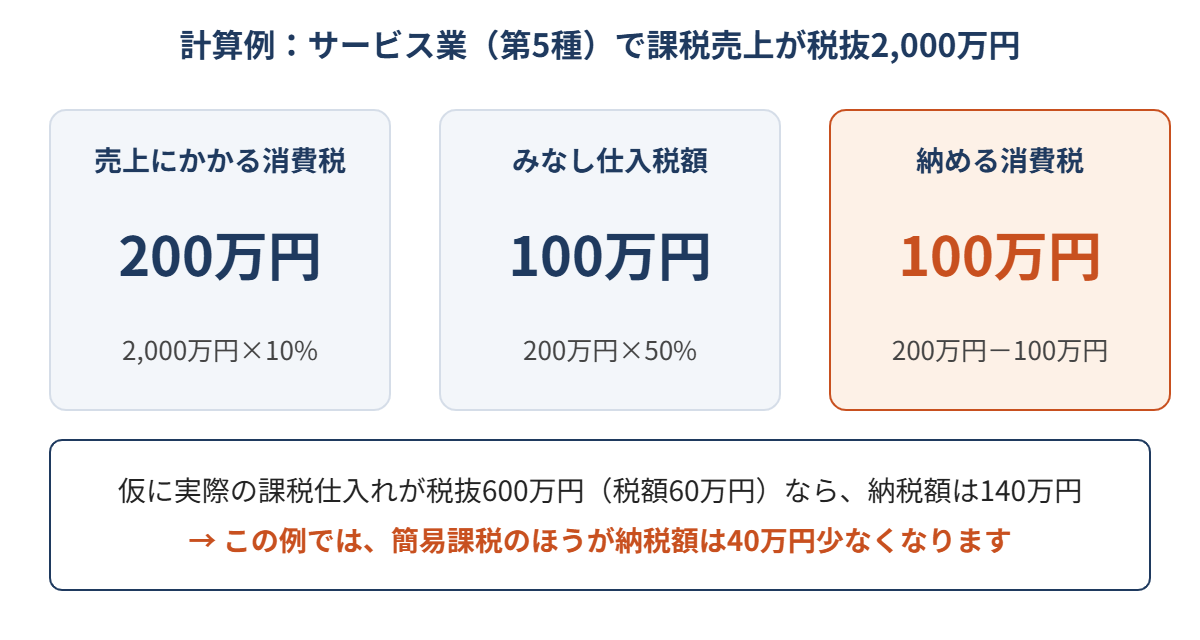
- 売上にかかる消費税額:2,000万円×10%=200万円
- みなし仕入税額:200万円×50%=100万円
- 納める消費税額:200万円-100万円=100万円
仮に実際の課税仕入れが税抜600万円(消費税額60万円)だとすると、原則の計算では200万円-60万円で140万円を納めます。この例では、簡易課税のほうが40万円少なくなります。
反対に、仕入れや経費が多い事業では、原則の計算のほうが有利になることもあります。売上に掛ける率が決まっているため、実際の仕入れが増えても控除額は変わりません。
届出の期限と「2年縛り」
適用を始める届出
簡易課税を使いたい課税期間の初日の前日までに、「消費税簡易課税制度選択届出書」を提出します。期限を過ぎると、その課税期間には使えません。
たとえば暦年で申告する個人事業主が、来年から使いたい場合は、今年の12月31日までに出す必要があります。期限が近づく時期の注意点は、簡易課税の見直しを解説した記事でも取り上げています。
やめるときの届出と2年縛り
簡易課税をやめるには、やめたい課税期間の初日の前日までに「消費税簡易課税制度選択不適用届出書」を出します。
ただし、届出の効力が生じた課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、不適用の届出は出せません。これが「2年縛り」です。事業を廃止した場合は、この制限はありません。
インボイス制度との関係
国税庁の資料では、簡易課税制度を選ぶと、実額での仕入税額の計算や、課税仕入れ等にかかる適格請求書等の保存が不要になると説明されています。事務負担を軽くできる点が、この制度のメリットです。
なお、自社が適格請求書を発行するかどうかは、簡易課税の選択とは別に考えます。制度の全体像はインボイス制度の基礎の記事で整理しています。
選ぶ前に確認したい注意点
- 基準期間の売上が5,000万円を超えると使えません。一度届出をしていても、その課税期間は使えなくなります。
- 2年縛りがあります。やめたくなっても、すぐには戻せません。
- 実額計算より不利になる年があります。仕入れや経費が多い年は、事前に試算しておくと安心です。
- 事業区分の判定を間違えないようにしましょう。区分で率が変わり、税額も変わります。
令和9年4月1日から令和11年3月31日までの間は、飲食料品の消費税率の引下げに合わせて、簡易課税の計算方法と不適用届出書の提出時期に特例が設けられます。詳しくは、国税庁の「消費税率引下げ特設サイト」で確認してください。背景は飲食料品の消費税率引下げの記事と事業者の準備を解説した記事にまとめています。
よくある質問(Q&A)
Q. 届出を出し忘れたら、今年から使えますか?
A. 原則として、使いたい課税期間の初日の前日までの提出が必要です。過ぎてしまうと、その課税期間には使えません。ただし、災害などやむを得ない事情がある場合は、期限の特例があります。個別の事情は税務署や税理士にご相談ください。
Q. 一度使い始めたら、ずっと使えますか?
A. 基準期間の課税売上高が5,000万円以下の課税期間であれば、使えます。やめる場合は不適用届出書を出します。2年縛りにはご注意ください。
Q. 複数の事業をしている場合は、どうなりますか?
A. 取引ごとに事業区分を判定し、区分ごとに計算するのが原則です。1つの事業が売上の75%以上なら、その事業の率を全体に使える特例もあります。
まとめ
簡易課税制度は、売上の消費税額にみなし仕入率を掛けて、納める税額を計算する制度です。使える条件は、届出と、基準期間の課税売上高5,000万円以下の2つです。
事務は楽になりますが、実額計算より不利になる年もあります。2年縛りもあるため、選ぶ前に試算しておきましょう。迷ったときは、税務署や税理士にご相談ください。
関連記事
- 消費税の仕組みとは?課税事業者と免税事業者の違いを基礎から解説
- インボイス制度とは?登録・請求書の記載事項・仕入税額控除を基礎から解説
- 消費税の簡易課税、来年の「1%」引下げ前に見直すなら今
- 消費税1%への引下げ、事業者は何を準備すべきか
- インボイス経過措置は令和8年10月から70%控除に
免責事項・法令遵守について
本記事の内容は、2026年11月3日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。具体的な判断は、税務署または税理士にご相談ください。