消費税は、買い物のたびに払っている身近な税金です。ただ、事業を始めると「自分は消費税を納める側なのか」「免税事業者でいいのか」という疑問にぶつかります。この記事は、消費税の仕組みを一から整理する基礎解説です。
最初に結論です。消費税は消費者が負担し、事業者が預かって国に納める税金です。納める人(課税事業者)になるかどうかは、売上の規模などで決まります。
この記事の目次
- 消費税の仕組み:誰が負担し、誰が納めるのか
- 納める消費税の計算:預かった分−払った分
- 課税事業者と免税事業者の違い
- 判定のしかた:基準期間・特定期間・例外
- 免税事業者・課税事業者それぞれの注意点
- 申告と納付の期限
- よくある質問
- 関連記事
消費税の仕組み:誰が負担し、誰が納めるのか
消費税は、商品の販売やサービスの提供に広くかかる税金です。国税庁は、消費税は事業者に負担を求めるものではなく、価格に含まれて転嫁され、最終的には消費者が負担する仕組みだと説明しています。
一方で、税務署に納めるのは製造、卸、小売、サービスなど各段階の事業者です。つまり「負担する人」と「納める人」が違う点が、消費税の大きな特徴です。
消費税の税率は2種類
現在の税率は、標準税率と軽減税率の2種類です。どちらも、国に納める「消費税」と、都道府県に納める「地方消費税」を合わせた数字になっています。
| 標準税率 | 軽減税率 | |
|---|---|---|
| 消費税 | 7.8% | 6.24% |
| 地方消費税 | 2.2% | 1.76% |
| 合計 | 10% | 8% |
軽減税率の対象は、酒類と外食を除く飲食料品と、週2回以上発行される新聞の定期購読です(いずれも国税庁の令和8年4月1日現在の説明)。
なお、令和9年4月1日から令和11年3月31日までの2年間は、飲食料品の税率が引き下げられる予定です。くわしくはこちらの記事で解説しています。
納める消費税の計算:預かった分−払った分
事業者が納める消費税は、基本的に「売上で預かった消費税」から「仕入などで支払った消費税」を引いた差額です。引く部分を仕入税額控除といいます。
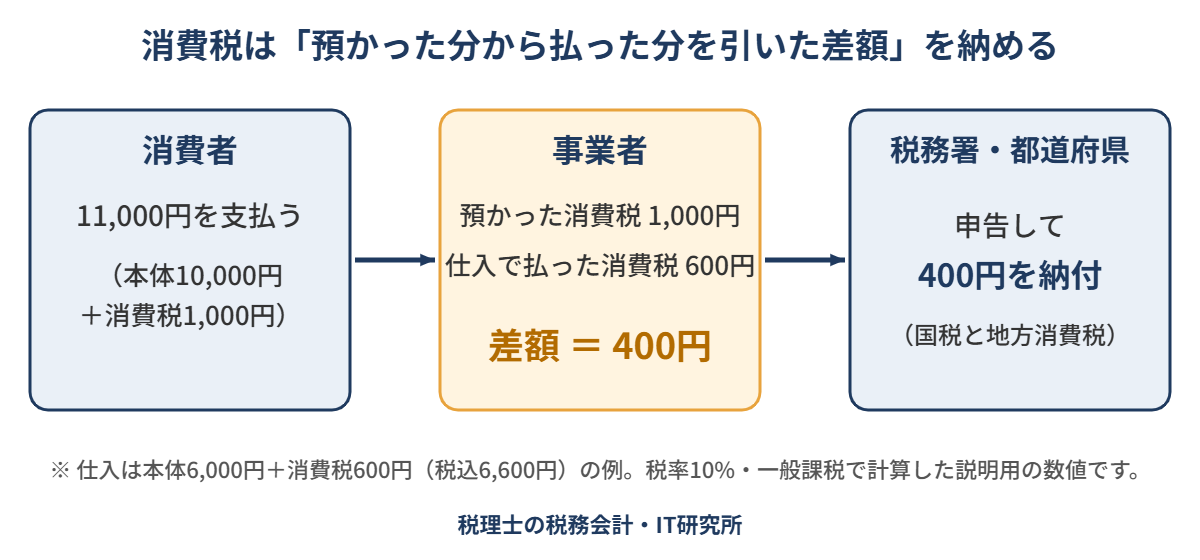
図の例では、本体価格10,000円の商品を売って、消費税1,000円を預かりました。仕入には本体6,000円と消費税600円を払っています。差し引きした400円が、納める消費税です。
もし払った消費税のほうが多ければ、差額が還付されることもあります。ただし、免税事業者は還付を受けられません(後で説明します)。
税額の計算方法は3パターン
- 一般課税:実際の売上と仕入から上の計算をする原則の方法です。課税売上高が5億円以下で課税売上割合が95%以上なら、仕入の消費税を全額引けます。
- 簡易課税:売上にかかる消費税から、業種ごとの「みなし仕入率」で仕入の消費税を計算する方法です。事前の届出が必要です。
- 2割特例:インボイス制度を機に免税事業者から課税事業者になった人向けの特例です。現在の取扱いはこちらの記事をご覧ください。
課税事業者と免税事業者の違い
事業者であっても、すべての人が消費税を納めるわけではありません。小規模な事業者の負担を考えて、一定の条件を満たす人は納税義務が免除されます。この人を免税事業者といいます。
| 課税事業者 | 免税事業者 | |
|---|---|---|
| 消費税の申告・納付 | 必要 | 原則として不要 |
| 仕入税額控除 | できる | できない |
| 還付申告 | できる | できない |
| 適格請求書(インボイス)の発行 | 登録すれば可能 | 登録しなければ不可 |
ここで勘違いしやすい点があります。免税事業者は「消費税が免除される」のではなく、「納税義務が免除される」のです。免税事業者でも、仕入や経費では消費税を払っています。
判定のしかた:基準期間・特定期間・例外
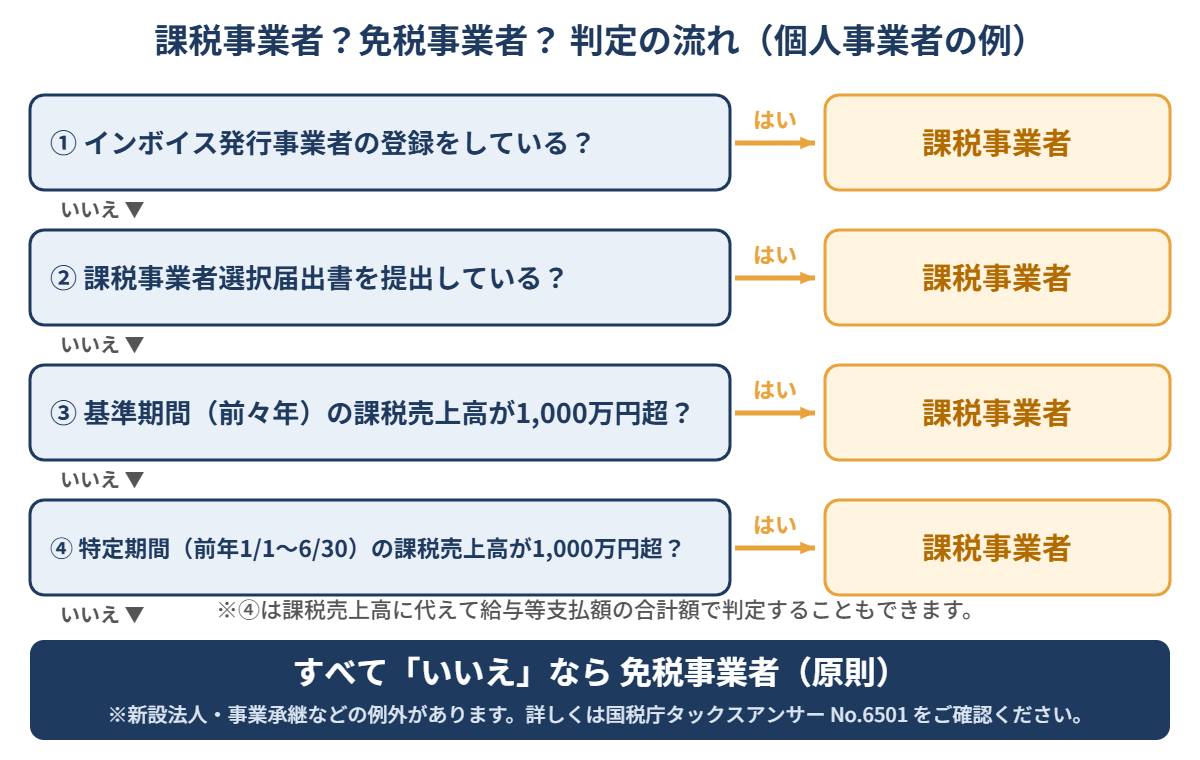
免税事業者になれるかどうかは、原則として「基準期間の課税売上高」が1,000万円以下かどうかで決まります。
基準期間とは
基準期間は、個人事業者ならその年の前々年、法人なら原則として前々事業年度です。たとえば令和8年分なら、令和6年分の課税売上高を見ます。
課税売上高には、事業用の建物や機械を売った収入も含まれます(国税庁の説明による)。
特定期間でも判定する
基準期間が1,000万円以下でも、特定期間の課税売上高が1,000万円を超えると、課税事業者になります。特定期間は、個人事業者なら前年の1月1日から6月30日までです。
この判定は、課税売上高に代えて、同じ期間の給与等支払額の合計額で行うこともできます。
免税にならない主な例外
- インボイス発行事業者の登録を受けている(基準期間の売上にかかわらず課税事業者)
- 課税事業者選択届出書を提出している
- 基準期間がない新設法人でも、期首の資本金等が1,000万円以上である
- 事業の承継(相続・合併・分割)で、一定の基準に該当する
- 高額特定資産を取得した場合の制限がある
例外の細かい条件は、個別の事情で変わります。迷ったときは、国税庁のタックスアンサー No.6501 や税務署、税理士に確認してください。
免税事業者・課税事業者それぞれの注意点
免税事業者の注意点
免税事業者は、仕入で払った消費税が預かった消費税より多くても、還付を受けられません。設備投資が多い年は、かえって損になることがあります。
また、取引先の事業者にとっては、免税事業者からの仕入は仕入税額控除に制限がかかります。その経過措置はこちらの記事で整理しています。
課税事業者を選ぶという方法
免税事業者でも、「消費税課税事業者選択届出書」を出せば、自分の意思で課税事業者になれます。大きな設備を買う年などは、還付を受けるために選ぶ人もいます。
ただし注意点があります。いったん課税事業者を選ぶと、原則として2年間は免税事業者に戻れません。戻すには、2年を経過する日の属する課税期間の初日以後に「選択不適用届出書」を出す必要があります。
さらに、100万円以上の調整対象固定資産を仕入れて一般課税で申告した場合は、制限期間がもっと長くなります。届出の前に、必ず計画を立てましょう。
インボイス登録をすると課税事業者になる
適格請求書発行事業者(インボイス発行事業者)に登録すると、売上の規模にかかわらず課税事業者です。登録するかどうかは、取引先との関係で判断することになります。
申告と納付の期限
個人事業者の消費税は、翌年3月31日が申告と納付の期限です。たとえば令和7年分は、令和8年3月31日(火)が期限でした(国税庁の案内)。
振替納税を利用する場合の振替日は、令和7年分で令和8年4月30日(木)でした。令和8年分の日付は、国税庁の案内で確認してください。
課税事業者になった年は、その年の課税売上高が1,000万円以下でも申告と納付が必要です。所得税の確定申告と時期が重なるので、早めに準備しましょう。
よくある質問
Q. 売上が1,000万円以下なら、必ず消費税を納めなくていいですか。
A. いいえ。基準期間の課税売上高が1,000万円以下でも、インボイスの登録をしている場合や、特定期間の売上が1,000万円を超える場合などは、課税事業者になります。
Q. 基準期間の「前々年」とは、いつのことですか。
A. 個人事業者の場合、その年の2年前の1月1日から12月31日までです。令和8年分の判定なら、令和6年分の課税売上高を見ます。
Q. 開業したばかりでも消費税を納めますか。
A. 開業した年は基準期間がないため、原則として免税事業者です。ただし、特定期間の売上や、インボイスの登録、課税事業者選択届出書の提出があれば別です。法人は資本金等が1,000万円以上なら課税事業者になります。
関連記事
- 消費税1%への引下げ、事業者は何を準備すべきか―免税事業者の届出特例・簡易課税・レジ改修のポイント
- インボイス「2割特例」は令和8年分で終了 ― 令和9年から始まる「3割特例」とは
- インボイス経過措置は令和8年10月から70%控除に―免税事業者からの仕入れ、80%・70%・50%・30%の期間一覧
- 消費税の簡易課税、来年の「1%」引下げ前に見直すなら今―簡易課税制度選択・不適用届出書は12月31日が期限
- 飲食料品の消費税、令和9年4月から2年間1%に―対象品目と暮らしへの影響
出典(国税庁)
- No.6101 消費税の基本的なしくみ
- No.6303 消費税及び地方消費税の税率
- No.6401 仕入控除税額の計算方法
- No.6501 納税義務の免除
- No.6505 簡易課税制度(基準期間の説明を含む)
- No.6613 免税事業者と仕入税額の還付
- 消費税・地方消費税(個人事業者)の確定申告と納税は正しくお早めに(令和8年3月号)
免責事項:本記事は一般的な情報の提供を目的としており、個別の税務相談に代わるものではありません。具体的なご判断は、税務署や税理士にご相談ください。
本記事の内容は、2026年10月21日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。