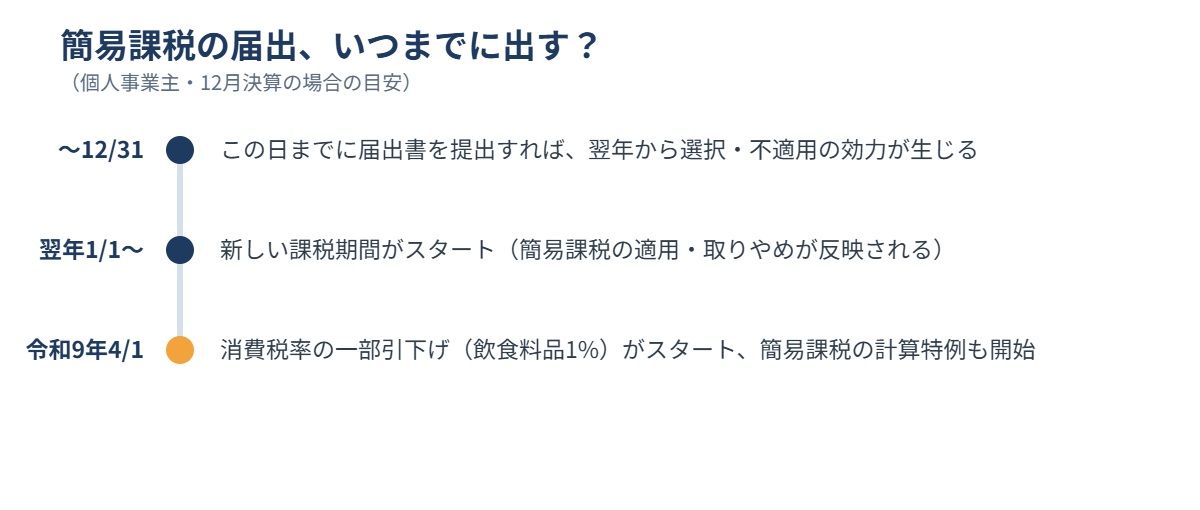
令和9年4月から飲食料品の消費税率が2年間「1%」に引き下げられます。この引下げにあわせて、消費税の「簡易課税制度」には計算方法の特例が設けられる予定です。簡易課税をすでに使っている方も、これから使うかどうか迷っている方も、年内に一度立ち止まって検討しておきたいタイミングです。簡易課税に関する届出書は「課税期間が始まる前日まで」が提出期限のため、個人事業主であれば12月31日が一つの区切りになります。
簡易課税制度とは―売上の消費税額から仕入税額を「みなし」で計算
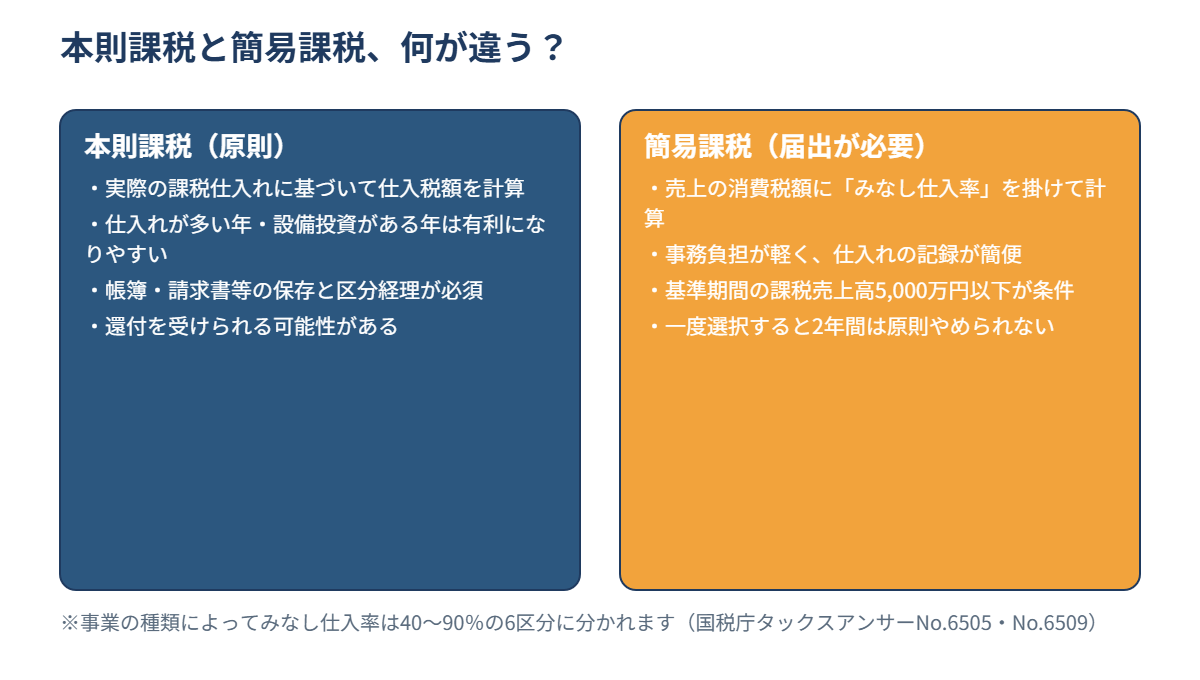
簡易課税制度は、中小事業者の事務負担に配慮した制度です。「消費税簡易課税制度選択届出書」を提出した課税事業者のうち、基準期間(個人事業者は前々年)の課税売上高が5,000万円以下の課税期間については、売上げに係る消費税額に、事業の種類ごとに定められた「みなし仕入率」を掛けて仕入税額を計算できます。実際の仕入れを一件ずつ集計する必要がないため、記帳の手間を減らせるのが特徴です。
| 事業区分 | みなし仕入率 |
|---|---|
| 第1種事業(卸売業) | 90% |
| 第2種事業(小売業、飲食料品に係る農業・林業・漁業) | 80% |
| 第3種事業(建設業・製造業・農林漁業の一部など) | 70% |
| 第4種事業(その他の事業) | 60% |
| 第5種事業(運輸通信業・金融保険業・サービス業など) | 50% |
| 第6種事業(不動産業) | 40% |
Q. 本則課税と簡易課税、結局どちらがお得なのですか?
A. 一概には言えず、実際の仕入れ・経費の割合によって変わります。仕入れや設備投資が多い年は、実額で計算する本則課税の方が納税額を抑えられることもあります。逆に、みなし仕入率が実際の仕入れ割合より高い業種(仕入れの少ないサービス業など)では、簡易課税の方が有利になりやすい傾向があります。
届出書の提出期限―「課税期間の初日の前日まで」がルール
簡易課税制度の適用を受けようとする事業者は、その課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を納税地の所轄税務署長に提出する必要があります。個人事業主の課税期間は暦年(1月1日〜12月31日)が基本ですので、来年から簡易課税を適用したい場合は、今年の12月31日までに届出書を提出しておく必要があります。逆に、簡易課税をやめて本則課税に戻したい場合は「消費税簡易課税制度選択不適用届出書」を同じ期限までに提出します。
なお、簡易課税の適用を受けている事業者は、事業を廃止した場合を除き、適用開始から2年を経過する日の属する課税期間の初日以後でなければ、不適用届出書を提出できない点にも注意が必要です。一度選択すると、最低2年間は簡易課税が続くことになります。
Q. インボイス登録にあわせて2割特例・3割特例を使っています。簡易課税への切り替えも年内でないとダメですか?
A. この場合は特例があります。2割特例(適格請求書発行事業者となる小規模事業者の経過措置)や3割特例の適用を受けた事業者が、その適用を受けた課税期間の翌課税期間に係る確定申告期限までに簡易課税制度選択届出書を提出すれば、その翌課税期間から簡易課税の適用を受けられます(翌課税期間が令和8年9月30日以前に終了する場合は、その課税期間の末日まで)。該当するかどうか迷う場合は、顧問税理士に早めに確認しておくと安心です。
来年の消費税率引下げで何が変わるのか
令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡について消費税率が引き下げられます。この引下げにあわせて、飲食料品の譲渡を行う事業者を対象に、簡易課税制度の計算方法の特例や、簡易課税制度選択不適用届出書の提出時期の特例が設けられる予定です。詳細は国税庁の「消費税率引下げ特設サイト」で随時更新される見込みのため、飲食料品を扱う個人事業主・小規模事業者の方は、年明け以降も情報を定期的に確認しておくとよいでしょう。
まとめ
簡易課税の選択・不適用は、どちらも「課税期間が始まる前日まで」という期限付きの手続きです。個人事業主であれば12月31日が目安になるため、今の時期から今年の仕入れ・経費の状況を振り返り、来年以降どちらの計算方法が自社に合っているかを検討しておきたいですね。判断に迷う場合は、早めに顧問税理士や税務署に相談することをおすすめします。
本記事の内容は、2026年10月14日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の判断については税理士にご確認ください。