令和9年4月1日から令和11年3月31日までの2年間、飲食料品(酒類を除く)の消費税率が1%に引き下げられます。制度の概要は前回の記事で解説しましたが、実際に飲食料品を扱う個人事業主・中小事業者にとっては、税率変更に伴う実務対応が必要になります。本記事では、国税庁の公表資料をもとに、事業者が確認しておきたい3つの特例と、レジ・会計ソフトの改修ポイントを整理します。
おさらい:令和9年4月から飲食料品は1%に
令和9年4月1日から令和11年3月31日までの2年間、飲食料品(酒類・外食を除く)の消費税率が1%(国・地方合計)に引き下げられます。対象品目の範囲は現行の軽減税率(8%)対象品目と同じです。この2年間限定の税率変更に伴い、飲食料品を扱う事業者は主に3つの特例を確認しておく必要があります。
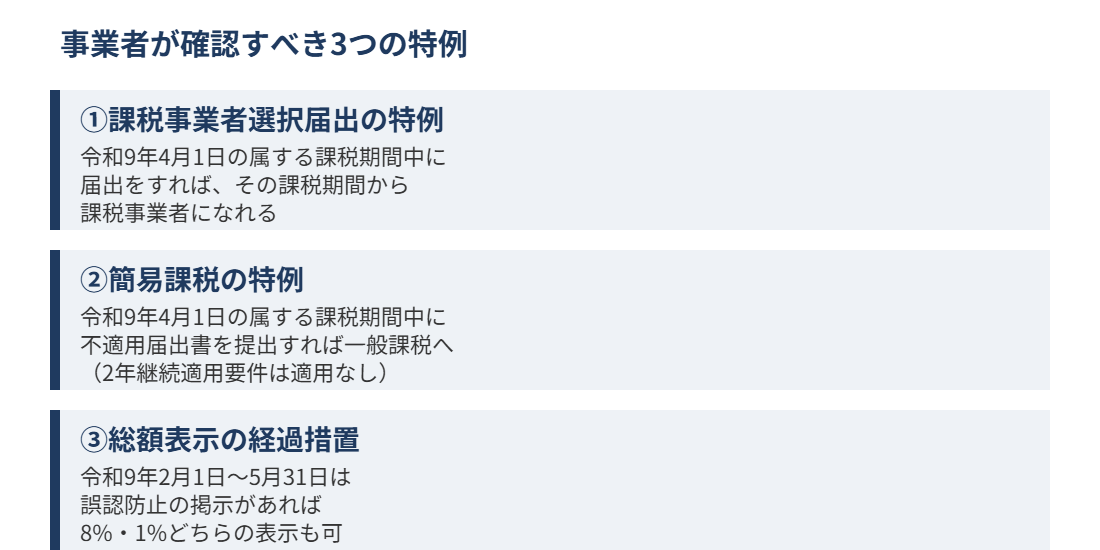
①免税事業者から課税事業者になるための届出特例
飲食料品の販売を行う免税事業者が、令和9年4月1日の属する課税期間中に課税事業者選択届出書を提出すれば、その課税期間から課税事業者になることができます。通常、課税事業者選択届出書は適用を受けようとする課税期間の開始前に提出する必要がありますが、この特例により期中からの選択が可能になります。インボイス発行事業者としての登録を検討している免税事業者は、このタイミングも選択肢の一つとして確認しておくとよいでしょう。
②簡易課税制度の特例
簡易課税制度を選択している事業者が、令和9年4月1日の属する課税期間中に簡易課税制度選択不適用届出書を提出すれば、その課税期間から一般課税(本則課税)に切り替えることができます。通常、簡易課税から一般課税への変更には2年間の継続適用要件がありますが、この特例期間についてはその要件が適用されません。飲食料品の仕入税額控除の実態に応じて、簡易課税と一般課税のどちらが有利か、この機会に試算しておくことをおすすめします。
③総額表示の経過措置
税率切り替えの前後、令和9年2月1日から5月31日までの間は、実際の支払額と誤認させないような掲示等をしている場合に限り、8%または1%のいずれかの税率で総額表示をしておくことが認められます。レジシステムや値札の一斉切り替えが間に合わない場合の実務的な救済措置ですので、対応スケジュールに余裕がない事業者は活用を検討しましょう。
レジ・会計ソフトの改修、いつまでに何を確認すべきか
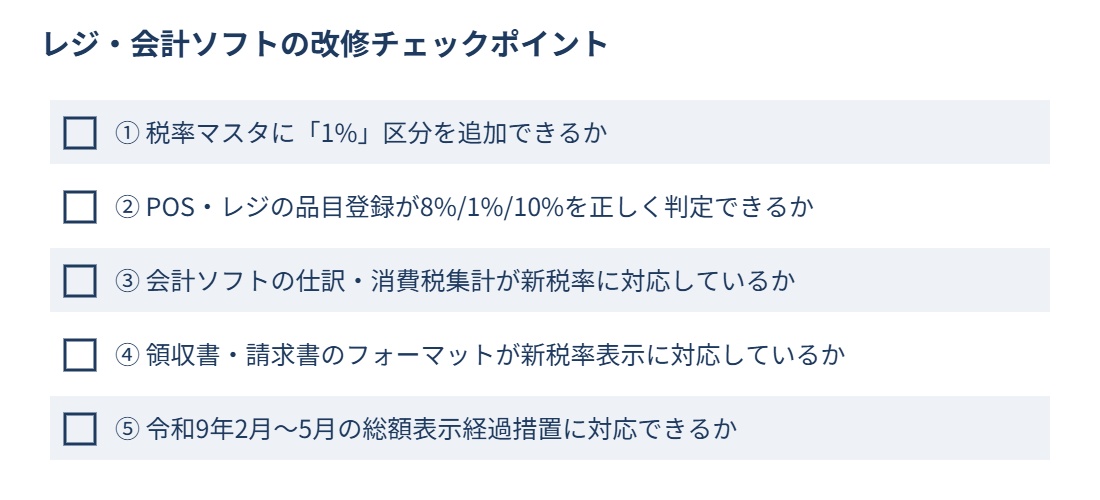
税率が10%・8%・1%の3段階になることで、レジや会計ソフト側の対応も欠かせません。特に飲食料品を扱う小売業・飲食テイクアウト業では、早めのシステムベンダーへの確認が重要です。
Q. インボイス(適格請求書)の記載はどう変わる?
A. インボイスには税率ごとに区分した合計額と適用税率、税率ごとの消費税額等を記載する必要があります。飲食料品1%・酒類等10%・外食10%というように、これまでの8%・10%の2区分から、実質的に税率区分が増えることになります。請求書・レシートのフォーマットが3区分に対応しているか、早めに確認しておきましょう。
- 自社の取扱商品のうち、1%対象となる飲食料品の範囲を洗い出す
- 利用しているレジ・会計ソフトのベンダーに、税率区分追加のアップデート時期を確認する
- 免税事業者の場合は、届出特例を使うかどうかを顧問税理士と相談して判断する
あわせてご覧ください
まとめ
飲食料品を扱う事業者は、①課税事業者選択届出の特例、②簡易課税制度の特例、③総額表示の経過措置という3つのポイントを押さえた上で、レジ・会計ソフトの改修スケジュールを早めにベンダーへ確認しておくことが重要です。制度の詳細は今後も追加情報が公表される可能性があるため、国税庁・財務省の発表を継続的にチェックしましょう。
本記事の内容は、2026年9月29日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。