令和8年9月15日、財務省から「令和9年度及び令和10年度の飲食料品に係る消費税率の臨時的な引下げ」が公表されました。令和9年4月1日から令和11年3月31日までの2年間、飲食料品にかかる消費税率が国・地方合計で1%に引き下げられるという、家計にも事業者にも影響の大きい制度変更です。本記事では、対象品目・適用税率・実施期間のポイントを、国税庁・財務省の一次情報に基づいて整理します。
飲食料品の消費税率が2年間、1%に
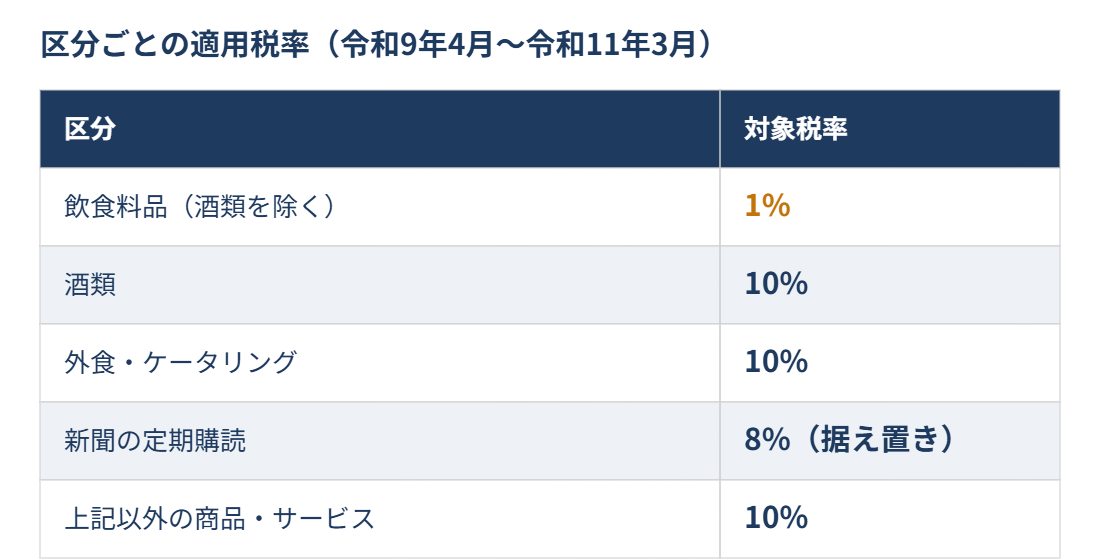
今回の措置により、令和9年4月1日から令和11年3月31日までの2年間、飲食料品(酒類を除く)にかかる消費税率が1%(国・地方合計)に引き下げられます。内訳は消費税率0.78%・地方消費税率0.22%です。物価高対策の一環として、期間限定の臨時的な措置という位置づけになっています。
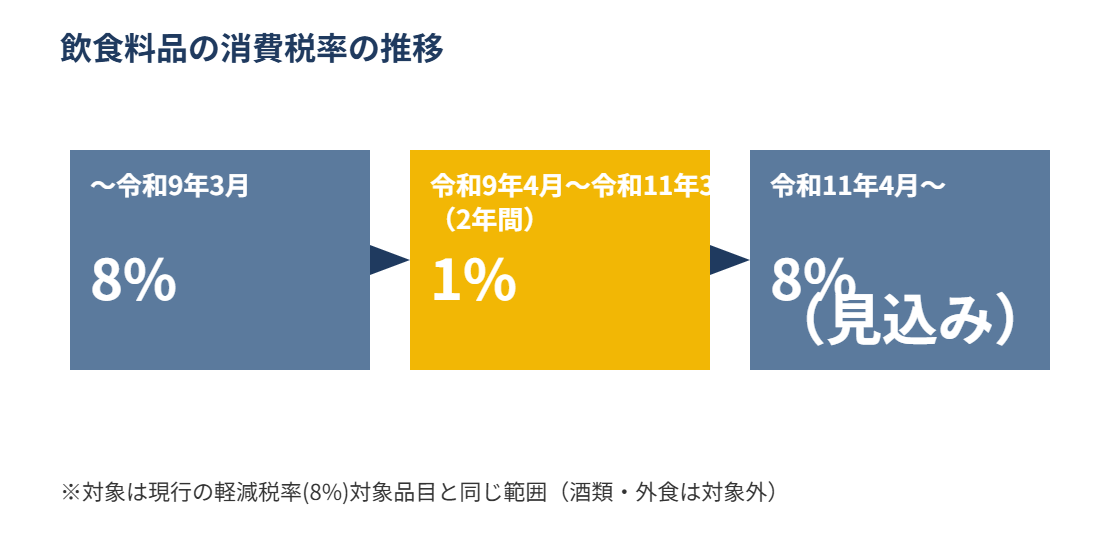
対象品目は、現行の軽減税率(8%)対象品目と同じ範囲
税率1%の対象となる飲食料品の範囲は、現行の軽減税率制度(8%)の対象品目と同じとされています。つまり、これまで軽減税率の対象だった食品表示法上の「食品」(酒類を除く)がそのまま1%の対象になるということです。一方、次のものは対象外となり、通常の10%のままです。
- 酒類(ビール・日本酒・ワインなど)
- 外食・ケータリング(レストランでの飲食、出前を除く宅配ケータリングサービスなど)
なお、新聞の定期購読料は軽減税率の対象ですが、今回の措置の対象には含まれず、引き続き8%のままとなる点に注意が必要です。
Q. スーパーのお弁当やテイクアウトはどうなる?
A. スーパーやコンビニで購入する弁当・惣菜などのテイクアウト(持ち帰り)は、現行の軽減税率と同様に飲食料品として扱われるため、1%の対象になると考えられます。一方、店内で飲食する場合(いわゆる「外食」)は対象外で10%のままです。この線引きは現行の軽減税率制度と基本的に同じ考え方が引き継がれます。
実施前後の価格表示にも経過措置あり
税率の切り替え直前・直後は、店舗のレジシステムや値札の対応が間に合わないケースも想定されます。そのため、令和9年2月1日から5月31日までの間は、実際の支払額と誤認させないような掲示等をしていれば、8%または1%のいずれかの税率で総額表示をしておくことが認められる特例が設けられています。買い物の際にレシートの税率表示が想定と違っていても、この経過措置による場合があります。
今回の措置はあくまで「令和9年4月1日から令和11年3月31日までの2年間」の時限的な引下げです。令和11年4月以降は、現時点の制度上、軽減税率(8%)に戻ることが前提とされています。今後の議論の推移にも注目が必要です。
あわせてご覧ください
まとめ
令和9年4月から令和11年3月までの2年間、飲食料品(酒類・外食を除く)の消費税率が1%に引き下げられます。対象品目の範囲は現行の軽減税率制度と同じで、酒類・外食は10%のまま据え置かれます。実施前後の価格表示には経過措置もあるため、事業者側の準備も含めて今後の続報を確認していきましょう。事業者側が具体的に何を準備すべきかは、続く記事で詳しく解説します。
本記事の内容は、2026年9月29日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。