個人事業主やフリーランスにとっておなじみの「青色申告特別控除」ですが、令和9年分(2027年に提出する確定申告)から、現行の65万円に加えて新たに75万円の控除枠が設けられます。令和8年度税制改正の大綱に盛り込まれた内容で、財務省・国税庁の公表資料をもとに、何がどう変わるのかを整理します。
現在の青色申告特別控除の仕組みをおさらい
青色申告特別控除は、事業所得や不動産所得がある青色申告者が受けられる控除で、記帳の方法や申告方法に応じて控除額が3段階に分かれています。
| 控除額 | 主な要件 |
|---|---|
| 10万円 | 55万円・65万円の要件に該当しない青色申告者 |
| 55万円 | 不動産所得・事業所得を生ずべき事業を営み、複式簿記による記帳を行い、期限内に申告書を提出 |
| 65万円 | 55万円の要件に加えて、優良な電子帳簿の要件を満たして電子帳簿保存を行うか、e-Taxで申告 |
令和9年分から何が変わるのか
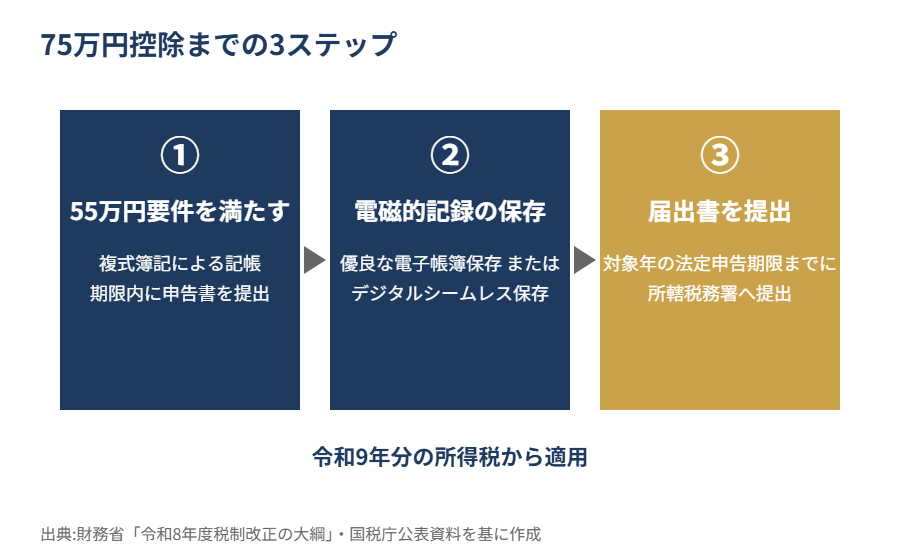
令和8年度税制改正の大綱(令和7年12月26日閣議決定)により、青色申告特別控除に新たに75万円の枠が設けられます。対象になるのは、55万円控除の要件を満たした上で、仕訳帳および総勘定元帳について電磁的記録の保存等を行っている方です。電磁的記録の保存方法は、次の2つのいずれかに該当する必要があります。
- 優良な電子帳簿保存:仕訳帳・総勘定元帳を電子データで保存し、「訂正・削除履歴が残ること」「帳簿間の相互関連性」「検索機能の確保」の3要件をすべて満たす
- デジタルシームレス保存:特定電子計算機処理システムを使用し、電子取引の取引情報に係る電磁的記録の保存を当該システムで適正に行う(デジタルインボイスや預貯金決済データの活用が想定される)
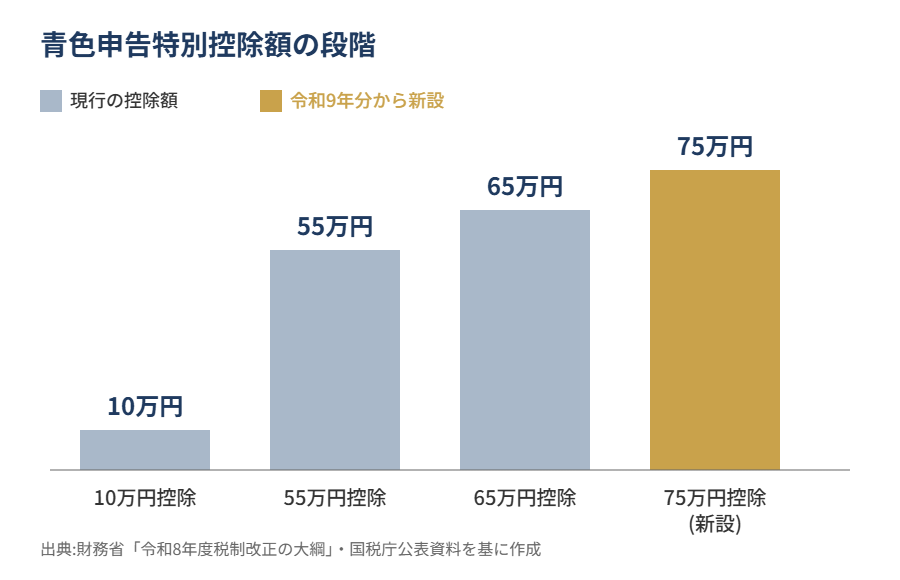
施行時期は「令和9年分以後の所得税について適用する」とされており、令和8年分(2026年分)の確定申告では、これまでどおり65万円が上限です。75万円の適用を受けるには、対象年の法定申告期限までに、選択する方法に応じた届出書を所轄税務署へ提出する必要があります。
A. いいえ、自動では変わりません。65万円の要件(電子帳簿保存またはe-Tax申告)を満たしているだけでは75万円にはならず、上記の「優良な電子帳簿保存」または「デジタルシームレス保存」のいずれかの要件を満たし、期限内に届出書を提出することが必要です。
会計ソフトを使ってどう対応すればよいか
75万円控除の要件である「訂正・削除履歴が残ること」「帳簿間の相互関連性」「検索機能の確保」は、クラウド会計ソフトなど電子帳簿保存法に対応したシステムで記帳することを前提とした要件です。ご自身が使っている会計ソフトが、優良な電子帳簿の要件に対応した機能を備えているかどうかを、まずは確認しておくとよいでしょう。
A. 75万円控除の適用は令和9年分からですが、要件となる電子帳簿保存の体制(訂正削除履歴・相互関連性・検索機能)は、記帳を始めた時点からのデータが対象になり得るため、令和8年分のうちから対応した記帳方法に切り替えておくと、翌年の届出がスムーズになります。
今から準備しておきたいポイント
- 使用している会計ソフトが「優良な電子帳簿」の3要件に対応しているか確認する
- 「優良な電子帳簿保存」と「デジタルシームレス保存」のどちらの方式で75万円控除を目指すか検討する
- 届出書の提出期限(対象年の法定申告期限まで)を確認し、早めに準備する
- 判断に迷う場合は、顧問税理士や税務署に事前に相談する
個人事業主の確定申告に関連するその他の制度変更については、以下の記事もあわせてご覧ください。
インボイス「2割特例」の終了時期など、個人事業主の確定申告に関わる改正点もあわせてご確認ください。
まとめ
青色申告特別控除は、令和9年分から現行の65万円に加えて75万円の枠が新設されます。適用には「優良な電子帳簿保存」または「デジタルシームレス保存」のいずれかの要件を満たし、期限内に届出書を提出することが必要です。令和8年分の申告ではまだ変更はありませんが、要件を満たす記帳体制への切り替えは早めに検討しておきたいところです。
本記事の内容は、2026年9月3日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務判断については、必ず税理士等の専門家にご相談ください。