国税庁が令和8年8月に公表した「令和7年度租税滞納状況の概要」によると、令和7年度に新たに発生した国税の滞納額は9,935億円でした。数字だけ見ると大きく感じますが、徴収決定済額に対する割合は1.1%で、国税庁は「低水準で推移」と整理しています。とはいえ、滞納の内訳を税目別に見ると、確定申告で納める所得税(申告所得税)の動きが気になるところです。
この記事では、公表データから読み取れるポイントと、「納期限までに払えない」と気づいたときに使える猶予制度を、税理士の目線で整理します。確定申告の全体像から確認したい方は、先に確定申告とは?必要な人・期限・税額計算の流れもご覧ください。
令和7年度の租税滞納状況:全体像
まず、全体の数字を表で見てみましょう(単位:億円。国税庁の公表資料より)。
| 項目 | 令和7年度 | 前年度比 |
|---|---|---|
| 徴収決定済額 | 897,949 | 110.6% |
| 新規発生滞納額 | 9,935 | 100.1% |
| 整理済額 | 9,802 | 103.3% |
| 当年度末の滞納整理中の額(次期繰越額) | 9,847 | 101.4% |
新規に発生した滞納額はほぼ横ばい(100.1%)で、整理済額が103.3%と増えたものの、年度末に残る滞納額は9,847億円と前年度より1.4%増えています。滞納発生割合は1.1%、つまり納めるべき税額のおよそ98.9%は滞納なく納付されている計算です。
長い目で見ると、新規発生滞納額はピーク時(平成4年度・1兆8,903億円)の約5割、滞納残高もピーク時(平成10年度・2兆8,149億円)の約3割まで下がっています。
税目別に見ると、申告所得税が最も大きい
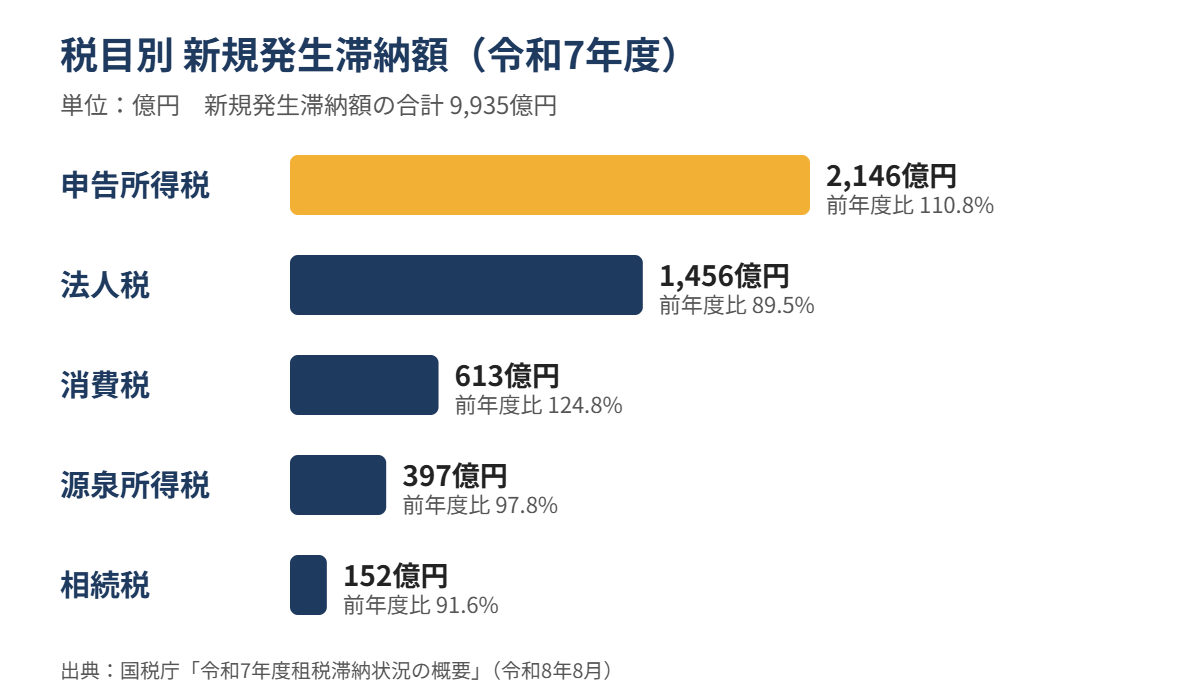
税目別の新規発生滞納額は、申告所得税が2,146億円(前年度比110.8%)で、主要税目の中では最も大きくなりました。法人税は1,456億円(同89.5%)、消費税は613億円(同124.8%)、源泉所得税は397億円(同97.8%)、相続税は152億円(同91.6%)です。前年度比は、公表された税目別の表の数値から当サイトで計算しています。
もう少し踏み込んで、各税目の徴収決定済額に対して新規滞納がどのくらい発生したかを、当サイトで計算してみました(概算です)。
| 税目 | 徴収決定済額(億円) | 新規発生滞納額(億円) | 割合(概算) |
|---|---|---|---|
| 申告所得税 | 51,322 | 2,146 | 約4.2% |
| 消費税 | 40,631 | 613 | 約1.5% |
| 法人税 | 233,180 | 1,456 | 約0.6% |
| 相続税 | 74,618 | 152 | 約0.2% |
| 源泉所得税 | 232,541 | 397 | 約0.2% |
税額に対する滞納の出やすさでは、申告所得税と消費税が目立ちます。どちらも、自分で税額を計算して納める税目です。個人事業主の方は、所得税と消費税の両方の納付が重なる時期の資金繰りに、特に注意しておきたいところですね。
Q&A:期限までに払えないとき、放置するとどうなる?
Q. 納期限を過ぎると、すぐに差押えになりますか?
A. すぐに差押えになるわけではありません。ただし、国税が法定納期限までに納付されないと、原則として法定納期限の翌日から納付までの日数に応じて延滞税がかかります。督促状が届いてもなお納付されない場合は、財産の差押えなどの滞納処分を受けることがあります。
Q. 払えないとわかったら、まず何をすればよいですか?
A. 納期限が来る前、遅くとも早い段階で、所轄の税務署の徴収担当に相談することです。国税庁も、納付が難しい場合は早めに相談するよう案内しています。一時に納付することが難しい場合は、申請により「換価の猶予」や「納税の猶予」が認められることがあります。
納付が難しいときの2つの猶予制度
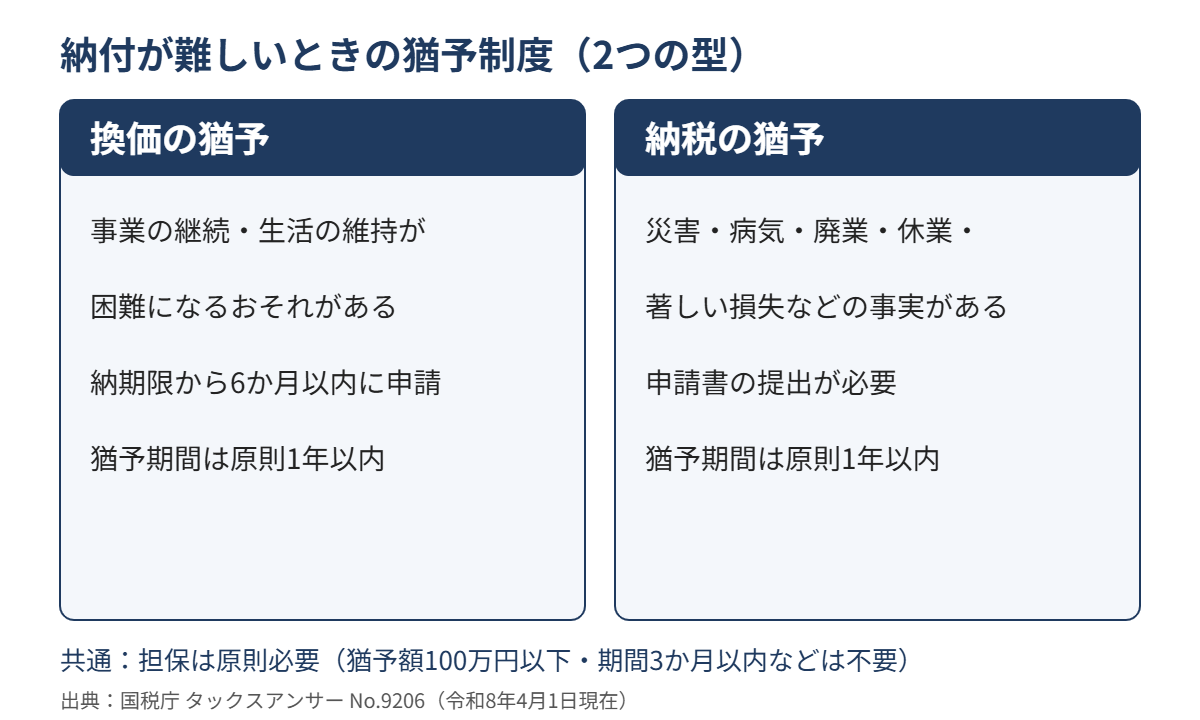
換価の猶予(原則1年以内)
次の1〜5のすべてに当てはまる必要があります。
- 一時に納付すると、事業の継続または生活の維持が困難になるおそれがあると認められること
- 納税について誠実な意思があると認められること
- 猶予を受けようとする国税以外の国税を滞納していないこと
- 納期限から6か月以内に申請書が提出されていること
- 原則として担保が提供されていること
申請によるもののほか、税務署長の職権による換価の猶予もあります。
納税の猶予(原則1年以内)
こちらは、次のような事実があって一時に納付できない場合に使います。
- 財産の災害や盗難にあったこと
- 納税者やご家族が病気やけがをしたこと
- 事業を廃止または休止したこと
- 事業で著しい損失を受けたこと
- 上記に類する事実があること
このほか、本来の期限から1年以上経ってから修正申告などで税額が確定した場合にも、納税の猶予を受けられることがあります。この場合は、納期限までに申請書を出す必要があります。
担保・期間・延滞税のポイント
- 担保:原則として猶予額に相当する担保が必要ですが、猶予額が100万円以下の場合、猶予期間が3か月以内の場合、担保にできる財産がないなどの事情がある場合は不要です。
- 猶予期間:1年の範囲内で、最も早く完納できると認められる期間に限られ、原則として猶予期間中の各月に分割して納付します。やむを得ない理由があれば、当初の期間が終わる前に申請して延長でき、当初期間と合わせて2年を超えない範囲です。
- 延滞税:猶予期間中の延滞税は、免除または軽減されます。
- 申請先:所轄の税務署長です。申請書のほか、財産収支状況書(100万円を超える場合は財産目録と収支の明細書)などを提出します。
なお、猶予が認められるかどうかや期間・担保の取扱いは、個々の事情で異なります。実際に申請を考える場合は、税務署や顧問の税理士に早めにご相談ください。
そもそも滞納しないために:今からできる備え
国税庁の公表資料では、滞納の未然防止策として、次のような取組が紹介されています。
- 振替納税、ダイレクト納付、クレジットカード納付、スマホアプリ納付など、キャッシュレス納付の活用
- 納税資金をあらかじめ準備しておける「予納ダイレクト」の利用
- 納税コールセンターによる電話での案内(令和7年7月〜令和8年6月の催告対象は約114.8万者で、うち約82.9万者(72.2%)が完納、約11.6万者(10.1%)が納付誓約中)
個人事業主の方は、「売上=使えるお金」ではなく、所得税・住民税・消費税などの納税分を、毎月の売上から別口座に取り分けておくと安心です。所得税の予定納税や消費税の納付時期も、年間のカレンダーに書き込んでおきましょう。e-Taxでの納付方法を確認しておきたい方は、所得税申告のe-Tax利用率に関する記事も参考になります。
まとめ
- 令和7年度の新規発生滞納額は9,935億円(前年度比100.1%)で、滞納発生割合は1.1%と低水準
- 税目別では申告所得税が2,146億円で最大、消費税は前年度比124.8%と増加
- 払えないときは放置せず、納期限前から税務署に相談し、換価の猶予・納税の猶予の利用を検討
- 普段から納税資金を取り分け、キャッシュレス納付や予納ダイレクトを活用
関連記事として、法人税の申告所得は前年比116.2%に―国税庁「令和7事務年度 法人税等の申告事績」を読む、源泉徴収と年末調整の仕組み、青色申告と白色申告の違いもあわせてご覧ください。
本記事の内容は、2026年11月3日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
免責事項:本記事は一般的な情報提供を目的としたものです。個別の税務判断や猶予の申請については、所轄の税務署または税理士にご相談ください。