中小企業や個人事業を営む方にとって、「誰に事業を引き継ぐか」は避けられない大きなテーマですね。この事業承継を税金の面で後押しする「事業承継税制」の「特例承継計画」について、令和8年度税制改正で提出期限が延長されることになりました。今回は、法人版・個人版それぞれの変更点と、今から準備しておきたいことを解説します。
事業承継税制とは
事業承継税制は、会社の株式や個人事業の事業用資産を後継者に引き継ぐ際にかかる相続税・贈与税の納税を、一定の条件のもとで猶予(将来的には免除となる場合もあります)する制度です。対象によって「法人版」と「個人版」の2種類に分かれます。
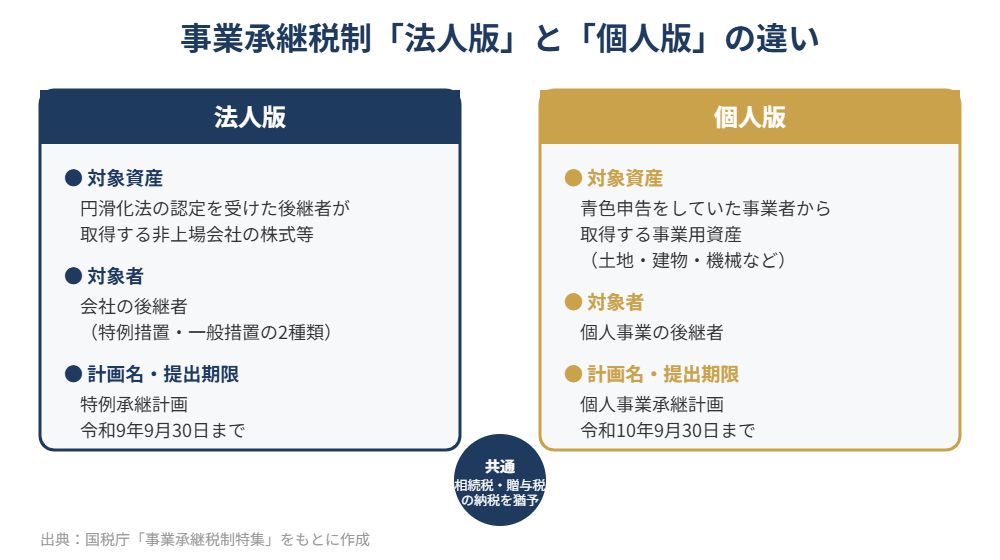
- 法人版:中小企業経営承継円滑化法の認定を受けた後継者が、非上場会社の株式等を取得する場合に適用されます(特例措置と一般措置があります)。
- 個人版:青色申告をしていた事業者から、後継者が事業用資産(土地・建物・機械など)を取得する場合に適用されます。
いずれも、適用を受けるにはあらかじめ「特例承継計画」(法人版)または「個人事業承継計画」(個人版)を都道府県に提出し、確認を受けておくことが前提条件になっています。
Q. 計画を提出していないと、事業承継税制は使えないのですか?
A. 原則として使えません。法人版の特例措置・個人版とも、計画の提出と確認が納税猶予の前提条件になっています。期限内に提出していないと、法人版であれば猶予割合や対象株式数が限定される「一般措置」など、より限定的な制度しか使えなくなる点に注意が必要です。
何が変わったのか―事業承継税制「特例承継計画」の提出期限が延長
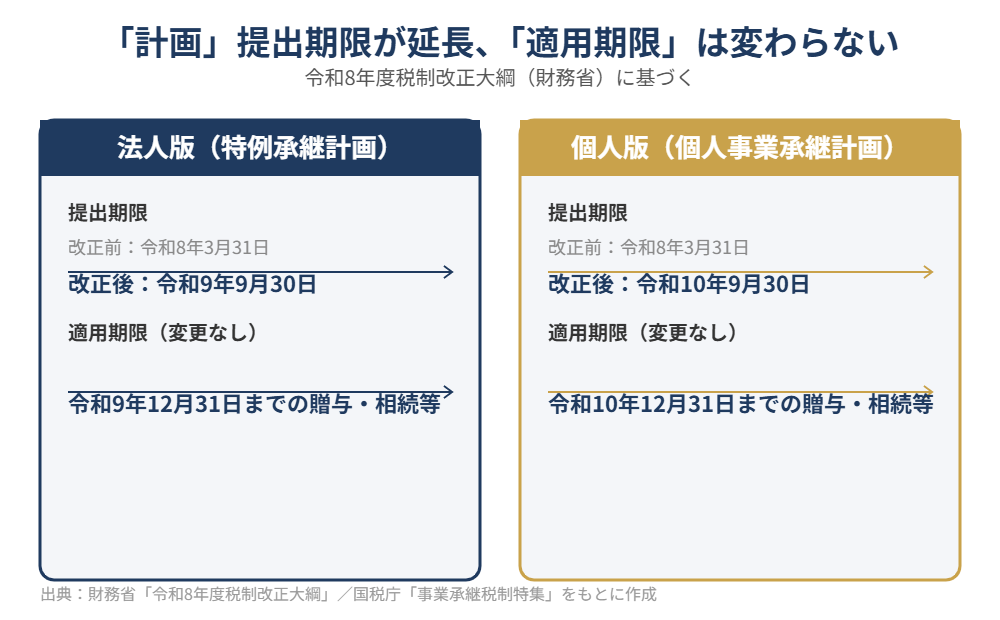
令和8年度税制改正大綱では、法人版の特例承継計画の提出期限を1年6か月、個人版の個人事業承継計画の提出期限を2年6か月、それぞれ延長する方針が示されました。
| 区分 | 改正前の提出期限 | 改正後の提出期限 |
|---|---|---|
| 法人版(特例承継計画) | 令和8年3月31日 | 令和9年9月30日 |
| 個人版(個人事業承継計画) | 令和8年3月31日 | 令和10年9月30日 |
なお、今回の大綱は今後国会に提出される税制改正法案によって内容が確定するものであり、国会審議の状況によって変更される可能性がある点はご留意ください。
Q. 提出期限が延びたということは、猶予を受けられる期間(適用期限)も延びたのですか?
A. いいえ、適用期限は変更されていません。国税庁の案内によれば、法人版の特例措置は令和9年12月31日まで、個人版は令和10年12月31日までの贈与・相続等が対象です(2026年10月時点)。つまり「計画を提出できる期間」は延びましたが、「実際に贈与・相続をして適用を受けられる期間」はこれまでと変わらないため、計画提出を先延ばしにしすぎると、実際の事業承継のタイミングが適用期限に間に合わなくなるおそれがあります。
個人事業主・中小企業経営者が今から準備すべきこと
- 後継者の有無と、承継を考えている時期を具体的に検討する。
- 自社・自分の事業が「法人版」「個人版」のどちらの対象になるかを確認する。
- 特例承継計画・個人事業承継計画の作成には、認定経営革新等支援機関(税理士・商工会議所など)の所見の記載が必要になるため、早めに税理士へ相談する。
- 提出期限が延びたからと先延ばしにせず、適用期限(法人版:令和9年12月31日、個人版:令和10年12月31日)を意識して準備を進める。
事業承継にあわせて、個人事業主の方が 小規模企業共済・経営セーフティ共済を活用している場合は、契約の引き継ぎ方法もあわせて確認しておくとよいでしょう。また、事業用の不動産を後継者に引き継ぐ際は、相続登記の義務化にも対応が必要になるケースがあるため、合わせて確認しておきましょう。
法案成立前の留意点
今回ご紹介した内容は、令和8年度税制改正大綱に基づくものであり、実際に法律として成立するのは今後の通常国会での審議を経てからになります。大綱の内容が最終的な法律と異なる場合もあるため、個別の事業承継を具体的に検討される際は、最新の情報を税理士などの専門家に確認しながら進めることをおすすめします。
なお、個別の税務相談については、お近くの税理士にご相談いただくことをおすすめします。
本記事の内容は、2026年10月15日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。