最終更新日:2026年11月2日
国税庁が、令和7事務年度の「法人税等の申告(課税)事績の概要」を公表しました。ニュースで「法人税の申告所得が増えた」と見かけても、何がどれくらい増えたのか、自社に関係があるのかは分かりにくいですよね。
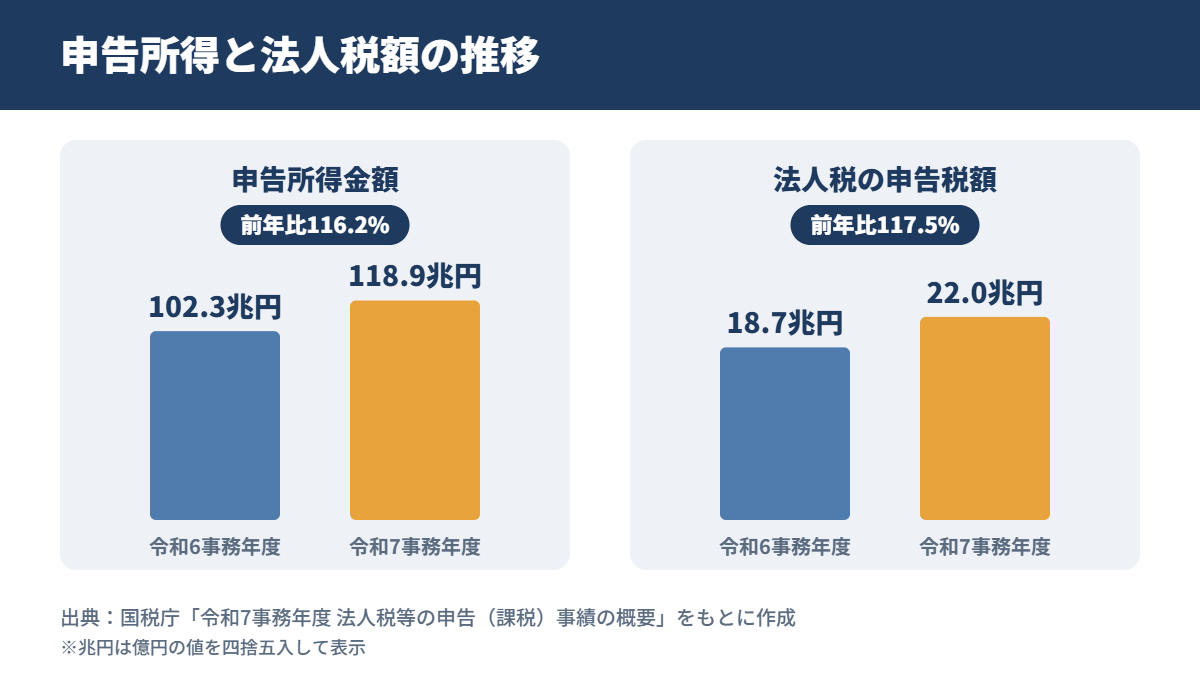
結論から言うと、法人税の申告所得金額は118兆9,000億円で、前年の116.2%でした。申告税額も21兆9,962億円と、前年の117.5%に増えています。数字は国税庁の資料で確認したものだけを使っています。
法人税の基本的な仕組みを先に知りたい方は、法人税の仕組みと税率の基礎解説もあわせてご覧ください。
この記事の目次
- 今回公表された「申告事績」とは
- 申告所得金額と申告税額は前年からどう動いたか
- 黒字申告割合と、1件当たりの所得金額
- 源泉所得税等の税額は23兆8,314億円
- 中小企業・個人事業主はこの数字をどう読むか
- よくある質問
- 関連記事
今回公表された「申告事績」とは
申告事績は、国税庁が1年分の申告状況を集計してまとめた統計です。今回は令和7事務年度の法人税、地方法人税、源泉所得税及び復興特別所得税が対象です。
集計の範囲は、資料の注記では次のとおりです。法人税は、令和7年4月1日から令和8年3月31日までに終了した事業年度の申告が対象です。令和8年7月31日までの申告分を、令和8年8月末現在でまとめています。
源泉所得税は、令和7年7月1日から令和8年6月30日までに提出のあった徴収高計算書の税額が集計されています。法人税と源泉所得税で、集計の切り口が違う点に気をつけてください。
申告所得金額と申告税額は前年からどう動いたか
まず、法人税の申告の全体像を表にまとめます。件数の単位は千件、金額の単位は億円です。
| 項目 | 令和6事務年度 | 令和7事務年度 | 前年比 |
|---|---|---|---|
| 申告件数 | 3,220千件 | 3,267千件 | 101.5% |
| 申告所得金額 | 1,023,381億円 | 1,189,000億円 | 116.2% |
| 法人税の申告税額 | 187,139億円 | 219,962億円 | 117.5% |
| 地方法人税の申告税額 | 21,719億円 | 25,320億円 | 116.6% |
申告件数はほぼ横ばいですが、所得と税額は大きく増えています。申告所得金額は約16.2%、法人税の申告税額は約17.5%の増加です。
なお、資料には増加の理由までは書かれていません。景気や物価、制度の影響など、背景を断定することは避けておきましょう。
黒字申告割合と、1件当たりの所得金額
次に、黒字で申告した法人の状況です。黒字申告件数は1,220千件で、申告件数に占める割合(黒字申告割合)は37.3%でした。前年は36.5%ですので、0.8ポイントの上昇です。
黒字申告1件当たりの所得金額は97,455千円で、前年(87,074千円)の111.9%でした。ただし、これは大きな法人を含めた平均です。一般的な中小企業の水準を示す数字ではありません。
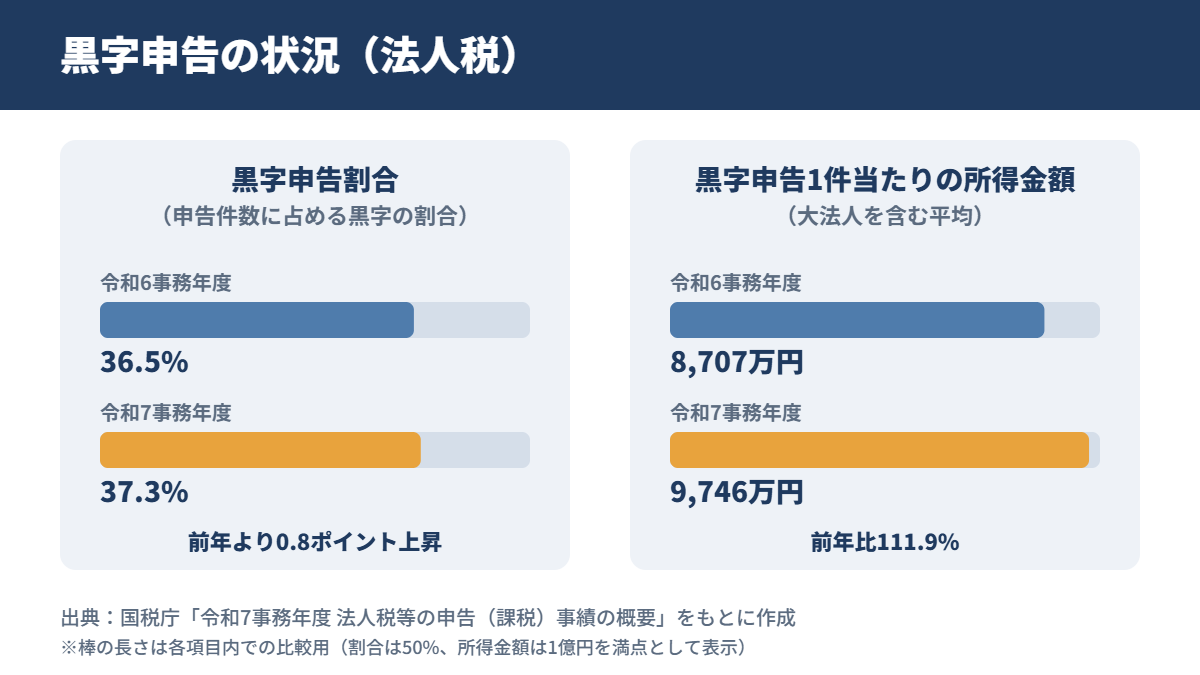
| 項目 | 令和6事務年度 | 令和7事務年度 | 前年比・増減 |
|---|---|---|---|
| 黒字申告件数 | 1,175千件 | 1,220千件 | 103.8% |
| 黒字申告割合 | 36.5% | 37.3% | +0.8ポイント |
| 黒字申告1件当たり所得金額 | 87,074千円 | 97,455千円 | 111.9% |
| 申告欠損金額 | 174,925億円 | 171,046億円 | 97.8% |
黒字申告割合が37.3%ということは、黒字以外の申告(赤字など)が6割強あるということです。赤字申告が多い点は、中小企業の経営環境を考えるうえで見落とせません。
源泉所得税等の税額は23兆8,314億円
同じ資料には、源泉所得税及び復興特別所得税の税額も載っています。令和7事務年度の合計は23兆8,314億円で、前年(20兆3,445億円)の117.1%でした。
| 所得の区分 | 令和6事務年度 | 令和7事務年度 | 前年比 |
|---|---|---|---|
| 給与所得 | 123,694億円 | 142,558億円 | 115.3% |
| 退職所得 | 3,389億円 | 3,838億円 | 113.2% |
| 利子所得等 | 5,365億円 | 8,590億円 | 160.1% |
| 配当所得 | 32,503億円 | 40,974億円 | 126.1% |
| 特定口座内保管上場株式等の譲渡所得等 | 14,251億円 | 16,641億円 | 116.8% |
| 報酬料金等所得 | 12,211億円 | 12,565億円 | 102.9% |
| 非居住者等所得 | 12,031億円 | 13,149億円 | 109.3% |
| 合計 | 203,445億円 | 238,314億円 | 117.1% |
給与所得の源泉徴収が最も大きく、14兆2,558億円です。利子所得等は前年比160.1%と、伸び率が目立ちます。給与の天引きの仕組みは、源泉徴収と年末調整の基礎解説で整理しています。
中小企業・個人事業主はこの数字をどう読むか
この統計は、日本全体の申告をならした結果です。自社の税額が増えるという意味ではありませんし、税率が変わったという話でもありません。
ただ、読み方のポイントはいくつかあります。
- 全体の所得が増えていても、黒字申告は37.3%にとどまります。赤字の会社が多いことは、統計からも分かります。
- 1件当たりの所得金額は大法人を含む平均です。自社の数字と単純に比べるのは避けましょう。
- 源泉所得税は、給与のほか配当や報酬にもかかります。支払う側は、区分ごとの源泉徴収と納付期限の確認が欠かせません。
個人事業主から法人化を考えている方は、法人成りのメリット・デメリットも参考にしてください。設備投資を検討している法人は、減価償却の基礎解説もあわせてどうぞ。
よくある質問
Q. 「事務年度」とは何ですか?
A. 国税庁が事務の区切りとして使う期間です。今回の資料では、法人税は令和7年4月1日から令和8年3月31日までに終了した事業年度の申告、源泉所得税は令和7年7月1日から令和8年6月30日までの提出分を集計しています。
Q. 申告所得が増えたので、法人税の税率は上がりますか?
A. いいえ。今回の公表は申告の実績をまとめた統計で、税率を変えるものではありません。税率の考え方は、法人税の仕組みと税率の解説で確認できます。
Q. 黒字申告割合37.3%は、会社の6割強が赤字という意味ですか?
A. 資料の数字を割り算すると、黒字申告件数が申告件数の37.3%にあたります。残りは黒字以外の申告です。ただし、赤字の中身(所得ゼロの法人など)までは資料から読み取れません。
関連記事
- 法人税の仕組みと税率とは?中小法人の軽減税率を基礎から解説(令和8年版)
- 源泉徴収と年末調整の仕組みとは?毎月の天引きから年末の精算までを基礎から解説(令和8年版)
- 法人成りのメリット・デメリットとは?個人事業主が法人化する前に知りたい税金と手続きを基礎から解説(令和8年版)
- 減価償却とは?定額法と定率法・耐用年数を基礎から解説(令和8年版)
- 所得税申告のe-Tax利用率は77.4%に―令和7年度の国税庁統計と、令和9年1月開始予定の開業届出の一括提出
出典
本記事の内容は、2026年11月2日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
免責事項:この記事は一般的な情報提供を目的としたものです。個別の税務判断や申告については、税理士などの専門家にご相談ください。