不動産を持つと、「固定資産税」という税金の通知が届きます。一方で、家や土地を買ったときには「不動産取得税」という別の税金がかかります。名前は似ていますが、課税される場面はまったく違います。
この記事では、2つの税金の仕組みを基礎から整理します。総務省の公開資料をもとに、税率・特例・納め方を確認していきましょう。
この記事のポイント
- 固定資産税は、毎年1月1日時点の所有者にかかる市町村の税金で、標準税率は1.4%です。
- 住宅が建つ土地は、課税標準が価格の6分の1(200㎡以下の部分)などに軽減されます。
- 不動産取得税は、不動産を取得した人に一度かかる税金で、住宅・土地の税率は令和9年3月31日まで3%です。
- 新築住宅には、どちらの税にも軽減措置があります。
固定資産税とは?
固定資産税は、土地・家屋・償却資産を持っている人にかかる税金です。償却資産とは、土地や家屋以外で、事業のために使える資産のことです。
納税義務者は、原則として固定資産の所有者です。土地や家屋は登記簿などに所有者として登録されている人、償却資産は償却資産課税台帳に登録されている人が対象になります。
いつの所有者で判断するかというと、毎年1月1日(賦課期日)です。課税標準は固定資産の価格(評価額)で、総務省は「適正な時価」と説明しています。
標準税率は1.4%です。ただし、市町村は条例でこれと異なる税率を定めることができます。納期も市町村の条例で決まり、原則として年4回に分けて納めます。希望すれば、一度に全額を納めることもできます。
Q. 年の途中で不動産を売ったら、その年の固定資産税はどうなりますか?
A. 納税義務者は1月1日時点の所有者が原則です。ですから、年の途中で売っても、納税通知書は1月1日の所有者に届きます。売買の際に、買主と日割りで精算する取り決めをすることがありますが、これは当事者間の契約の話ですね。
固定資産税の計算方法
税額は「課税標準額 × 税率」で計算します。次の例で、住宅用地の特例の効果を見てみましょう。
- 土地(200㎡以下の住宅用地)の価格:3,000万円
- 特例なしの課税標準額:3,000万円 → 税額は 3,000万円 × 1.4% = 42万円
- 小規模住宅用地の特例ありの課税標準額:3,000万円 × 1/6 = 500万円 → 税額は 500万円 × 1.4% = 7万円
あくまで仕組みを理解するための簡略化した例です。実際の税額は、負担調整措置や市町村の税率などで変わります。
住宅用地の特例で税金が軽くなる
人が住む家が建っている土地は、課税標準が大きく下がります。総務省の資料では、次のように説明されています。
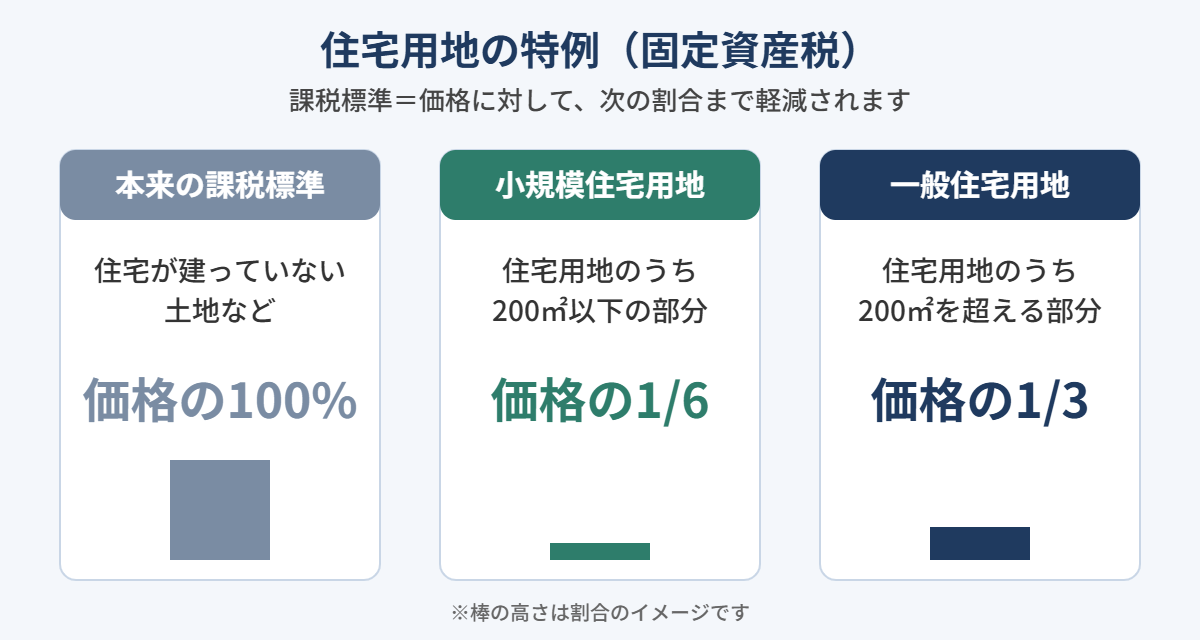
- 小規模住宅用地(200㎡以下の部分):課税標準額が価格の6分の1
- 一般住宅用地(200㎡を超える部分):課税標準額が価格の3分の1
更地にすると特例が使えなくなるため、家を取り壊すと税額が上がる場合があります。空き家の扱いを考えるときは、この点も頭に入れておきましょう。相続した不動産を放置しないための手続きについては、相続登記の義務化の記事もあわせてご覧ください。
新築住宅は固定資産税が2分の1になる
令和13年3月31日までに新築された住宅には、固定資産税の減額があります。減額割合は2分の1で、対象は居住部分の床面積120㎡までです。
- 一般の住宅:新築後3年度分(3階建以上の耐火構造などは5年度分)
- 長期優良住宅:新築後5年度分(3階建以上の耐火構造などは7年度分)
床面積などの要件は、令和8年度の改正でも見直されています。詳しくは新築住宅の固定資産税・不動産取得税の記事で解説しています。
免税点とは?
土地・家屋・償却資産には、それぞれ「免税点」があります。課税標準額が免税点に満たない場合は、固定資産税がかかりません。総務省の資料には、次のとおり示されています。
- 現行:土地30万円、家屋20万円、償却資産150万円
- 令和9年度から:土地30万円、家屋30万円、償却資産180万円
令和9年度以降に引き上げられるのは、家屋と償却資産です。事業用の資産をお持ちの方は、償却資産の申告も忘れないようにしてください。
不動産取得税とは?
不動産取得税は、土地や家屋を取得した人にかかる税金です。固定資産税が「持っている間、毎年」かかるのに対し、こちらは「取得したとき」にかかります。
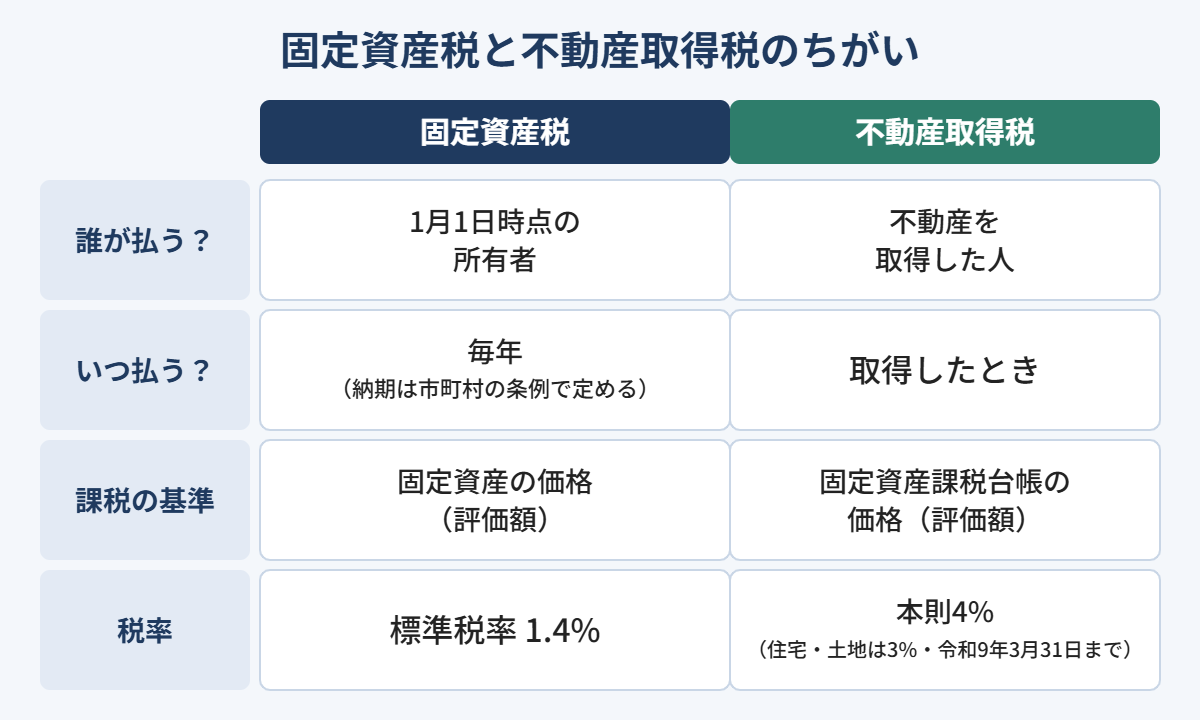
課税標準は、固定資産課税台帳に登録された価格(評価額)です。税率は、総務省の資料で次のように示されています。
- 標準税率は本則4%
- 住宅および土地は特例で3%(令和9年3月31日まで)
また、課税標準にも特例があります。新築住宅は1,200万円を控除でき、宅地等は評価額が2分の1に圧縮されます。中古住宅も、新築された時期によって最高1,200万円を控除できます。
Q. 不動産取得税はいくらくらいになりますか?
A. 要件を満たす新築住宅で、建物の評価額が1,500万円の場合を考えてみましょう。1,500万円から1,200万円を控除すると、課税標準は300万円です。税率3%を掛けると、税額は9万円になります。簡略化した例ですので、実際の税額は都道府県の通知で確認してください。
固定資産税と不動産取得税のちがいまとめ
- 固定資産税:毎年、1月1日の所有者にかかる。標準税率1.4%。住宅用地の特例あり。
- 不動産取得税:不動産を取得したときにかかる。本則4%(住宅・土地は3%)。新築住宅の控除あり。
- どちらも評価額(固定資産課税台帳の価格)が計算の土台になる。
評価額は、相続税の計算で使う路線価とは別の物差しです。路線価の動きについては、令和8年分路線価の記事も参考にしてください。個人事業主の方は、同じ地方税として住民税と事業税の基礎もあわせて確認しておくと安心ですね。
関連記事
- 新築住宅の固定資産税・不動産取得税、床面積要件が40㎡以上に緩和―令和8年度改正のポイント
- 住民税と事業税とは?個人事業主・会社員が知っておきたい仕組みと納め方を基礎から解説
- 相続登記の義務化、既存の相続は令和9年3月末までに―期限が迫る中で今すぐ確認すべきこと
- 令和8年分路線価、全国平均2.9%上昇―相続税評価はどう変わる
免責事項
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。実際の申告や判断にあたっては、税理士などの専門家にご相談ください。
本記事の内容は、2026年10月30日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。