最終更新日:2026年10月22日
法人を設立したばかりの方や、個人事業主から法人成りを考えている方は、「法人税」と聞いても仕組みがつかみにくいですよね。この記事では、法人税の基本的な仕組みと税率を、基礎から順に解説します。
結論から言うと、資本金などが1億円以下の中小法人の場合、所得のうち年800万円以下の部分は15%、年800万円を超える部分は23.2%です。数字は国税庁の資料で確認したものを使っています。
所得税との違いや、消費税の仕組みを先に知りたい方は、確定申告とは?基礎から解説や消費税の仕組みの基礎解説もあわせてご覧ください。
この記事の目次
法人税とは?まず押さえたい基本
法人税は、会社などの法人が事業で得た「所得」に対してかかる国税です。個人の所得に課される所得税の、法人版と考えるとイメージしやすいでしょう。
法人税の対象となる所得は、一般に「益金」から「損金」を差し引いて求めます。益金は法人の収益にあたるもの、損金は費用にあたるものです。
- 益金:売上など、法人の利益を増やす項目
- 損金:仕入れや給与など、法人の利益を減らす項目
- 所得:益金から損金を差し引いた金額(この金額に税率をかけます)
なお、実際の法人税の所得は、会計上の利益に税法上の調整を加えて計算します。調整の中身は別の記事で詳しく扱いますので、ここでは「所得に税率をかける」という大きな流れだけ覚えておきましょう。
法人税の税率は?中小法人は年800万円以下が15%
法人税の税率は、法人の種類や資本金の額によって異なります。多くの読者が当てはまる「資本金または出資金が1億円以下の普通法人」の税率を見てみましょう。
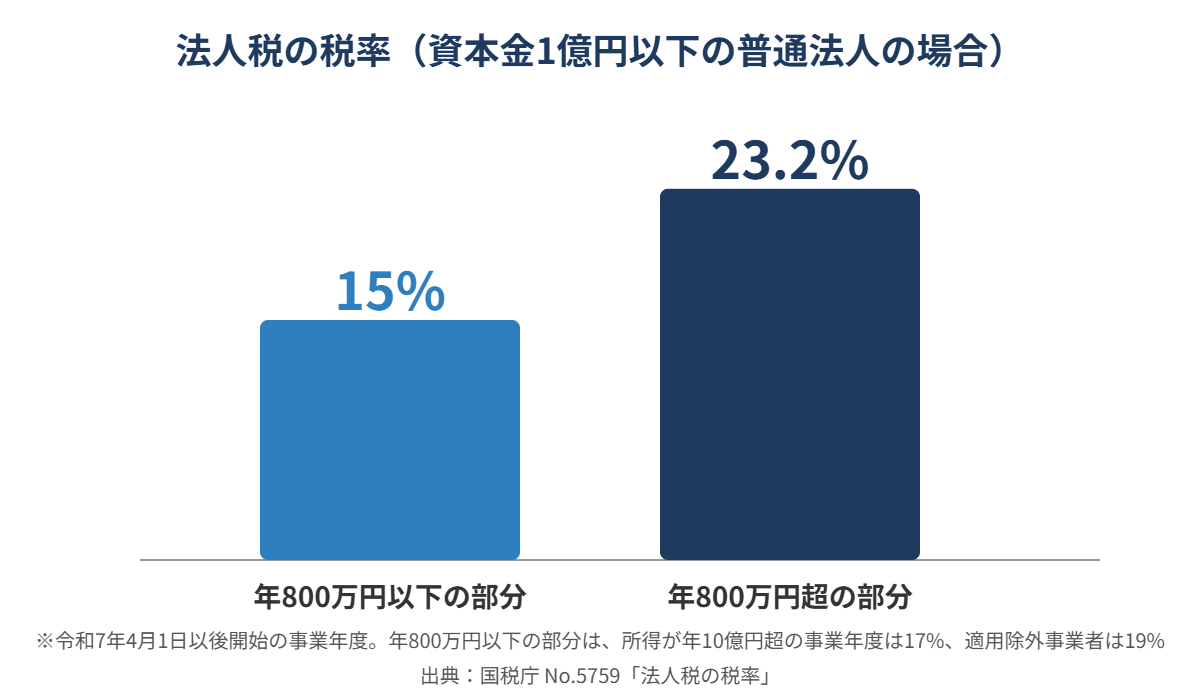
| 所得の区分 | 税率 |
|---|---|
| 年800万円以下の部分 | 15% |
| 年800万円を超える部分 | 23.2% |
これは令和7年4月1日以後に開始する事業年度の税率です。年800万円以下の部分の15%は、中小法人向けの軽減税率にあたります。
税率で注意したい3つの例外
- 所得金額が年10億円を超える事業年度は、年800万円以下の部分の税率が17%になります。
- 適用除外事業者は、年800万円以下の部分の税率が19%です。
- 資本金が1億円以下でも、大法人(資本金5億円以上の法人など)との間に完全支配関係がある普通法人などは、この軽減税率の対象から外れます。
資本金が1億円を超える法人など、上記以外の普通法人は、所得の全体に23.2%の税率が適用されます。協同組合等や公益法人等には、別の税率の区分があります。
適用除外事業者の詳しい定義は、国税庁のNo.5759のページには書かれていません。該当するか気になる場合は、顧問税理士や税務署にご確認ください。
計算例:所得1,000万円のとき
具体的な数字で確認しましょう。資本金1,000万円の中小法人で、年間の所得が1,000万円だったとします。
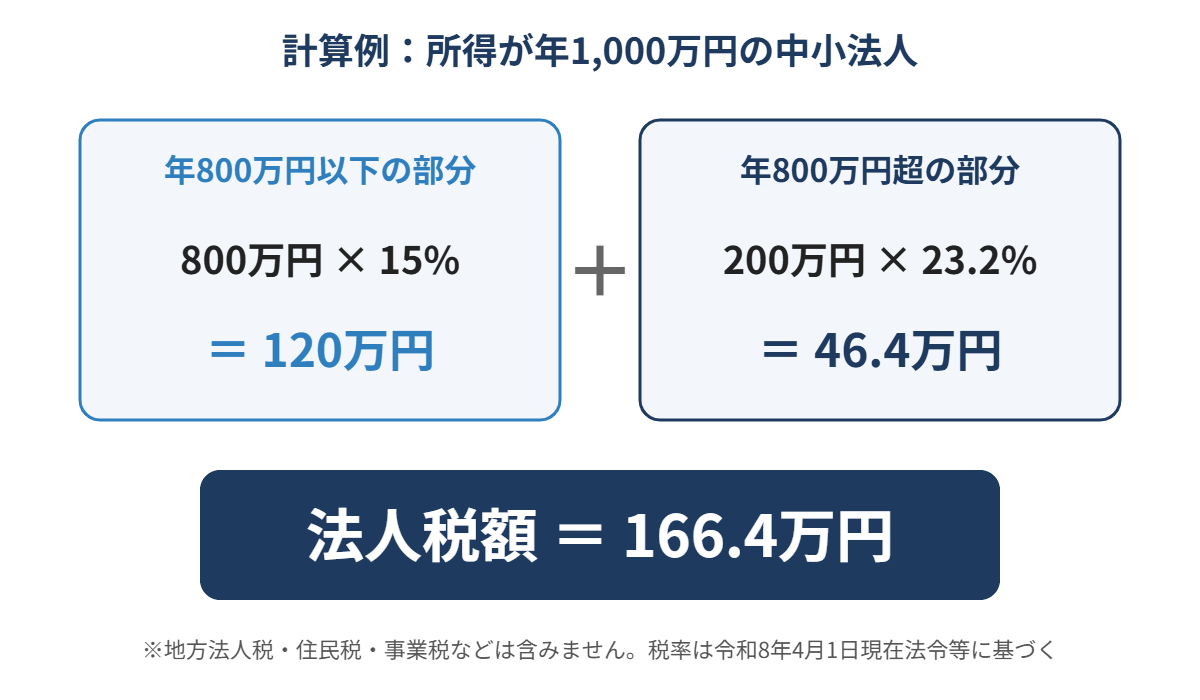
- 年800万円以下の部分:800万円 × 15% = 120万円
- 年800万円を超える部分:200万円 × 23.2% = 46.4万円
- 合計:120万円 + 46.4万円 = 166.4万円
ここでの166.4万円は、あくまで法人税の金額です。実際には、法人税のほかに地方税などもかかります。参考として、東京都(特別区内)に本店がある中小法人の場合の目安を計算してみましょう。
参考:東京都の地方税を含めた合計額
前提は、資本金1億円以下の普通法人で、所得が年1,000万円、法人事業税と法人都民税の法人税割は標準税率で計算する、というものです。
| 税目 | 計算 | 税額 |
|---|---|---|
| 法人税 | 800万円×15%+200万円×23.2% | 166.4万円 |
| 地方法人税 | 法人税額166.4万円×10.3% | 約17.1万円 |
| 法人事業税(所得割) | 400万円×3.5%+400万円×5.3%+200万円×7.0% | 49.2万円 |
| 特別法人事業税 | 事業税額49.2万円×37% | 約18.2万円 |
| 法人都民税(法人税割) | 法人税額166.4万円×7.0% | 約11.6万円 |
| 合計(均等割を除く) | 約262.6万円 |
合計すると、約262.6万円です。所得1,000万円に対する負担は、法人税だけの166.4万円より大きく増えることがわかります。
この計算には、次の点にご注意ください。
- 法人都民税の「均等割」は、所得の有無にかかわらずかかる税金ですが、金額は資本金等や従業者数で決まるため、上の合計には含めていません。
- 東京都は法人事業税で、標準税率に1.05を乗じた超過税率を適用しています。法人都民税の法人税割にも超過税率(10.4%)があります。どちらの税率を使うかは法人の状況によって異なりますので、東京都主税局でご確認ください。
- 特別法人事業税は、超過税率が適用される場合も、標準税率で計算した事業税額が基準になります。
- 実際の申告では、各種の調整により所得や税額が変わります。上の数字はあくまで仕組みを理解するための参考例です。
所得を小さくするための経費の考え方は、たとえば少額減価償却資産の特例の解説のように、制度ごとに要件があります。節税の前に、まず仕組みを理解することが大切です。
申告と提出期限の基本
法人税は、法人が自分で所得と税額を計算して申告する「申告納税方式」です。確定申告書は、事業年度終了の日の翌日から2か月以内に、納税地を所轄する税務署長へ提出します。
期限が土曜日・日曜日・祝日などにあたる場合は、その翌日が期限になります。また、提出期限が延長されている場合は、延長後の期限です。
たとえば3月決算の法人なら、事業年度の末日は3月31日です。その翌日の4月1日から2か月以内ですから、期限は5月31日となります(その日が休日なら翌日)。
消費税の申告や届出の期限も、法人では別に管理が必要です。簡易課税の届出期限などは消費税の簡易課税の見直しの記事で整理しています。
よくある質問
Q. 法人税は個人の所得税と何が違いますか?
A. 法人税は法人の所得にかかる税金で、税率は所得の大きさに応じて決まる区分で適用されます。中小法人の場合は年800万円以下の部分が15%、超える部分が23.2%です。個人の所得税は、所得が増えるほど税率が上がる仕組みで、考え方が異なります。
Q. 赤字の場合も法人税は払いますか?
A. 法人税は所得に対してかかるため、所得が出なければ法人税額は計算上ゼロになります。ただし、法人税以外の税金(法人住民税の均等割など)は別に確認が必要です。個別の状況は税理士にご相談ください。
Q. 資本金を1億円以下にしておけば、必ず15%になりますか?
A. 必ずではありません。大法人による完全支配関係がある場合や、適用除外事業者にあたる場合は、15%の軽減税率を使えないことがあります。所得が年10億円を超える事業年度は17%です。
関連記事
- 確定申告とは?必要な人・期限・税額計算の流れを基礎から解説(令和8年分)
- 消費税の仕組みとは?課税事業者と免税事業者の違いを基礎から解説(令和8年版)
- 相続税の基礎控除とは?計算式と税額計算の流れを基礎から解説(令和8年版)
- 少額減価償却資産の特例、40万円未満に拡大―個人事業主の実務ポイント
- 小規模企業共済・経営セーフティ共済、現金納付は今年12月末で終了
出典
- 国税庁 No.5759 法人税の税率
- 国税庁 C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)
- 国税庁 地方法人税の税率の改正のお知らせ
- 東京都主税局 法人事業税・法人都民税
- 東京都主税局 特別法人事業税
本記事の内容は、2026年10月22日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
免責事項:この記事は一般的な情報提供を目的としたものです。個別の税務判断や申告については、税理士などの専門家にご相談ください。