最終更新日:2026年10月20日
自宅で仕事をしていると、「家賃や電気代の一部を経費にしたい」と思いますよね。このとき登場するのが「家事按分(かじあんぶん)」です。
よく聞くのが、「業務で使う割合が50%を超えないと経費にできない」という話です。実は、これは半分だけ正しい話です。
この記事では、国税庁の公表情報をもとに、家事按分の基本と50%の目安、費目ごとの考え方、年末までにやっておきたい記録の残し方を整理します。
結論:大事なのは「50%」より「区分の根拠」
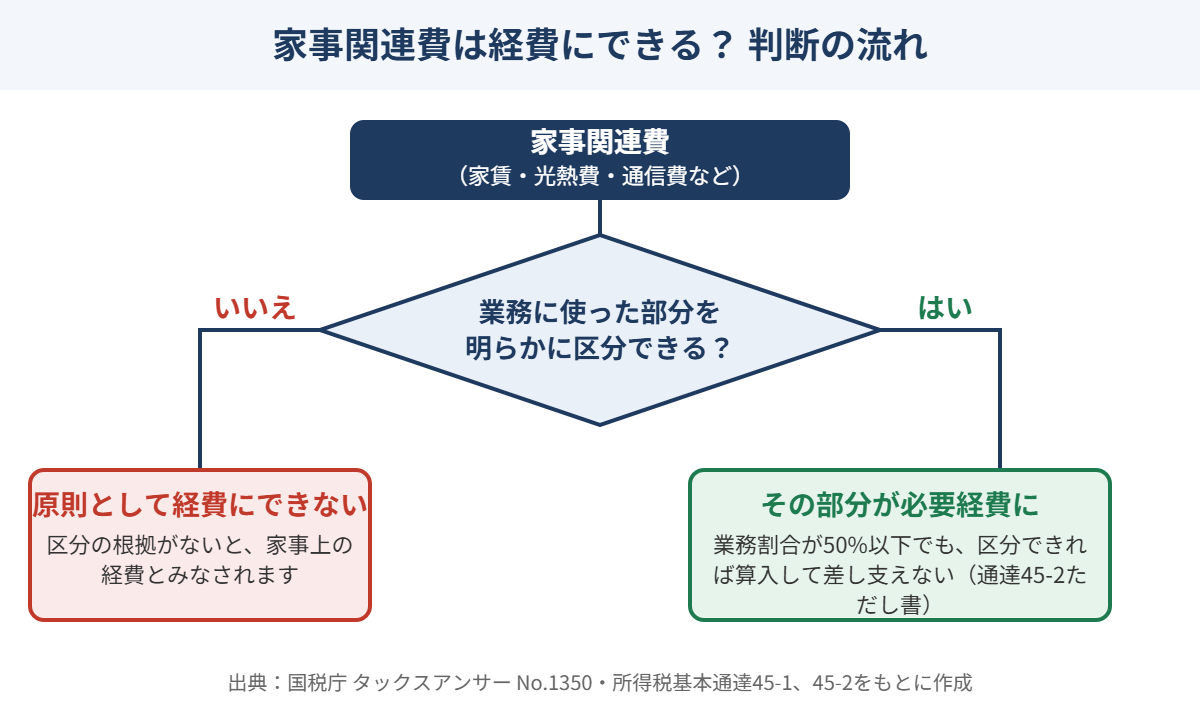
- 家事関連費は、業務に使った部分を明らかに区分できる場合に限り、その部分が必要経費になります。
- 業務割合が50%以下でも、その部分を明らかに区分できれば、必要経費に算入して差し支えないとされています(所得税基本通達45-2)。
- 業務に使った部分を区分できなければ、家事上の経費として必要経費にはなりません。
- 年内のうちに、按分の割合と根拠資料を書面で残しておきましょう。
家事按分とは?家事関連費の基本
自宅兼事務所の家賃や、仕事にも私用にも使うスマホ代のように、家事上と業務上の両方にかかわる支出を「家事関連費」と呼びます。
国税庁のタックスアンサーでは、家事上の経費は必要経費にならないと案内されています。ただし、家事関連費のうち事業所得を生ずべき業務の遂行上必要である部分を明らかに区分できる場合は、その部分に相当する金額が必要経費になります。
この「区分して経費にする」作業が、実務でいう家事按分です。
Q. 会社員の副業(雑所得)でも、家事按分の考え方は使えますか?
A. 通達45-2は、不動産所得・事業所得・山林所得・雑所得を生ずべき業務を対象に、判定の方法を示しています。副業が雑所得でも、業務に使った部分を明らかに区分できるかどうかで考える点は同じです。副業の所得区分については、副業の所得は事業所得?雑所得?の記事で整理しています。
「50%超」ルールの正体―通達45-2をやさしく読む
所得税基本通達45-1は、判定の考え方を示しています。業務の内容、経費の内容、家族や使用人の構成、店舗併用家屋などの資産の利用状況を、総合的に考えて判定するという内容です。
さらに45-2は、業務に必要な部分が支出金額の50%を超えるかどうかで、「主たる部分」を判定するとしています。
ただし書きがあります。必要な部分が50%以下でも、その部分を明らかに区分できる場合は、その金額を必要経費に算入して差し支えないとされています。
Q. 業務割合が50%以下だと、一切経費にできませんか?
A. いいえ、そうとは限りません。50%は足切りの線ではありません。面積や使用時間など、客観的な基準で業務部分を説明できるかどうかが大切です。
費目ごとの家事按分の考え方(一例)
按分の基準は、「どれだけ業務で使ったか」を説明しやすい指標を選びます。次の表は、実務でよく使われる考え方の一例です。法令で決まった割合があるわけではないので、ご自身の実態に合わせて選んでください。
| 費目 | 按分基準の例 | 残しておきたい資料 |
|---|---|---|
| 家賃・地代 | 業務用スペースの床面積割合 | 賃貸借契約書、間取り図 |
| 水道光熱費 | 床面積割合、または使用時間の割合 | 検針票、利用状況のメモ |
| 通信費 | 業務での使用時間・用途の割合 | 通信明細、利用の記録 |
| 自動車関係費 | 業務での走行距離の割合 | 走行記録 |
| 固定資産税・建物の減価償却費 | 業務用部分の床面積割合 | 納税通知書、取得時の資料 |
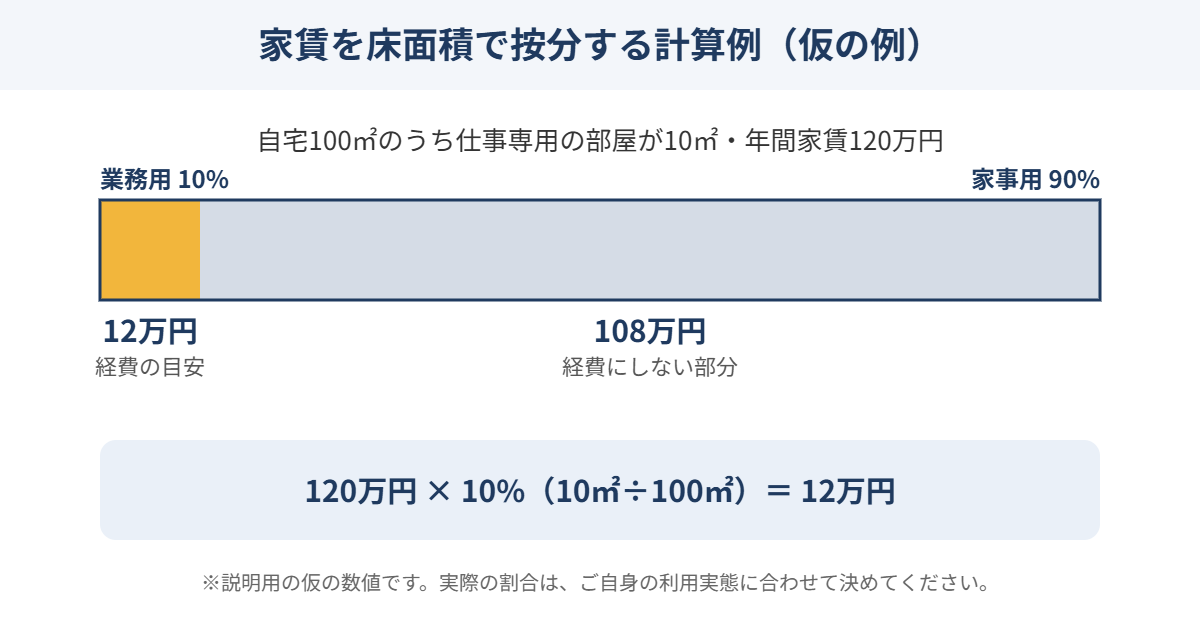
計算例:家賃を床面積で按分する(仮の例)
自宅が100㎡で、仕事専用の部屋が10㎡、家賃が月10万円(年間120万円)というケースを考えてみましょう。数値は説明用の仮の例です。
業務用の面積割合は、10㎡÷100㎡で10%です。年間の家賃120万円に10%をかけると、12万円になります。これが按分後の経費の目安です。
10%は50%に届きません。それでも、間取り図などで業務用スペースを明確に区分できるなら、その部分を必要経費に算入して差し支えないというのが、通達45-2のただし書きの考え方です。
経費にならない支出と注意点
- 生計を一にする親族への地代・家賃や給与は、原則として必要経費になりません(青色事業専従者給与を除く)。
- 所得税・住民税は、必要経費になりません。
- 経費にする時期は、現金を払った日ではなく、その年の12月31日までに債務が確定しているかどうかで判断します。
自宅を店舗や事務所として併用している場合は、通達45-1のとおり、資産の利用状況などを総合的に見て判断されます。迷う場合は、税理士や税務署に相談すると安心です。
年末までにやっておきたい5つのこと
- 家事関連費にあたる支出(家賃・光熱費・通信費・車両費など)を洗い出す。
- 費目ごとに按分基準を決め、選んだ理由をひとこと書き留める。
- 契約書・間取り図・検針票など、根拠になる資料をそろえる。
- 生計を一にする親族との取引がないか確認する。
- 12月31日までに債務が確定している費用を、今年分として計上できているか確認する。
帳簿や書類の備え方については、税務調査で帳簿データの提出を求められたときの記事も参考になります。
Q&A:よくある疑問
Q. 按分割合は、毎年同じでなければいけませんか?
A. 実態が変われば、割合も変わるのが自然です。割合を変えた年は、その理由をメモに残しておくと、あとで説明しやすくなります。
Q. 配偶者や親に家賃を払っていれば、経費になりますか?
A. 生計を一にする親族への地代・家賃は、原則として必要経費になりません。実際にお金を払っていても同じです。
まとめ:区分の根拠を、年内に書面で残そう
- 家事関連費は、業務部分を明らかに区分できる場合に、その部分だけが必要経費になります。
- 50%は「主たる部分」の判定の目安です。50%以下でも、区分できれば経費に算入して差し支えないとされています。
- 面積・時間・距離など、説明しやすい基準で按分し、根拠資料を残しましょう。
- 生計を一にする親族への家賃は、原則として経費になりません。
免責事項・法令遵守について
本記事の内容は、2026年10月20日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。国税庁のタックスアンサーは、令和8年4月1日現在の法令等に基づいて説明されています。具体的な判断が必要な場合は、税理士等の専門家にご相談ください。