インボイス制度がスタートしてから、まもなく3年になります。令和8年10月1日、この制度に組み込まれている「経過措置」が次の段階に切り替わります。今回は令和8年度税制改正で内容そのものが見直されており、当初の予定と違う数字になっている点に注意が必要です。免税事業者との取引がある方は、ぜひ押さえておきたいポイントです。
最終更新日:2026年10月20日
Q. インボイスの経過措置「70%控除」は、いつからですか?
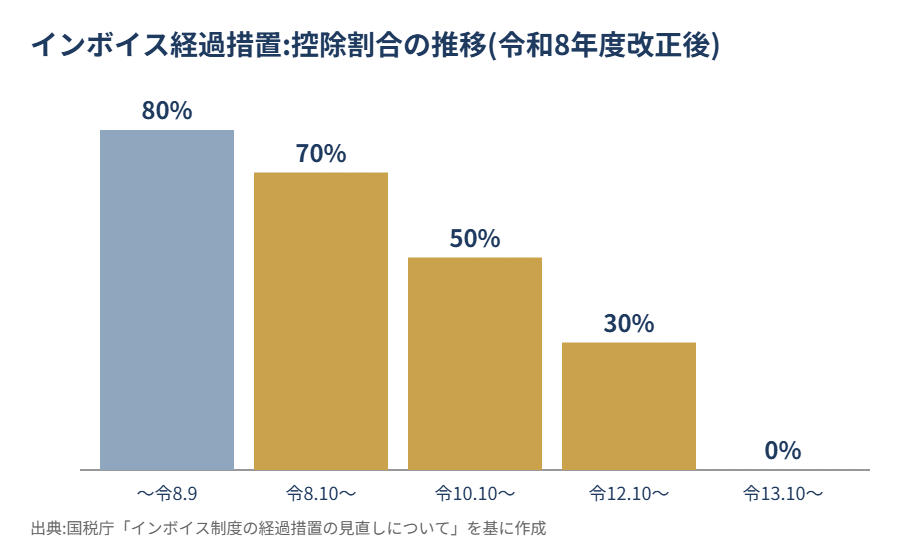
A. 令和8年(2026年)10月1日から令和10年9月30日までの2年間が70%です。免税事業者などインボイス発行事業者以外からの課税仕入れについて、仕入税額相当額の70%を控除できます。令和8年9月30日までは80%でした。
「経過措置」とは何か、まずおさらい
インボイス制度では、原則としてインボイス(適格請求書)がない仕入れは消費税の仕入税額控除ができません。ただし免税事業者など、インボイスを発行できない相手からの仕入れであっても、制度開始から一定期間は仕入税額相当額の一定割合を控除できる「経過措置」が設けられています。これは、取引先の急な変更を迫られる事業者の負担を和らげるための措置です。
この経過措置の控除割合は、期間が進むごとに段階的に下がっていく仕組みになっています。令和8年10月は、まさにこの割合が切り替わるタイミングにあたります。
令和8年度改正で何が変わったのか
当初の制度設計では、令和8年10月から控除割合が80%から50%へ一気に下がる予定でした。しかし令和8年度税制改正により、新たに「70%」という控除割合の区分が設けられ、下がり方が緩やかになりました。改正前後の比較は次のとおりです。
| 期間 | 改正前の控除割合 | 改正後の控除割合 |
|---|---|---|
| 令和5年10月1日〜令和8年9月30日 | 80% | 80%(変更なし) |
| 令和8年10月1日〜令和10年9月30日 | 50% | 70%(新設) |
| 令和10年10月1日〜令和11年9月30日 | 50% | 50% |
| 令和11年10月1日〜令和12年9月30日 | 0%(経過措置終了) | 50% |
| 令和12年10月1日〜令和13年9月30日 | 0% | 30%(新設) |
| 令和13年10月1日以降 | 0% | 0%(経過措置終了) |
結果として、経過措置そのものの終了時期も、改正前の令和11年9月末から令和13年9月末へと、2年延長された形になります。
A. 課税仕入れを行った日が令和8年9月30日までであれば80%控除、令和8年10月1日以降であれば70%控除が適用されます。決算をまたぐ取引がある場合は、仕入れの日がどちらの期間に属するかで割合が変わるため注意しましょう。
「2割特例」との違いに注意
この経過措置は、「2割特例」としばしば混同されます。どちらもインボイス制度の負担を和らげる仕組みですが、対象になる立場が異なります。
- 経過措置(80%・70%など):インボイスを発行できない免税事業者などから仕入れる側(課税事業者側)の仕入税額控除に関する措置
- 2割特例:インボイス発行事業者として新たに課税事業者になった側(主に元・免税事業者)の納税額を軽減する措置
2割特例については、適用期限や令和9年分からの「3割特例」への移行について、以下の記事でも詳しく解説していますので、あわせてご確認ください。
インボイス「2割特例」は令和8年分で終了 ― 令和9年から始まる「3割特例」とは
適用額の上限も1億円に引き下げ
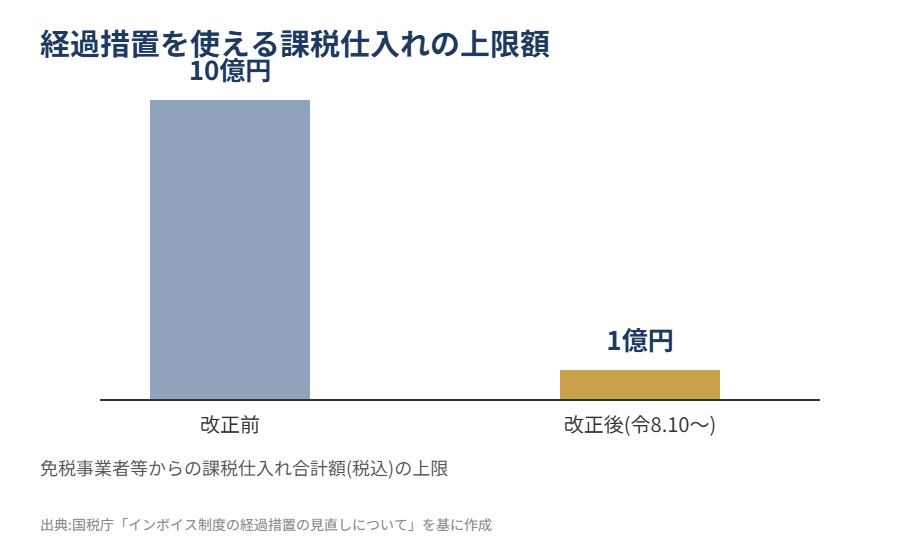
今回の改正では、控除割合だけでなく、経過措置を使える金額の上限も見直されています。免税事業者など適格請求書発行事業者以外の者からの課税仕入れの合計額(税込み)が一定額を超える場合、その超えた部分は経過措置の対象外となる仕組みがあり、この上限額が10億円から1億円に引き下げられました。令和8年10月1日以後に開始する課税期間から適用されます。
A. 免税事業者などからの課税仕入れの合計額が年間1億円を超えるケースは、多くの中小企業や個人事業主では稀だと考えられます。ただし、複数の免税事業者と継続的に取引がある事業者や、仕入高の大きい業種では影響が出る可能性があるため、一度自社の取引額を確認しておくと安心です。
実務で気をつけたいポイント
経過措置の適用を受けるには、区分記載請求書等保存方式と同様の記載事項がある請求書等の保存に加え、「経過措置の適用を受ける旨」を帳簿に記載することが必要です。この帳簿要件は令和8年10月以降も変わらず続きます。あわせて、次の点を確認しておきましょう。
- 会計ソフトが令和8年10月以降の控除割合(70%)に対応済みか
- 免税事業者との取引先ごとに、仕入れの日付が9月・10月のどちらに属するか確認できる体制になっているか
- 簡易課税制度への切り替えが有利にならないか、取引先の構成を踏まえて検討する
まとめ
令和8年10月から、インボイス制度の経過措置は「80%控除」から「70%控除」へと切り替わります。当初予定されていた50%への急激な引き下げは、令和8年度税制改正により緩和され、経過措置の終了時期も2年延長されました。あわせて、経過措置を使える金額の上限が10億円から1億円に引き下げられている点も見落とせません。免税事業者との取引がある事業者の方は、この機会に自社の会計処理や取引先との関係を確認しておきたいですね。
本記事の内容は、2026年10月20日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務判断については、必ず税理士等の専門家にご相談ください。