祖父母や親から子・孫への「教育資金の一括贈与に係る贈与税の非課税措置」は、令和8年3月31日をもって新規の信託契約等の受付が終了します。すでにこの制度を利用して金融機関に教育資金を信託している方も多いと思いますが、「新規受付が終わる」というニュースだけが独り歩きし、「今ある残額はどうなるのか」「使い切れなかったらどうなるのか」が正しく理解されていないケースも見られます。本記事では、制度のおさらいと、令和8年3月末の受付終了後に既存契約がどう扱われるのか、残額に関する注意点を解説します。
教育資金の一括贈与の非課税措置とは
この制度は、30歳未満の子・孫(受贈者)が、直系尊属(父母・祖父母など)から教育資金に充てるための金銭等の贈与を受け、金融機関に信託等をした場合に、受贈者1人につき1,500万円まで贈与税が非課税になるというものです。ただし、学校等以外(塾・習い事など)に支払う費用については、非課税枠のうち500万円が上限となります。
受贈者は教育資金を使う都度、または一定期間ごとに領収書等を金融機関に提出し、使途を確認してもらいながら資金を引き出す仕組みです。
令和8年3月末で新規受付は終了、ただし既存契約は継続
今回終了するのはあくまで新規の信託契約等の受付です。令和8年3月31日までにすでに金融機関と契約し、教育資金を信託している場合、その契約自体が打ち切られるわけではありません。信託されている残額は、従来どおりのルールに沿って、教育資金の支払いに充てるために引き出し続けることができます。
「新規受付終了=すでに信託している資金が使えなくなる」わけではありません。既存契約は契約時点のルールのまま、受贈者が30歳(要件を満たせば40歳)になるまで継続します。
Q. 30歳になったら残額はどうなる?
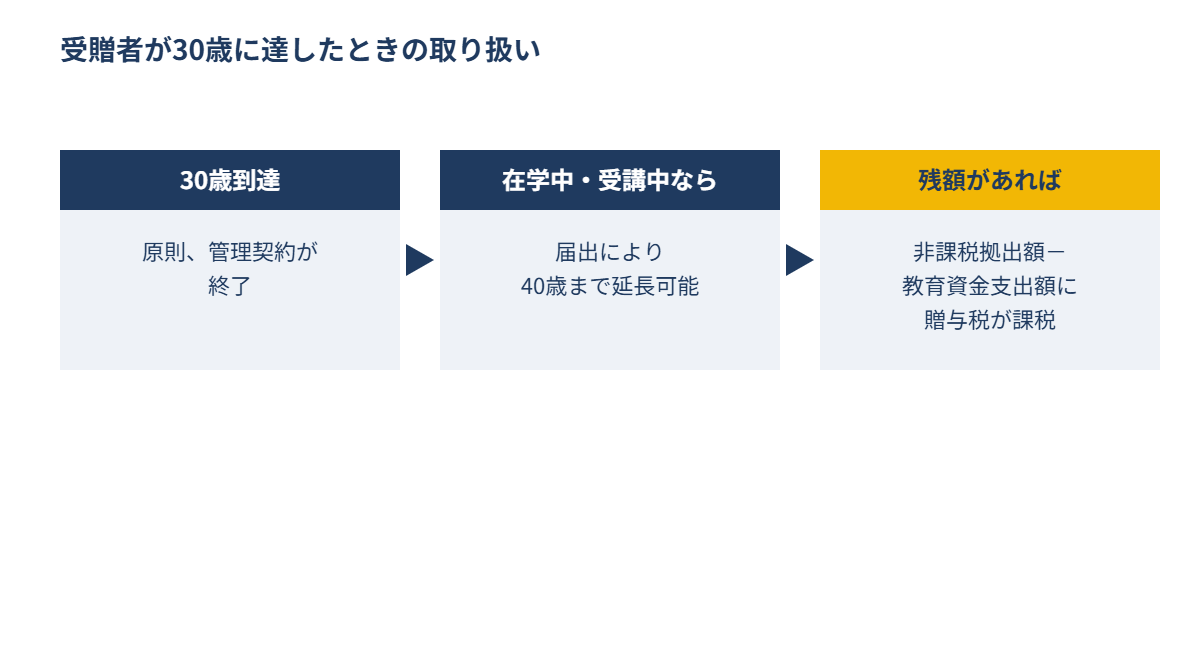
受贈者が30歳に達した時点で、それまでに使い切れなかった残額があれば、原則としてその残額に対して贈与税が課税されます(30歳時点の残額から、教育資金として使った金額を差し引いた残りが対象)。ただし、30歳に達した時点で学校等に在学している場合や、教育訓練給付金の対象講座を受講している場合には、届出により最長40歳まで非課税のまま継続できる延長措置があります。40歳に達した時点でなお残額があれば、その時点で贈与税が課税されます。
贈与者が死亡した場合の残額の相続税の取り扱い
信託期間中に贈与者(父母・祖父母など)が死亡した場合の残額の扱いは、いつ拠出された資金かによってルールが異なります。契約が古い方ほど有利な取り扱いになっているため、自分の契約がどの区分に当てはまるか確認しておくことが大切です。
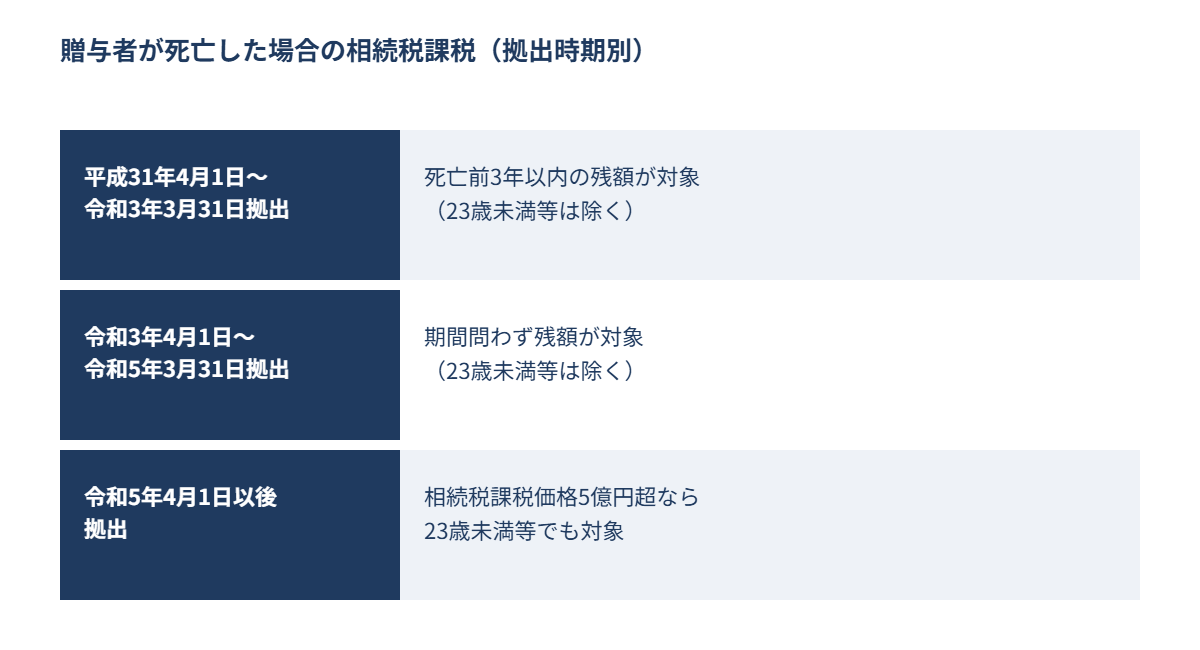
- 平成31年4月1日~令和3年3月31日に拠出:贈与者死亡時の残額があっても、相続税は課税されない
- 令和3年4月1日以後に拠出:贈与者死亡前3年以内の拠出分に対応する残額は、原則として相続税の課税対象(受贈者が23歳未満、在学中等の場合を除く)
- 令和5年4月1日以後に拠出:上記に加え、贈与者の死亡時点の相続財産が5億円を超える場合は、受贈者が23歳未満・在学中等であっても、残額は相続税の課税対象となる
Q. すでに契約している場合、今から何をすればいい?
特別な手続きが必要になるわけではありませんが、次の点は確認しておくとよいでしょう。
- 自分(受贈者)の契約の拠出時期と、それに応じた相続税の取り扱い区分を金融機関の管理資料で確認する
- 30歳到達が近づいている場合、在学中等で40歳までの延長を希望するなら、期限までに金融機関へ届出を行う
- 非課税枠のうち残額がどの程度あるかを把握し、教育資金として計画的に使い切れるか見通しを立てる
なお、この制度と類似する「結婚・子育て資金の一括贈与に係る贈与税の非課税措置」についても、あわせて動向を確認しておくと安心です。
あわせてご覧ください
まとめ
教育資金の一括贈与の非課税措置は令和8年3月末で新規受付が終了しますが、すでに信託している方の契約自体が終了するわけではありません。重要なのは、受贈者が30歳(延長時は40歳)に達した時点での残額課税と、贈与者死亡時の相続税の取り扱いが拠出時期によって異なる点です。ご自身の契約内容を早めに確認し、計画的に教育資金を活用しましょう。
本記事の内容は、2026年9月29日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。