相続税の申告は「資産家だけの話」と思われがちですが、実際には「自分は申告が必要なのか」を最初に判定することが出発点になります。判定を誤ったり、期限を勘違いしたりすると、あとから慌てることになりかねません。
この記事では、相続税の申告が必要になる人、申告期限と提出先、遺産分割がまとまらないときの扱い、納税の方法(延納・物納を含む)を、国税庁の情報に沿って基礎から整理します。基礎控除額の計算そのものは相続税の基礎控除とは?計算式と税額計算の流れで詳しく解説していますので、あわせてご覧ください。
この記事の目次
- 申告が必要になるのはどんなとき?
- 申告期限と提出先
- 遺産分割が終わっていないときはどうなる?
- 納税の方法と、延納・物納
- 申告までの手順の目安
- よくある質問(Q&A)
1. 申告が必要になるのはどんなとき?
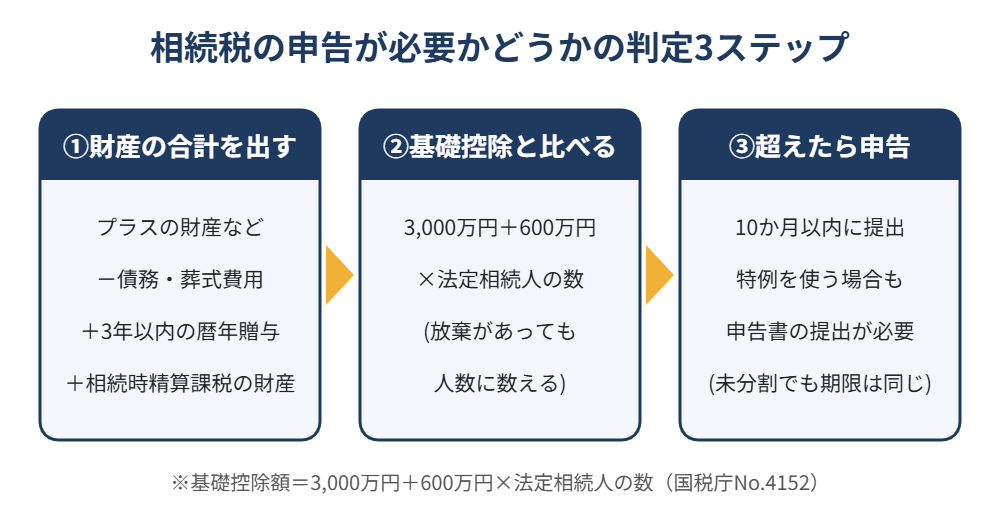
結論から言うと、相続や遺贈で取得した財産の価額の合計額が「遺産に係る基礎控除額」を超える場合に、相続税の申告と納税が必要になります。反対に、合計額が基礎控除額の範囲内であれば、申告も納税も不要です。
基礎控除額の計算式
基礎控除額は、次の式で求めます。
- 基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
法定相続人の数は、相続放棄をした人がいても、放棄がなかったものとして数えます。また、養子は、実子がいる場合は1人まで、実子がいない場合は2人までが法定相続人の数に含まれます。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
比べる「財産の合計額」には何が入る?
基礎控除額と比べるのは、「亡くなった方のプラスの財産だけ」ではありません。国税庁の説明では、次の流れで合計額を求めます。
- 相続・遺贈で取得した財産に、みなし相続財産などを加え、非課税財産を除く
- 債務や葬式費用を差し引く
- 相続開始前3年以内に暦年課税の贈与で取得した財産を加える(相続開始が令和8年12月31日以前の場合)
- 相続時精算課税の適用を受けた財産も合計に含める
生前贈与がある場合は、この「3年以内の加算」で見落としが起きやすいところです。令和9年1月1日以降に開始する相続については別の扱いが定められているため、該当する場合は最新の国税庁の案内をご確認ください。生前贈与の考え方は年末の生前贈与、暦年課税と相続時精算課税はどちらを選ぶ?でも整理しています。
特例を使って税額がゼロになる場合も、申告書は必要
合計額が基礎控除額を超えている場合は、特例を使って税額がゼロになる見込みでも、申告書を提出する必要があります。たとえば次の2つの特例は、いずれも相続税の申告書に適用を受ける旨などを記載し、所定の書類を添付して初めて受けられます。
- 配偶者の税額軽減:配偶者が実際に取得した正味の遺産額が、1億6千万円と配偶者の法定相続分相当額のどちらか多い金額までであれば、相続税がかからない仕組みです。
- 小規模宅地等の特例:一定の要件を満たす宅地等について評価額を減額する特例で、申告書への記載と「小規模宅地等に係る計算の明細書」などの添付が必要です。詳しくは小規模宅地等の特例とは?をご覧ください。
申告が必要かどうかの目安は、国税庁の「相続税の申告要否判定コーナー」でも確認できます。
2. 申告期限と提出先
期限は「死亡を知った日の翌日から10か月以内」
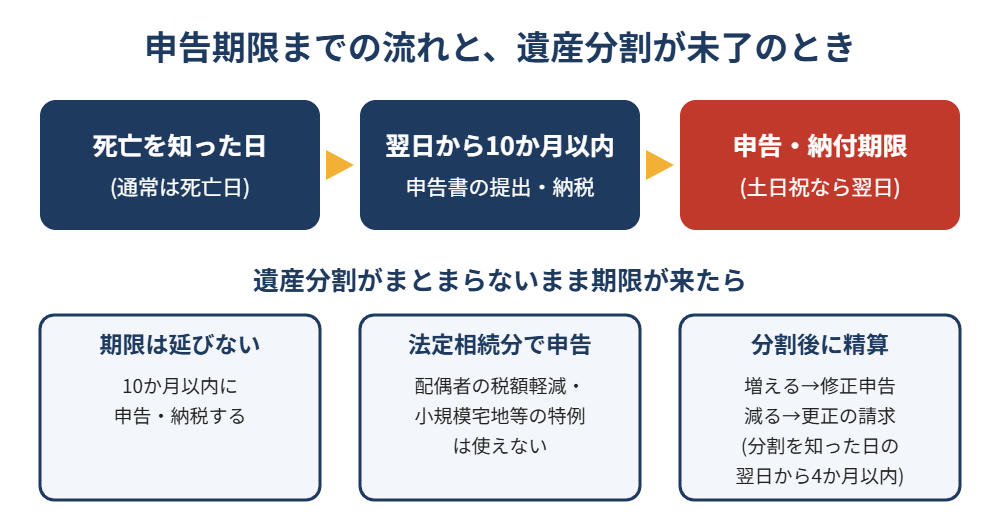
相続税の申告と納税の期限は、被相続人が亡くなったことを知った日(通常は死亡日)の翌日から10か月以内です。たとえば1月6日に亡くなった場合の期限は、その年の11月6日です。期限の日が土曜・日曜・祝日などにあたる場合は、その翌日が期限とみなされます。
提出先は「亡くなった方」の住所地の税務署
申告書の提出先は、被相続人の死亡時の住所が国内にある場合、被相続人の住所地を所轄する税務署です。相続人の住所地の税務署ではない点に注意しましょう。提出方法は、e-Tax、郵便・信書便、税務署の時間外収受箱への投函などです。
3. 遺産分割が終わっていないときはどうなる?
よくある誤解が、「遺産分割がまとまっていないから、申告期限も延びる」というものです。国税庁は、分割されていないという理由で申告期限が延びることはないとしています。
未分割のときの基本ルール
- 各相続人が民法の相続分(または包括遺贈の割合)で財産を取得したものとして計算し、期限内に申告・納税する
- この方法で申告すると、配偶者の税額軽減や小規模宅地等の特例は適用できない
- その後に分割が成立したら、実際の税額が申告税額より多い場合は修正申告、少ない場合は更正の請求(分割があったことを知った日の翌日から4か月以内)を行う
- 修正申告や更正の請求で特例を受けられるのは、原則として申告期限から3年以内に分割があった場合
「申告期限後3年以内の分割見込書」という手段
配偶者の税額軽減については、申告書または更正の請求書に「申告期限後3年以内の分割見込書」を添付し、申告期限から3年以内に分割したときには、軽減の対象になります。また、申告期限から3年を経過する日までに分割できないやむを得ない事情があり、税務署長の承認を受けた場合には、その事情がなくなった翌日から4か月以内に分割することで対象になります。
いずれの場合も、まずは10か月以内に何らかの形で申告・納税することが前提です。分割の見通しが立たないときは、早めに税理士などへ相談するのが安心です。
4. 納税の方法と、延納・物納
相続税は、申告期限までに金銭で一度に納めるのが原則です。期限内に申告しても、期限までに納めなければ延滞税がかかる場合があります。納付方法には、次のものがあります。
- ダイレクト納付(初回に「ダイレクト納付利用届出書」の提出が必要)
- インターネットバンキング等からの電子納税
- クレジットカード納付(1,000万円未満かつ決済可能額以内。決済手数料がかかります)
- 現金に納付書を添えて、金融機関または所轄税務署の窓口で納付(窓口ではクレジットカードは使えません)
一度に納められないときの「延納」と「物納」
金銭で一度に納めることが難しい場合の例外として、延納と物納があります。どちらも、申告書の提出期限までに税務署へ申請書等を提出し、許可を受ける必要があります。
- 延納:何年かに分けて、金銭で納める制度です。延納期間中は利子税がかかります。
- 物納:相続などで取得した財産そのものを納める制度です。
延納を受けるには、次の要件をすべて満たす必要があります。
- 相続税額が10万円を超えていること
- 金銭で納付することが困難な事由があり、その困難な金額の範囲内であること
- 延納税額と利子税に相当する担保を提供すること(延納税額が100万円以下で、延納期間が3年以下の場合は不要)
- 延納申請期限までに、延納申請書に担保提供関係書類を添付して税務署長に提出すること
延納できる期間は、相続財産に占める不動産等の割合などによって異なり、最長で5年から20年の範囲で定められています。利子税の割合も区分ごとに異なり、年ごとに見直されるため、申請の前に所轄税務署で確認してください。
5. 申告までの手順の目安
個別の事情によって順番は変わりますが、一般的には次のような流れで進めます。
- 亡くなった日(死亡を知った日)を確認し、10か月後の期限をカレンダーに入れる
- 相続人を確認する(戸籍謄本等で法定相続人の数を確定する)
- 財産と債務、葬式費用を洗い出し、3年以内の贈与や相続時精算課税の有無も確認する
- 基礎控除額と比べて、申告が必要かどうかを判定する
- 必要な場合は、遺産分割の話し合いを進め、特例の適用を検討する
- 申告書を作成し、期限までに被相続人の住所地の税務署へ提出し、納税する
空き家や不動産が含まれる場合は、相続登記や空き家の特例にも期限があります。相続登記の義務化や相続した空き家の3,000万円特別控除もあわせて確認しておきましょう。
6. よくある質問(Q&A)
Q. 財産が基礎控除額以下なら、何もしなくてよいですか?
A. はい。財産の合計額が基礎控除額の範囲内であれば、相続税の申告も納税も不要です(国税庁)。ただし、合計額には3年以内の贈与加算や相続時精算課税の財産も入る点に注意してください。
Q. 遺産分割がまとまらないと、申告は待ってもらえますか?
A. いいえ。分割されていないという理由で申告期限が延びることはありません。法定相続分で計算して期限内に申告・納税し、分割後に修正申告または更正の請求を行います。
Q. 申告書は、自分の住所地の税務署に出せばよいですか?
A. 被相続人の死亡時の住所が国内にある場合は、被相続人の住所地を所轄する税務署に提出します。相続人の住所地の税務署ではありません。
Q. 納税資金がすぐに用意できません。
A. 金銭での一括納付が難しい場合は、延納や物納の制度があります。いずれも申告期限までに申請書等を提出して許可を受ける必要があるため、早めに税務署や税理士に相談してください。
関連記事
- 相続税の基礎控除とは?計算式と税額計算の流れを基礎から解説
- 小規模宅地等の特例とは?限度面積・減額割合・適用要件を基礎から解説
- 年末の生前贈与、暦年課税と相続時精算課税はどちらを選ぶ?
- 相続登記の義務化、既存の相続は令和9年3月末までに
- 相続した空き家の「3,000万円特別控除」、適用期限は令和9年12月末
免責事項
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。実際の申告や判断にあたっては、税理士などの専門家にご相談ください。
本記事の内容は、2026年10月30日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。