国税庁が2026年7月1日に公表した「令和8年分」の路線価は、全国平均で前年比2.9%の上昇となりました。5年連続の上昇で、伸び幅は過去最大です。路線価は相続税・贈与税の土地評価に直結するため、「自分の実家や自宅の評価額が変わって、相続税がかかるようになるのでは」と気になった方も多いのではないでしょうか。今回は、令和8年分路線価のポイントと、相続税への影響を税理士の視点で整理します。
令和8年分路線価、全国平均2.9%上昇の内訳
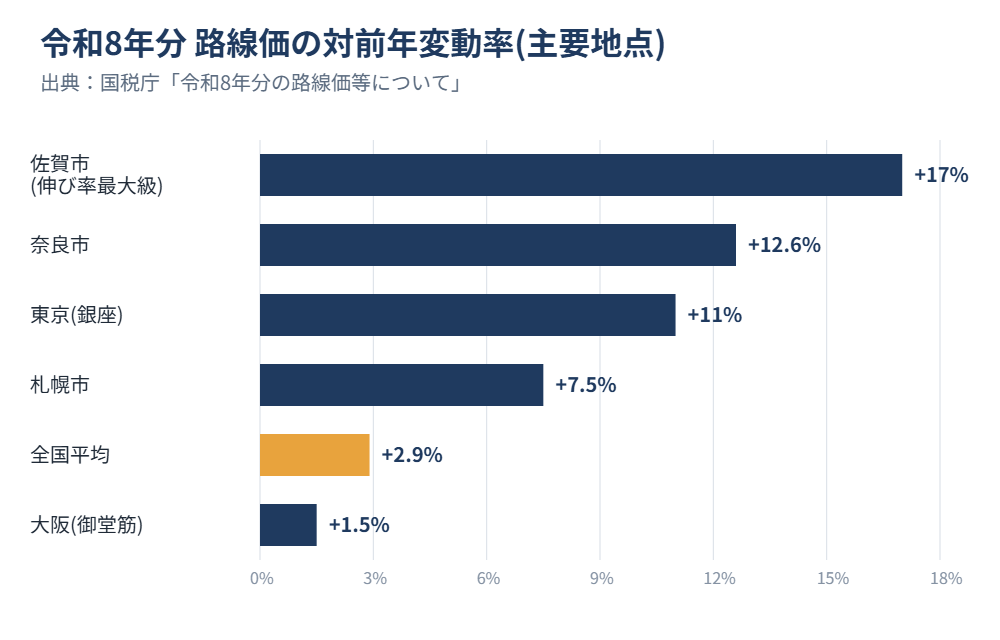
国税庁の発表によると、令和8年分の路線価は全国平均で前年比+2.9%となり、令和4年分から5年連続の上昇となりました。上昇率そのものも過去最大の伸び幅です。都市部だけでなく、地方の主要都市でも大きな上昇が見られたのが今回の特徴です。
| 地点 | 令和8年分(1㎡あたり) | 対前年変動率 |
|---|---|---|
| 東京(銀座・中央通り) | 5,336万円 | +11.0% |
| 大阪(御堂筋) | 2,120万円 | +1.5% |
| 横浜 | 1,760万円 | ― |
| 名古屋 | 1,304万円 | ― |
| 京都 | 911万円 | ― |
| 札幌(札幌停車場線通り) | 832万円 | +7.5% |
都道府県庁所在都市の最高路線価では、東京(銀座)が引き続き全国トップですが、伸び率で見ると奈良市(+12.6%)や佐賀市(+17.0%)など、地方都市の上昇が目立ちます。以下のグラフは、対前年変動率が大きかった地点を中心にまとめたものです。
Q. 路線価とは何ですか?どうやって決まるのですか?
A. 路線価とは、相続税・贈与税の土地評価に使うための、道路に面する土地の1㎡あたりの評価額のことです。国税庁が毎年7月に公表しており、目安として地価公示価格の8割程度の水準に設定されています。全国の路線価は国税庁の「財産評価基準書路線価図・評価倍率表」で確認できます。
なぜ路線価が上昇しているのか―再開発とインバウンド需要
今回の上昇の背景としては、都市部における駅前再開発が進んでいることに加え、インバウンド需要を取り込む観光地でのホテル・コンドミニアム建設が活発化していることが挙げられます。白馬・野沢温泉・富良野といったスキーリゾートや、浅草・高山・鎌倉のような観光地周辺で、地価の上昇が目立ちました。奈良市や佐賀市など、これまで大きな地価変動が少なかったエリアでも二桁の上昇率となっており、地価上昇の裾野が地方に広がっている点が今回の特徴といえます。
相続税への影響―評価額上昇で課税対象になるケースも
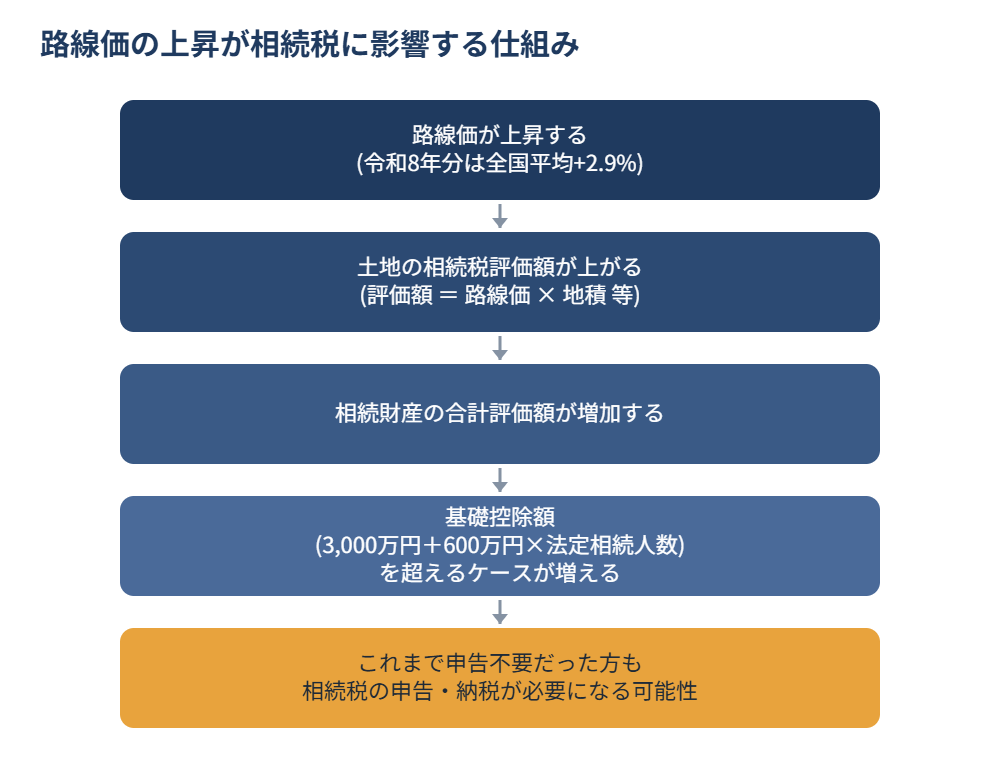
相続税は、亡くなった方の財産の合計評価額が「基礎控除額」を超える場合に、その超えた部分に対して課税されます。基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されるため、たとえば法定相続人が2人であれば基礎控除は4,200万円です。
土地の相続税評価額は、その土地が面する道路の路線価に地積(土地の面積)などを掛け合わせて計算するのが基本です。そのため路線価が上昇すると、保有している土地の評価額もそれに応じて上がります。預貯金や生命保険金と土地の評価額を合計した相続財産の総額が、路線価の上昇によって基礎控除額を超えてしまうと、これまで相続税の申告が不要だった家庭でも、新たに申告・納税が必要になる可能性があります。
Q. 自分の土地の路線価はどこで確認できますか?
A. 国税庁の「財産評価基準書路線価図・評価倍率表」のサイトで、都道府県・市区町村を選んでいくと、対象年分の路線価図を無料で確認できます。地積規模の大きな宅地の補正や、複数の道路に面している場合の調整(二方路線影響加算など)が必要なケースもあるため、実際の相続税評価額の算定や、基礎控除超えが見込まれる場合の申告要否については、税理士に確認することをおすすめします。
まとめ―早めの試算と生前対策の検討を
令和8年分路線価は全国平均+2.9%と5年連続の上昇で、伸び幅も過去最大となりました。特に地方の主要都市での上昇が目立ち、これまで相続税と縁がないと考えていた方にも影響が及ぶ可能性があります。保有している不動産の評価額がどの程度になるのか、基礎控除額との関係でどの程度の相続税負担が見込まれるのかを、早めに試算しておくことが大切です。生前贈与や各種特例の活用など、生前対策の選択肢も含めて、気になる方は一度税理士に相談してみるとよいでしょう。なお、老後資金づくりの一環としてiDeCoの拠出限度額引き上げ(こちらの記事)もあわせて確認しておくと、資産形成と相続対策の両面から準備を進めやすくなります。
本記事の内容は、2026年9月4日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の相続税評価や申告要否の判断については、必ず税理士等の専門家にご相談ください。