「相続税って、うちにもかかるの?」と気になったとき、最初に確認するのが基礎控除です。この記事は、相続税の基礎控除と税額計算の流れを一から整理する基礎解説です。
先に結論です。基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。遺産の総額(債務などを引いた後の金額)がこの額以内なら、相続税の申告も納税も不要です。
この記事の目次
相続税の基礎控除とは
相続税は、亡くなった方(被相続人)の財産を相続や遺贈で受け取ったときにかかる税金です。ただし、遺産のすべてに課税されるわけではありません。一定額までは課税されない仕組みがあり、これが基礎控除です。
国税庁の説明では、基礎控除額は次の式で求めます。
- 基礎控除額=3,000万円+600万円×法定相続人の数
たとえば法定相続人が3人なら、3,000万円+600万円×3人=4,800万円です。法定相続人が多いほど、基礎控除額も増えます。
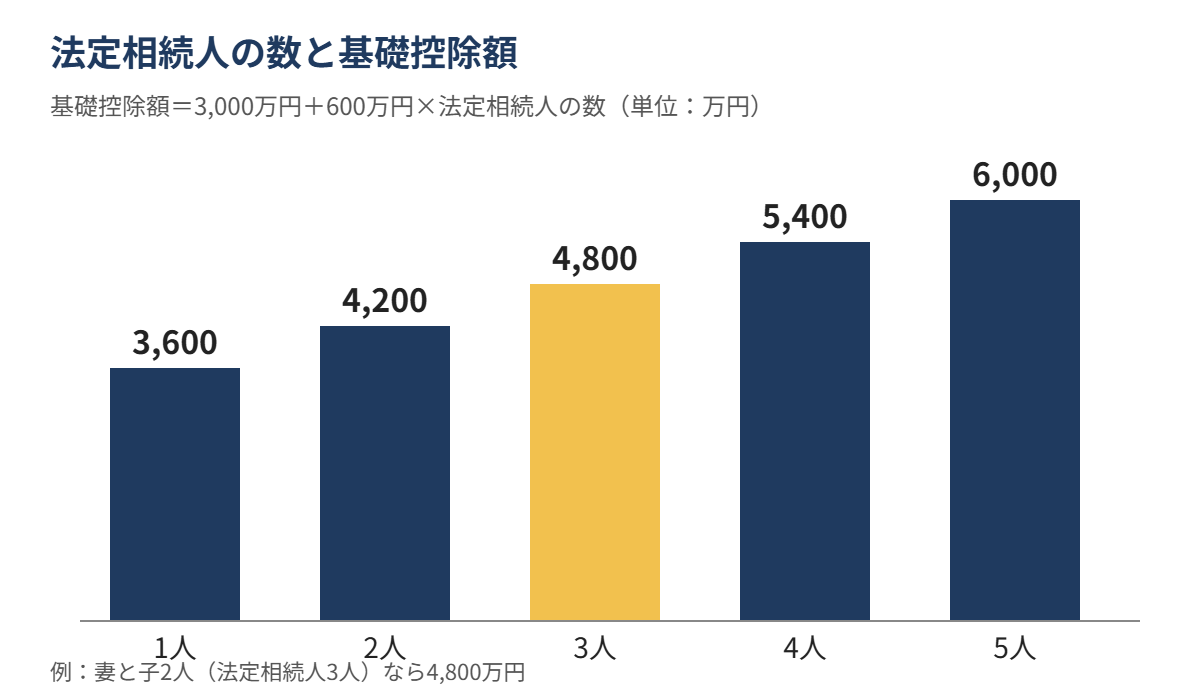
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
法定相続人の数え方
基礎控除の計算に使う「法定相続人の数」には、いくつかルールがあります。ここを間違えると、基礎控除額がずれてしまいますね。
相続放棄をした人もカウントする
国税庁は、相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数で数えると説明しています。放棄した人も人数に含めるのがポイントです。
養子の数には上限がある
- 被相続人に実子がいる場合:養子は1人まで
- 被相続人に実子がいない場合:養子は2人まで
養子が何人いても、基礎控除の計算に入れられる人数には上限があります。
税額計算の4ステップ
相続税は、財産の合計から基礎控除を引いて終わり、ではありません。国税庁の説明をもとに、流れを4つに分けて整理します。
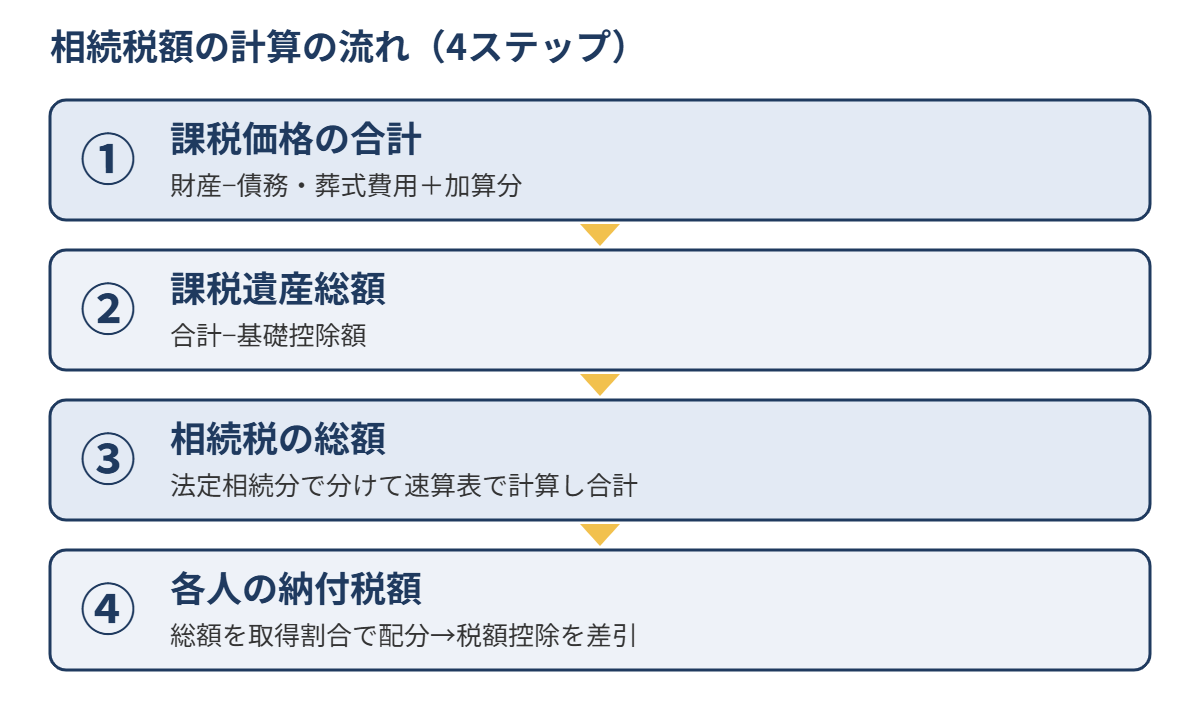
ステップ1:課税価格の合計を出す
相続や遺贈で取得した財産から、債務や葬式費用を差し引きます。そこに、相続開始前3年以内の暦年課税の贈与財産などを加えます(令和8年12月31日以前に相続が開始した場合)。相続時精算課税を使った財産は、贈与時の価額を加えます。贈与の加算については、こちらの記事も参考にしてください。
ステップ2:課税遺産総額を求める
課税価格の合計額から基礎控除額を引いた金額が、課税遺産総額です。
ステップ3:相続税の総額を計算する
課税遺産総額を、法定相続分で分けたと仮定します。それぞれの金額に速算表の税率をかけ、控除額を引いて、全員分を合計したものが「相続税の総額」です。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超~3,000万円以下 | 15% | 50万円 |
| 3,000万円超~5,000万円以下 | 20% | 200万円 |
| 5,000万円超~1億円以下 | 30% | 700万円 |
| 1億円超~2億円以下 | 40% | 1,700万円 |
| 2億円超~3億円以下 | 45% | 2,700万円 |
| 3億円超~6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
ステップ4:各人の納付税額に分ける
相続税の総額を、実際に財産を取得した割合で各人に配分します。そのうえで、配偶者の税額軽減などの控除を差し引くと、各人の納付税額になります。
具体例で計算してみましょう
法定相続人が妻と子2人(合計3人)で、課税価格の合計が1億円の場合を例にします。
- 基礎控除額:3,000万円+600万円×3人=4,800万円
- 課税遺産総額:1億円−4,800万円=5,200万円
- 法定相続分で分けると、妻が2分の1の2,600万円、子はそれぞれ4分の1の1,300万円
- 妻の分:2,600万円×15%−50万円=340万円
- 子の分:1,300万円×15%−50万円=145万円(2人で290万円)
- 相続税の総額:340万円+290万円=630万円
この630万円を、実際の取得割合で各人に分けます。仮に法定相続分どおりに取得したなら、妻が315万円、子がそれぞれ157.5万円です。この例は説明用の単純な設定で、実際の遺産分割や財産の評価では税額が変わります。
配偶者の税額軽減と2割加算
配偶者には、税額軽減という大きな特例があります。国税庁によると、配偶者が遺産分割などで実際に取得した正味の遺産額が、1億6千万円と配偶者の法定相続分相当額のうち多い金額までなら、配偶者に相続税はかかりません。
ただし、この軽減を受けるには、税額軽減の明細を記載した相続税の申告書を、戸籍謄本などとともに提出する必要があります。申告期限までに分割されていない財産は、原則として対象外です。
一方、配偶者・父母・子供以外の人が財産を取得した場合は、その人の税額に2割が加算されます。個別の事情によって扱いが変わることがあるため、迷ったときは税理士に確認してください。
申告期限と納税の方法
相続税の申告期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。たとえば1月6日に亡くなった場合、その年の11月6日が期限になります。期限が土日祝日の場合は、その翌日が期限です。
- 提出先:被相続人の死亡時の住所地を所轄する税務署(相続人の住所地ではありません)
- 提出方法:e-Tax、郵便・信書便、税務署の時間外収受箱への投函
- 納税期限:申告期限と同じ。遅れると延滞税がかかることがあります
- 納付方法:ダイレクト納付、インターネットバンキング、クレジットカード納付(1,000万円未満、手数料あり)、現金納付など
相続税は原則として金銭で一括納付します。延納や物納を希望する場合は、申告期限までに申請書などを出して許可を受ける必要があります。
よくある質問
Q. 基礎控除以下なら、何も手続きはいりませんか?
A. 相続税の申告と納税は不要です。ただし、不動産がある場合は相続登記の手続きが別に必要になります。くわしくは相続登記の義務化の記事をご覧ください。
Q. 実子がいる場合、養子は何人まで数えられますか?
A. 1人までです。実子がいない場合は2人まで数えられます。
Q. 相続放棄をした人は、法定相続人の数から除きますか?
A. 除きません。放棄がなかったものとした場合の相続人の数で、基礎控除額を計算します。
Q. 土地や自宅の評価額はどう決まりますか?
A. 土地は路線価などをもとに評価します。路線価の動きはこちらの記事で紹介しています。空き家を売る場合の特例はこちらです。
関連記事
- 年末の生前贈与、暦年課税と相続時精算課税はどちらを選ぶ?
- 相続登記の義務化、既存の相続は令和9年3月末までに
- 相続した空き家の「3,000万円特別控除」、適用期限は令和9年12月末
- 令和8年分路線価、全国平均2.9%上昇―相続税評価はどう変わる
免責事項と出典
本記事の内容は、2026年10月21日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
本記事は一般的な情報提供を目的としたもので、個別の税務相談に代わるものではありません。実際の申告や判断は、税理士などの専門家にご相談ください。