最終更新日:2026年10月20日
住宅ローン控除を受けている会社員の方は、そろそろ年末調整の書類が配られる時期ですね。「2年目からは年末調整でいいはずだけれど、何を出せばいいのか」と迷っていませんか。
この記事では、年末調整で住宅ローン控除を受ける手順を、国税庁の案内をもとに税理士の視点で整理します。10月13日に国税庁が更新した留意事項・記載例の内容や、電子交付の手続きの目安となる「10月末」にも触れます。
結論:1年目は確定申告、2年目からは年末調整
住宅ローン控除は、最初の年は確定申告で受けます。2年目以降は、給与所得者であれば年末調整で受けられます。そのカギを握るのが、税務署から交付される「控除証明書」です。
- 1年目:確定申告で住宅ローン控除を受ける
- 2年目以降:控除証明書などを勤務先に出して年末調整を受ける
- 電子交付を希望するなら、e-Taxでの一括同意が必要
- 3年目以降は、書面か電子かで必要な準備が変わる
全体の流れは、次の図のとおりです。
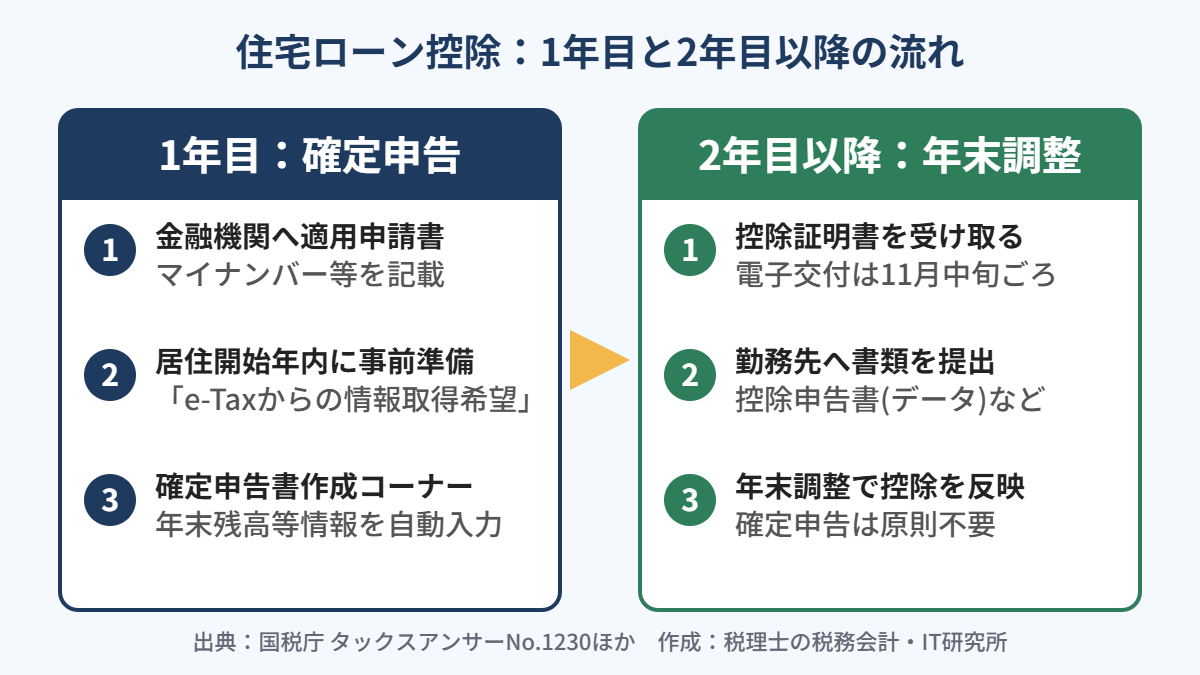
1年目と2年目以降の違いを比較
| 項目 | 1年目 | 2年目以降 |
|---|---|---|
| 手続き | 確定申告 | 年末調整(勤務先に書類を提出) |
| 主な準備 | 金融機関へ適用申請書を提出。居住開始年内にe-Taxからの情報取得希望(事前準備) | 控除証明書を受け取り、控除申告書などと一緒に勤務先へ提出 |
| 年末残高の情報 | 年末残高等情報をe-Taxのメッセージボックスから取得(自動入力に利用) | 控除証明書(またはデータ)に記載された年末残高等を利用 |
調書方式に対応した金融機関から借り入れている場合、金融機関が税務署に「年末残高等調書」を提出します。その情報が、確定申告や年末調整で活用される仕組みです。
1年目の事前準備は、居住を開始した年内に済ませると、年末残高情報が2月9日から12日の間にメッセージボックスへ格納されると案内されています。年明け以降だと格納が遅くなります。
年末調整で勤務先に出す書類
国税庁のパンフレット「年末調整で住宅借入金等特別控除を受ける方へ」は、令和7年中に居住を開始し、令和7年分の確定申告で控除を受けた方を例に、提出書類を2つに分けて説明しています。ご自身の状況に近いほうで確認してみましょう。
控除証明書の電子交付を受けた方
- 電子交付された「住宅借入金等特別控除証明書」のデータ
- 「住宅取得資金に係る借入金の年末残高等証明書」のデータ(または書面)
勤務先が電子データを受け付けず、書面のみの場合は、「QRコード付証明書等作成システム」で書面に出力して提出します。
電子交付を受けていない方
「給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書」に必要事項を記入します。それを「住宅取得資金に係る借入金の年末残高等証明書」とあわせて、勤務先へ出します。
記入の仕方は、国税庁が公開している記載例が役に立ちます。10月13日の更新では、新築住宅と土地を別々に借り入れたケースや、中古住宅で連帯債務があるケースなど、4つの記載例が掲載されています。
Q. 電子交付の一括同意は、いつまでにすればいい?
A. 国税庁のタックスアンサーは、控除証明書の電子交付を受けたい年分の「10月末まで」におおよその手続きをするよう案内しています。今年分から電子交付を受けたいなら、今月中に確認しておくのが安心ですね。
なお、国税庁の別の案内では、令和8年9月23日以前に提出した申告や申請で電子交付に同意している場合は、その同意に基づいて電子交付されるとされています。同意済みかどうか分からない方は、e-Taxのマイページで確認してみましょう。
控除証明書はいつ届く?
控除証明書の交付時期は、電子か書面かで異なります。
- 電子交付:毎年11月中旬ごろ、e-Taxのメッセージボックスに格納される
- 書面交付:入居2年目の11月下旬ごろ、2年目以降の適用期間分がまとめて郵送される
これは、金融機関が10月末日までに年末残高調書を税務署へ提出し、その後に税務署が控除証明書を交付する流れになっているためです。
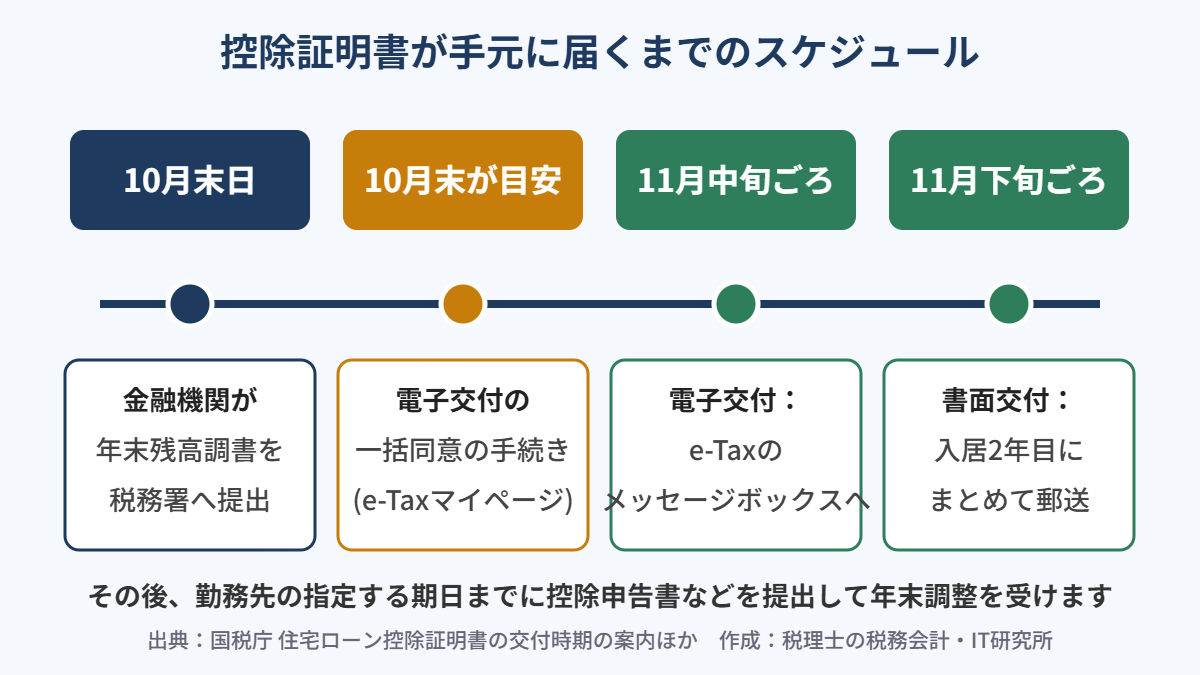
控除証明書が届く前に、勤務先の年末調整の提出期限が来てしまうこともあります。その場合は、勤務先に提出期限や追加提出の可否を早めに確認しておくと安心です。
3年目以降と「金額が違う」ときの注意点
3年目以降の準備
書面で控除証明書を受け取った場合、年末残高に関する事項が記載されるのは入居2年目の証明書です。3年目以降の年分は、返済計画表などをもとに控除額を計算することになります。
一方、3年目以降の分にも年末残高等を記載してほしい場合は、e-Taxであらかじめ電子交付に一括的に同意しておく必要があります。長く住宅ローン控除を受ける予定の方は、電子交付を検討する価値があるでしょう。
控除証明書の年末残高と、実際の残高が違う場合
次のようなケースでは、控除証明書の記載内容と実際の状況が一致しないことがあります。
- 2つ以上の年末残高調書が提出されている
- 住宅ローン控除の重複適用がある
- 借換えをしている
- 借入先が調書方式に対応していない
- 年末残高調書が訂正された
この場合は、金融機関から交付される返済計画表や年末残高証明書で、年末残高を確認しましょう。
控除証明書をなくした・届かないとき
確定申告で住宅ローン控除を受けた方が、翌年以降の控除を年末調整で受けるための書類は、税務署に交付申請ができます。紛失したときの再交付にも使える手続きで、e-Taxでも書面でも申請できます。
税務署の窓口は、令和8年10月1日から総合窓口の受付時間が原則として午前9時から午後3時とされています。窓口へ行く場合は、時間に余裕を持って出かけましょう。
まとめ:10月のうちに「電子か書面か」を決めておこう
年末調整で住宅ローン控除を受けるには、控除証明書と必要書類を勤務先に出すことが基本です。電子交付を希望する方は、おおよそ10月末までの手続きが目安になります。
控除証明書の交付は11月中旬から下旬ごろです。早めに準備しておけば、慌てずに年末調整の書類をそろえられます。
住宅ローン控除の制度改正は住宅ローン控除、令和8年から5年延長で、年末調整全体の変更点は令和8年分の年末調整の変更点で解説しています。マイナポータル連携の準備は令和8年分年調ソフトの解説もあわせてご覧ください。
免責事項・法令等について
本記事は一般的な情報提供を目的としており、個別の税務判断を行うものではありません。ご自身の状況に応じた判断が必要な場合は、税理士等の専門家にご相談ください。
本記事の内容は、2026年10月20日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。