最終更新日:2026年10月16日
年末が近づくと、「今年のうちに子や孫へ贈与しておこうか」と考える方が増えますね。ところが、贈与の方法には「暦年課税」と「相続時精算課税」の2通りがあり、どちらを選ぶかで将来の税負担が大きく変わります。この記事では、国税庁の公表情報をもとに、2つの制度の違いと、選ぶときの注意点を整理します。
この記事のポイント
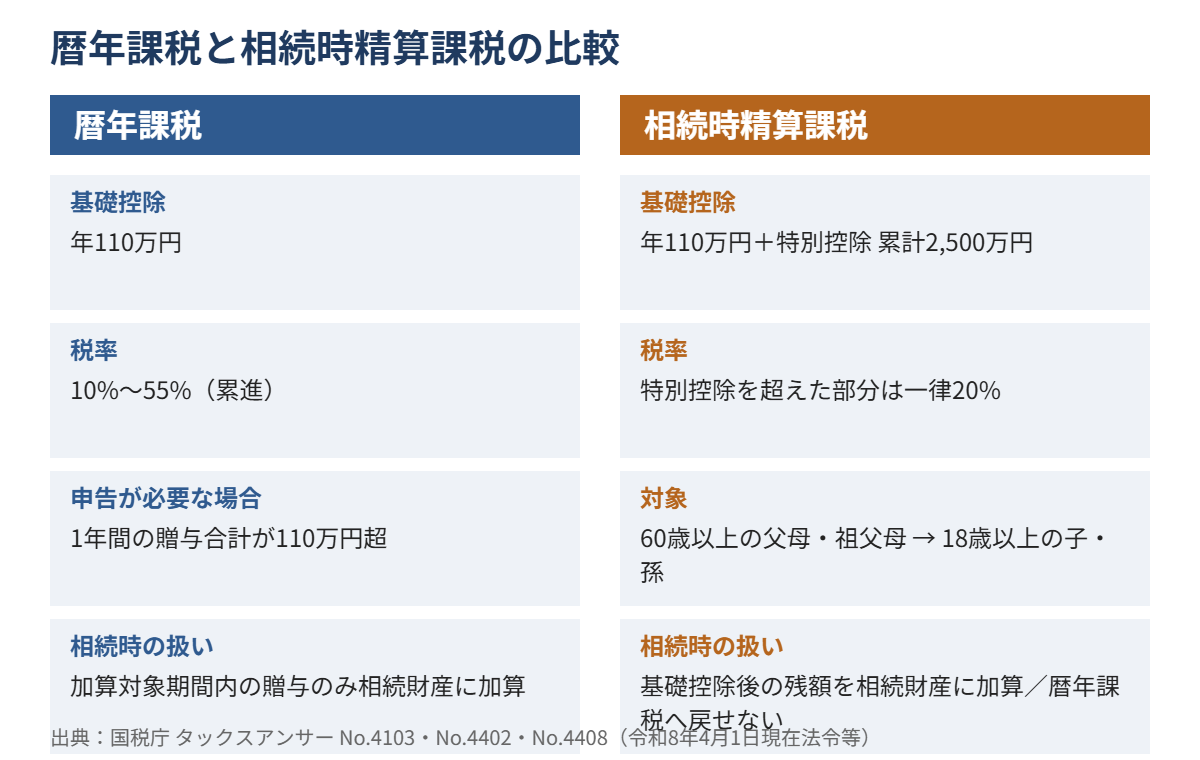
- 暦年課税は、1年間の贈与合計が110万円以下なら贈与税がかからず、申告も不要です。
- 相続時精算課税は、年110万円の基礎控除に加えて累計2,500万円の特別控除があり、超えた部分の税率は一律20%です。
- 相続時精算課税は、一度選ぶとその贈与者からの贈与について暦年課税へ戻せません。
- 暦年課税でも、相続開始前の一定期間の贈与は相続税の計算に加算されます(加算期間は令和9年以降、段階的に延びます)。
暦年課税とは:年110万円までなら贈与税はかからない
暦年課税は、1月1日から12月31日までの1年間に受けた贈与の合計額から、基礎控除110万円を差し引いた残りに贈与税がかかる仕組みです。国税庁の案内では、1年間の合計が110万円以下であれば贈与税はかからず、申告も不要とされています。
110万円を超えた場合は、贈与を受けた年の翌年2月1日から3月15日までの間に、申告と納税が必要です。税額は、基礎控除後の金額に応じた税率(10%〜55%)で計算します。
贈与税の速算表(一般贈与財産用)
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ― |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
なお、直系尊属(父母・祖父母など)から18歳以上の子・孫への贈与には、より税率の低い「特例贈与財産用」の速算表が使われます。どちらの表を使うかは贈与者と受贈者の関係で決まりますので、実際の計算では国税庁の最新の案内をご確認ください。
相続時精算課税とは:まとめて贈与でき、相続のときに精算する
相続時精算課税は、贈与のときは軽い税負担で財産を移し、贈与者が亡くなったときに、贈与財産を相続財産に加えて相続税として精算する仕組みです。国税庁の案内によると、主なポイントは次のとおりです。
- 対象となる人:贈与者は贈与の年の1月1日時点で60歳以上の父母・祖父母など、受贈者は同日時点で18歳以上の贈与者の推定相続人である子・孫など。
- 基礎控除:年110万円(令和6年1月1日以後の贈与)。
- 特別控除:累計2,500万円まで。前年以前に使った分は差し引いた残額が上限になります。
- 税率:特別控除を超えた部分に一律20%。
- 手続き:「相続時精算課税選択届出書」を提出し、贈与を受けた年の翌年2月1日から3月15日までに贈与税の申告をします。
特別控除は、期限内に贈与税の申告書を提出した場合に限って適用されます。基礎控除の範囲内でも、特別控除を使う場面では申告が前提になる点に注意しましょう。
選ぶときの最大の注意点:一度選ぶと戻れない
相続時精算課税は、一度選択すると、その贈与者からの贈与財産には以後ずっと適用され、暦年課税へ戻すことはできません。国税庁の案内にも明記されている点です。「今年だけ試してみる」という使い方はできませんので、将来の贈与計画まで見通して判断する必要があります。
一方、贈与者が亡くなった際は、贈与財産の価額(令和6年1月1日以後の贈与分は、基礎控除を差し引いた残額)が相続財産に加算されます。すでに納めた贈与税相当額は相続税から控除され、控除しきれない分は還付を受けられます。
暦年課税にも「生前贈与加算」がある
暦年課税なら贈与しっぱなしで安心、というわけではありません。相続や遺贈で財産を取得した人が、被相続人から一定期間内に暦年課税の贈与で受けた財産は、贈与時の価額が相続税の課税価格に加算されます。国税庁の案内では、贈与税がかからなかった少額の贈与や、亡くなった年の贈与も加算の対象とされています。
この加算期間は、令和6年1月1日以後の贈与について、原則として相続開始前7年以内に延びます。ただし経過措置があり、相続開始日によって次のとおり取り扱いが異なります。
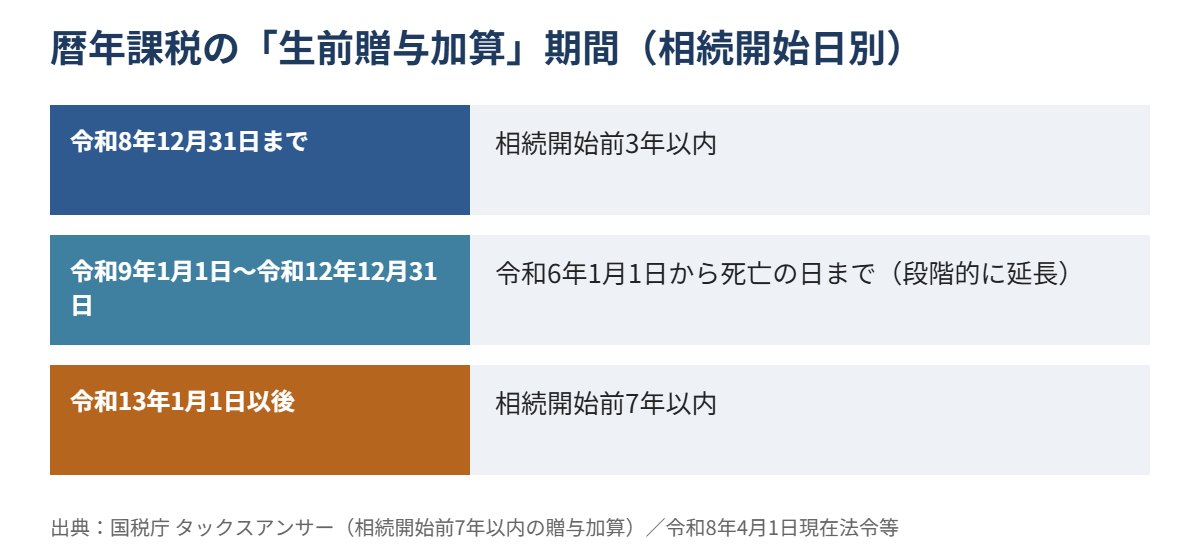
延長された4年間に受けた贈与については、合計100万円までは相続税の課税価格に加算されない取り扱いもあります。起算日などの細かな要件は、国税庁の原文でご確認ください。
また、住宅取得等資金・教育資金・結婚子育て資金の非課税制度を使った分は、原則として加算の対象外です。教育資金の一括贈与については、教育資金の一括贈与、令和8年3月末で新規受付終了の記事も参考にしてください。
どちらを選ぶ?考え方の整理
- 毎年コツコツ、110万円以内で贈与したい:暦年課税が基本です。ただし加算期間内の贈与は相続税に影響する点を意識しましょう。
- 将来値上がりしそうな財産を早めに移したい:相続時精算課税では、相続時に加算されるのは贈与時の価額です。ただし、戻れない制度であることを踏まえて慎重に検討します。
- 相続税がかかりそうか分からない:先に相続財産の見込みを確認します。土地が中心なら、令和8年分路線価の記事や相続登記の義務化の記事も合わせて確認すると整理しやすいです。
よくある質問
Q. 年110万円以内の贈与なら、申告は一切いりませんか?
A. 暦年課税で、1年間に受けた贈与の合計が110万円以下であれば、贈与税はかからず申告も不要です。ただし、相続時精算課税を選択している贈与者からの贈与は別のルールになります。
Q. 相続時精算課税を選んだ後、やっぱり暦年課税に戻せますか?
A. 戻せません。その贈与者からの贈与については、以後ずっと相続時精算課税が適用されます。
Q. 贈与税の申告期限はいつですか?
A. 贈与を受けた年の翌年2月1日から3月15日までです。令和8年中の贈与であれば、令和9年2月1日から3月15日までが期間になります。
まとめ
暦年課税は「年110万円の基礎控除」と「加算期間」、相続時精算課税は「累計2,500万円の特別控除」と「一度選ぶと戻れない」ことがそれぞれの核心です。年末の贈与を考えるときは、今年の贈与額だけでなく、相続税の見込みや将来の贈与計画まで含めて検討しましょう。
免責事項
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。実際の判断にあたっては、税理士や所轄の税務署にご相談ください。
本記事の内容は、2026年10月16日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
出典
- 国税庁「No.4103 相続時精算課税の選択」https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4103.htm
- 国税庁「No.4402 贈与税がかかる場合」https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4408.htm
- 国税庁「No.4161 相続開始前7年以内の贈与加算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm