中小企業基盤整備機構(中小機構)が運営する「小規模企業共済」と「経営セーフティ共済(中小企業倒産防止共済)」について、約款改正により2027年1月1日から掛金納付方法が見直されます。これに伴い、現金・窓口での掛金納付は2026年12月末で終了し、以後は口座振替のみとなります。個人事業主・中小企業の資金繰りと税務に関わる話として、税理士の立場から、現金納付の方が今から準備しておきたいポイントを整理します。
何が変わるのか―約款改正と現金納付の終了
中小機構は、小規模企業共済・経営セーフティ共済の約款を改正し、2027年1月1日から施行する予定です。この改正に伴い、これまで可能だった現金(納付書による窓口・現金納付)での掛金納付および増額時の現金納付が、2026年12月末をもって取り扱い終了となります。2027年1月以降は、掛金の納付方法が原則として口座振替に一本化されます。
Q. まだ口座振替に切り替えていない場合、どうなりますか?
A. 口座振替への切替手続きが済んでいない契約者には、2026年12月初旬ごろまでに手続きを行うよう案内がされています。期限までに切替が完了しないと、掛金納付書そのものが送付されなくなり、結果として掛金が未納の状態になるおそれがあります。未納が続くと、契約(共済契約)の解除対象となる可能性もあるため、該当する方は早めの対応が必要です。
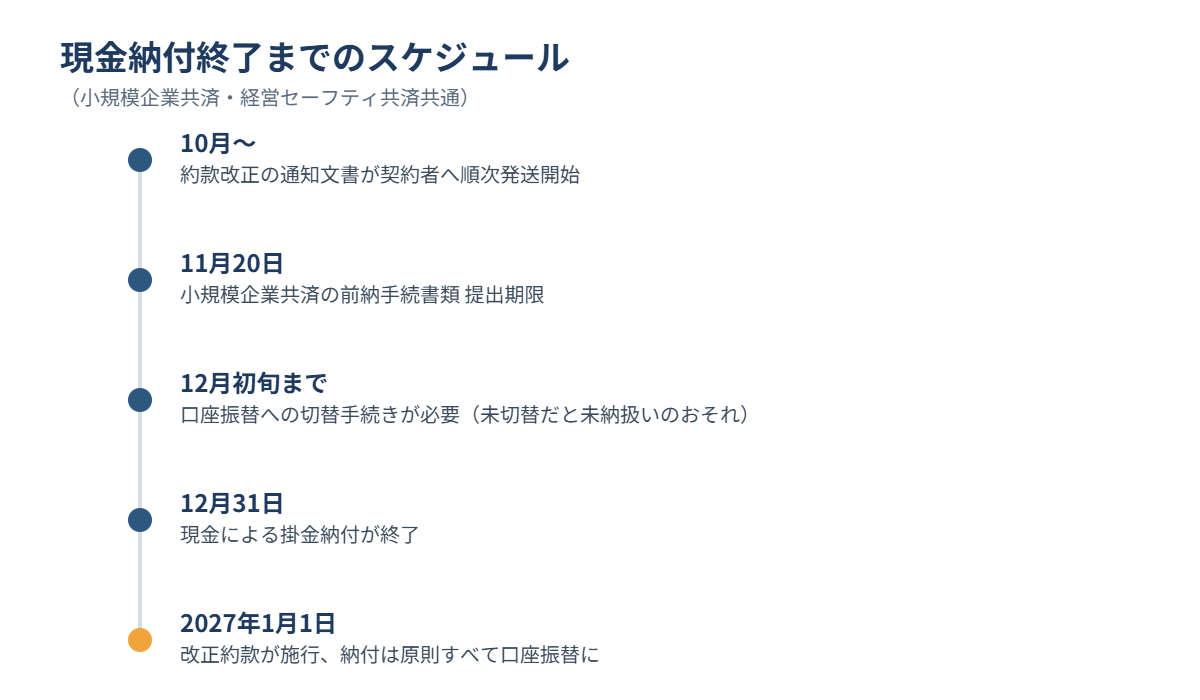
現金納付終了までのスケジュール
中小機構が発行する「商工共済ニュース2026年秋号」によれば、今回の制度変更は次のようなスケジュールで進みます。特に小規模企業共済については、前納手続きを行う場合の書類提出期限が11月20日と定められている点に注意が必要です。
| 項目 | 日程 |
|---|---|
| 小規模企業共済 前納手続書類 提出期限 | 11月20日 |
| 掛金控除証明書(令和8年分前半)発送 | 11月中旬〜下旬 |
| 口座振替への切替手続き期限の目安 | 12月初旬まで |
| 現金による掛金納付の終了 | 12月31日 |
| 小規模企業共済 口座振替日 | 12月18日 |
| 経営セーフティ共済 口座振替日 | 12月28日 |
| 改正約款の施行 | 2027年1月1日 |
Q. 年内に口座振替が間に合わないと、税務上どうなりますか?
A. 小規模企業共済の掛金は所得控除(小規模企業共済等掛金控除)の対象、経営セーフティ共済の掛金は必要経費・損金算入の対象ですが、いずれも実際に掛金が納付された年の取り扱いとなります。2026年内に口座振替が実行されなかった掛金は、令和8年分(2026年分)の所得控除・損金算入には算入できません。年末の所得控除額に影響しますので、切替手続きは余裕を持って進めておくことをおすすめします。
現金納付の方が今すべきこと
現金・窓口で掛金を納付している方、またはこれから現金で新規加入や増額を考えている方は、次の対応を早めに進めておきましょう。
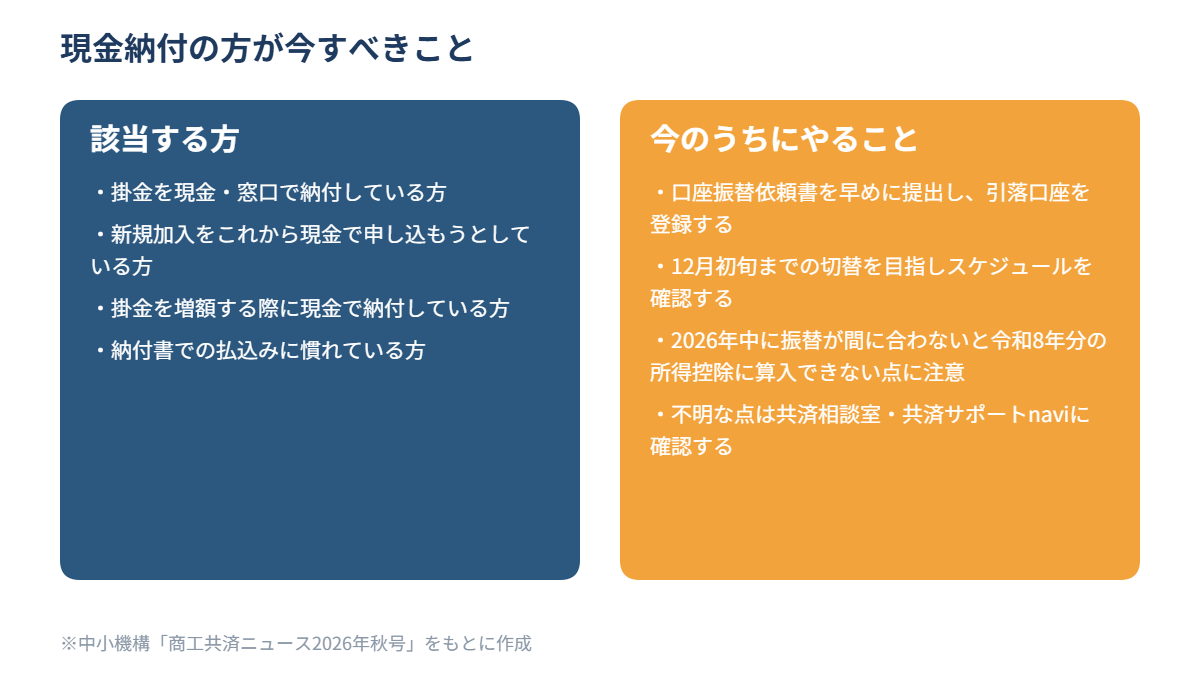
- 口座振替依頼書を早めに提出し、引落口座を登録する
- 12月初旬までの切替を目指し、手元のスケジュールを確認する
- 2026年中に振替が完了しないと令和8年分の所得控除・損金算入に含められない点に注意する
- 不明な点があれば、共済相談室・共済サポートnaviなど中小機構の窓口に確認する
Q. 個人事業主の場合、引落口座に使える金融機関は増えていますか?
A. はい。経営セーフティ共済では、2026年9月7日から個人事業主についてもPayPay銀行・ドコモ スマートバンキング(ドコモSMTBネット銀行)を引落口座として設定できるようになりました。従来の金融機関に限らず、ネット銀行を含めた選択肢が広がっていますので、口座振替への切替を機に、使いやすい口座を見直してみるのもよいでしょう。
まとめ
小規模企業共済・経営セーフティ共済の現金による掛金納付は、2026年12月末で終了し、2027年1月1日の約款改正以降は口座振替が原則となります。まだ口座振替へ切り替えていない方は、12月初旬ごろまでの手続きを目安に、早めの対応をおすすめします。特に、年内の振替実行が令和8年分の所得控除・損金算入に直結する点は、税務上も見落とせないポイントです。
本記事の内容は、2026年10月14日時点で公表されている情報に基づいて作成しています。今後の制度運用等により内容が変更される場合があります。また、本記事は一般的な情報提供を目的としており、個別の対応については中小機構の窓口または税理士等の専門家への確認をおすすめします。