クラウド会計ソフト「弥生会計 Next」を提供する弥生株式会社が、2026年10月1日、会計データをもとに経営状況の変化を自動で分析し、気づきを提示する新機能「経営診断」の提供を開始しました。記帳や請求の管理にとどまらず、蓄積した会計データを「次の一手」を考えるきっかけに変えようという機能です。個人事業主・小規模事業者にとって、この機能はどのように役立つのか、そして使う上でどんな点に注意すべきか、税理士の視点から整理します。
「経営診断」機能とは―会計データが「気づき」に変わる
「経営診断」は、弥生会計Nextに日々蓄積されている記帳データ・請求データ・経費データをもとに、売上・利益・資金繰りといった経営指標の変化をAIが自動で分析する機能です。単に数値をグラフ化するだけでなく、その変化が何を意味するのか、どの論点を確認すべきかを、わかりやすい言葉で提示する点が特徴とされています。2026年10月1日のリリースノートでも、新機能として明記されています。
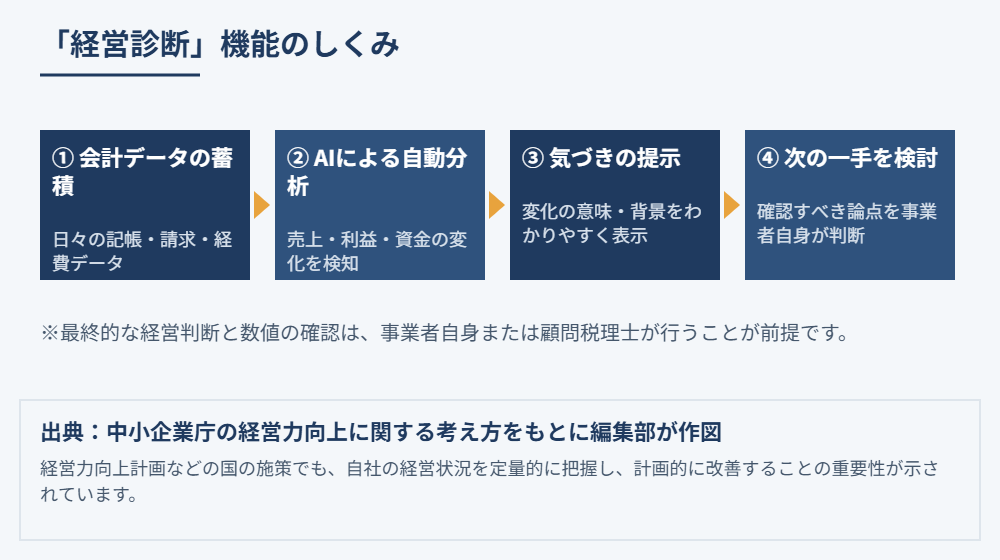
仕組みを整理すると、①日々の記帳・請求・経費データが蓄積され、②AIが売上・利益・資金などの変化を自動で検知し、③その変化の意味や背景をわかりやすく表示したうえで、④次に確認すべき論点を事業者自身(または顧問税理士)が検討する、という4つの段階で構成されています。数字の変化に「気づく」ことと、そこから「次の行動を考える」ことの間にある距離を縮めようとする機能といえるでしょう。
Q. 「経営診断」を使えば、顧問税理士への相談は不要になりますか?
A. いいえ、不要にはなりません。この機能が担うのは、会計データの変化に「気づく」ための支援であり、その変化の背景にある税務上の取扱いや、経営判断としての妥当性を最終的に評価するのは、事業者自身と顧問税理士の役割です。特に、税務上の判断や申告内容に関わる論点は、AIが提示した「確認したいポイント」を入り口として、必ず専門家に相談することをおすすめします。
なぜ今、会計データの経営活用が重要なのか
個人事業主や小規模事業者にとって、日々の記帳は「確定申告のための作業」と捉えられがちですが、本来は経営状況を把握するための重要なデータでもあります。国が中小企業・小規模事業者の生産性向上を後押しする枠組みとして定めている経営力向上計画の考え方でも、自社の経営状況を定量的に把握し、計画的に改善に取り組むことの重要性が示されています。原価や売上構成の変化に早く気づき、価格設定や仕入れ方針を見直すといった対応は、物価上昇が続く局面ではとりわけ重要性を増しています。
「経営診断」のような機能は、こうした国の後押しの方向性とも重なる部分があります。ただし、ツールが示すのはあくまで会計データから読み取れる「変化」であり、事業者ごとの事情(繁忙期・設備投資・取引先の事情など)までは踏まえていません。表示された内容を自社の実情に照らして解釈する視点が欠かせません。
個人事業主・小規模事業者にとってのメリット
- 変化への気づきが早くなる:月次での数値確認を待たずに、売上や利益の変化を早期に把握しやすくなります。
- 経営相談の質が上がる:顧問税理士との面談時に、AIが示した論点をたたき台として、より具体的な相談がしやすくなります。
- 記帳を続けるモチベーションにつながる:記帳データが「申告のための作業」で終わらず、経営に活きている実感を得やすくなります。
導入・活用にあたって気をつけたい3つの視点
税理士の立場から、この機能を活用するうえで押さえておきたい注意点を整理します。
- データの正確性が前提:記帳や仕訳が不正確であれば、AIの分析結果も不正確になります。日々の記帳を整えることが、この機能を活かす最初の一歩です。
- あくまで「気づき」のきっかけ:数値の変化の指摘は参考情報であり、最終的な経営判断や税務上の対応は、顧問税理士と相談しながら行うことが大切です。
- 自社の状況に合わせて読み解く:業種・事業規模によって注目すべき指標は異なります。表示された論点を鵜呑みにせず、自社の実情と照らし合わせて背景を確認する姿勢が必要です。
まとめ
弥生会計Nextの「経営診断」機能は、日々の記帳データを経営判断に活かすための新しい入り口として、2026年10月から提供が始まった機能です。個人事業主・小規模事業者にとっては、数値の変化に早く気づき、顧問税理士との相談をより具体的にするきっかけとして活用できる可能性があります。一方で、最終的な判断や税務上の対応は、引き続き事業者自身と専門家である税理士が担うべき領域です。ツールが示す「気づき」を入り口に、記帳の質を高め、顧問税理士との対話を深めていく姿勢が大切といえるでしょう。
本記事の内容は、2026年10月14日時点で施行されている法令等および各社の公表情報に基づいて作成しています。今後の制度改正やサービス内容の変更により、内容が変更される場合があります。個別の税務相談や経営判断については、顧問税理士にご確認ください。
出典
- 中小企業庁「経営力向上計画の基本方針(概要)」