ふるさと納税は、年収や家族構成に応じた「特例控除額」の範囲内で寄附を行えば、自己負担2,000円を除く全額が所得税・住民税から控除される仕組みです。この特例控除額について、総務省は令和9年(2027年)中の寄附分から、高所得者を対象に新たな上限を設ける方針を示しました。対象となるのは一部の高所得層ですが、制度の仕組み自体を理解しておくことは、ふるさと納税を活用するすべての方にとって有益です。本記事では、新ルールの内容と対象者、実務上の注意点を整理します。
特例控除額に193万円の上限が設けられる
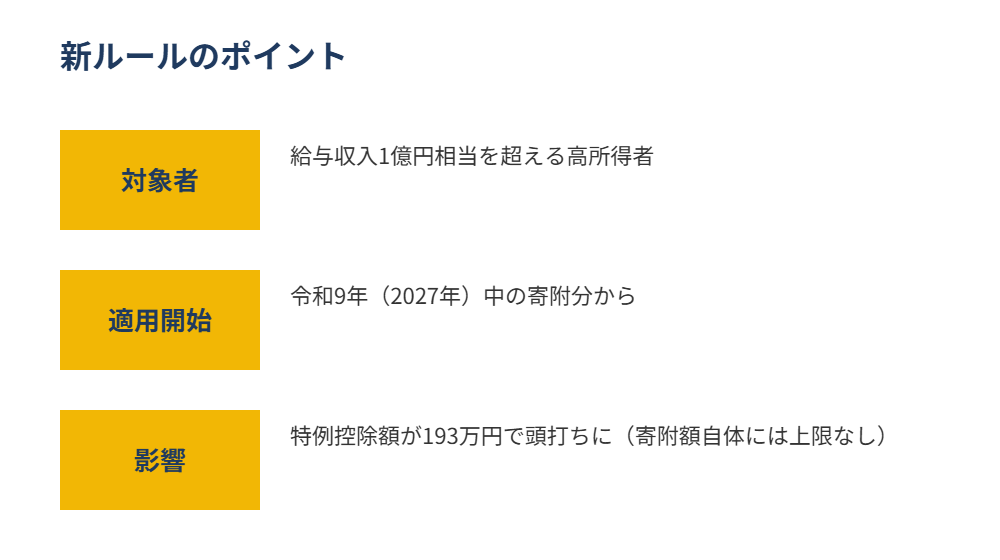
ふるさと納税の寄附金控除は、「基本分」と「特例分」の2段階で構成されています。基本分は所得税・住民税の寄附金控除として、寄附額(総所得金額等の40%が上限)に応じて適用され、特例分はふるさと納税に特有の控除で、個人住民税所得割額のおおむね20%が目安となってきました。今回の見直しでは、この特例分の控除額について、令和9年中の寄附分から新たに193万円という上限額が設定されます。
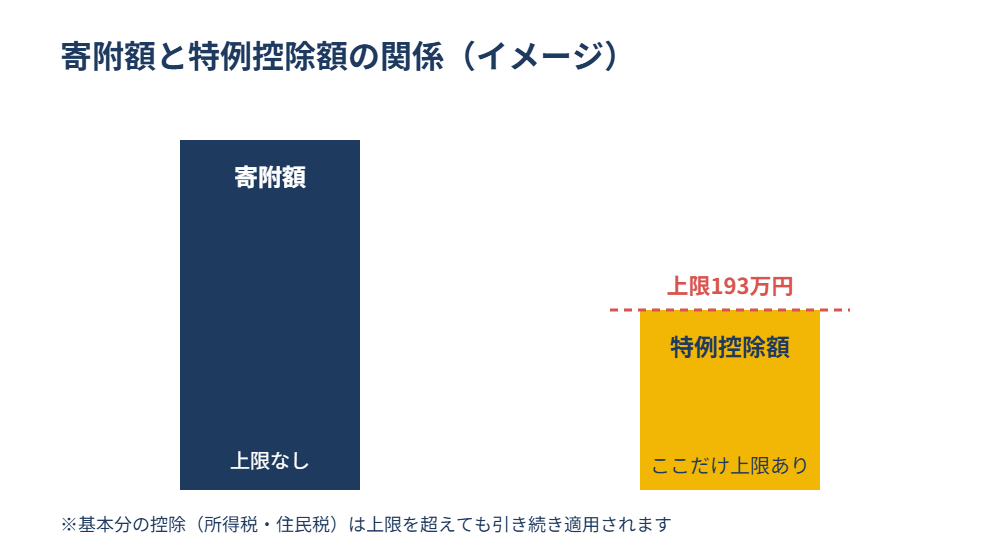
注意したいのは、上限がかかるのは特例控除額の部分だけという点です。寄附額そのものに上限が設けられるわけではなく、また基本分の控除(所得税の寄附金控除・住民税の基本控除)は、特例控除額が上限に達した後も引き続き適用されます。つまり、上限を超えて寄附をした場合、その超えた部分について特例控除は受けられなくなりますが、基本分の控除は受けられるため、全額が自己負担になるわけではありません。
対象となるのは給与収入1億円相当を超える高所得者
今回の上限が影響するのは、給与収入でおおむね1億円相当を超えるような、ごく一部の高所得者に限られます。一般的な会社員やフリーランスの方がふるさと納税を行う際の特例控除額の目安(いわゆる「ふるさと納税シミュレーター」で示される上限額)は、住民税所得割額のおおむね20%であり、この目安が193万円に達するのは所得割額が約965万円、おおよそ年収換算で1億円前後の層に限られるためです。該当しない方にとっては、従来どおりの控除の仕組みが維持されます。
適用開始は令和9年(2027年)中の寄附分から
新しい上限は、令和9年(2027年)中に行う寄附から適用される予定です。令和8年(2026年)中にふるさと納税を行う場合は、現行の仕組みのまま特例控除額の上限(住民税所得割額のおおむね20%)が適用されます。高所得者で例年まとまった額のふるさと納税を行っている方は、令和9年分以降の寄附計画を見直す際に、この新しい上限額を踏まえておく必要があります。
Q. 自分がこの上限の対象になるかどうか、どう確認すればいいですか?
A. お住まいの自治体から届く住民税の税額決定通知書に記載されている「所得割額」を確認し、おおむね965万円前後を超えているかどうかが一つの目安になります。正確な特例控除額の上限は、ふるさと納税ポータルサイトのシミュレーターや、お住まいの自治体・税理士への確認をおすすめします。
まとめ
令和9年中の寄附分から、ふるさと納税の特例控除額に193万円の上限が設けられます。対象は給与収入1億円相当を超えるような高所得者に限られ、一般的な利用者への影響は限定的ですが、上限を超えた部分は特例控除を受けられなくなる点には注意が必要です。該当する可能性がある方は、令和8年中の寄附計画も含めて、早めに自治体やお近くの税理士に相談しておくと安心です。
あわせてご覧ください:ふるさと納税、2026年10月から募集費用ルールが段階的に厳格化―総務省告示改正の要点と今のうちにすべきこと
本記事の内容は、2026年10月4日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。