マイホームを新築した年は、所得税の住宅ローン控除だけでなく、毎年かかる固定資産税や、取得時に一度だけかかる不動産取得税にも軽減措置があることをご存じでしょうか。令和8年度税制改正では、住宅ローン控除と同じように、これらの税金の軽減措置についても要件が見直されました。今回はその改正内容を税理士の視点で整理します。
新築住宅の固定資産税減額措置とは(おさらい)
新築住宅を取得すると、一定期間、固定資産税額が2分の1に減額される制度があります。国土交通省の資料によると、減額される期間は住宅の種類によって異なり、一般住宅(戸建て)は3年間、共同住宅(マンション等)は5年間、認定長期優良住宅の場合は戸建てで5年間、共同住宅では7年間とされています。
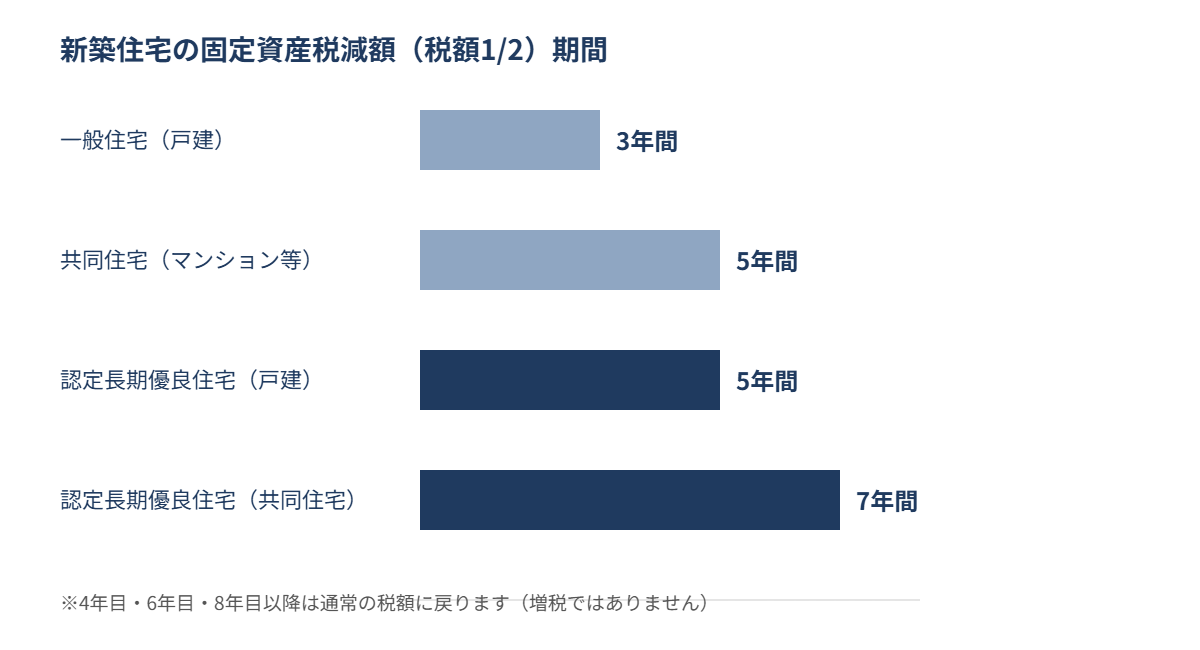
この減額措置自体は今回の改正でなくなるわけではなく、期間や減額割合の仕組みは維持されています。ただし、「4年目(認定長期優良住宅は6年目・8年目)以降は通常の税額に戻る」だけであり、増税されるわけではない点は誤解しやすいので押さえておきましょう。
Q. 4年目から固定資産税が急に上がるということですか?
A. いいえ、上がるのではなく「元の税額に戻る」というのが正確な理解です。新築から一定期間は特別に税額が2分の1に軽減されていただけで、期間経過後は本来の(軽減前の)税額で課税されるようになります。とはいえ、これまで軽減されていた分、体感としては負担が増えたように感じる方が多いため、住宅取得時にあらかじめ「いつまでが軽減期間か」を把握しておくと、家計の見通しを立てやすくなります。
令和8年度改正のポイント:床面積要件が40㎡以上に緩和
今回の改正で特に押さえておきたいのが、床面積要件の緩和です。国土交通省の資料によると、新築住宅に係る固定資産税の減額措置、認定長期優良住宅に係る固定資産税の減額措置、住宅及びその土地に係る不動産取得税の課税標準等の特例措置など、複数の制度で床面積要件の下限が「50㎡以上」から「40㎡以上」に引き下げられました。これは、以前ご紹介した住宅ローン控除の床面積要件緩和と同じ方向性の改正で、単身世帯やコンパクトな住宅を検討している方にとって対象範囲が広がったことになります。
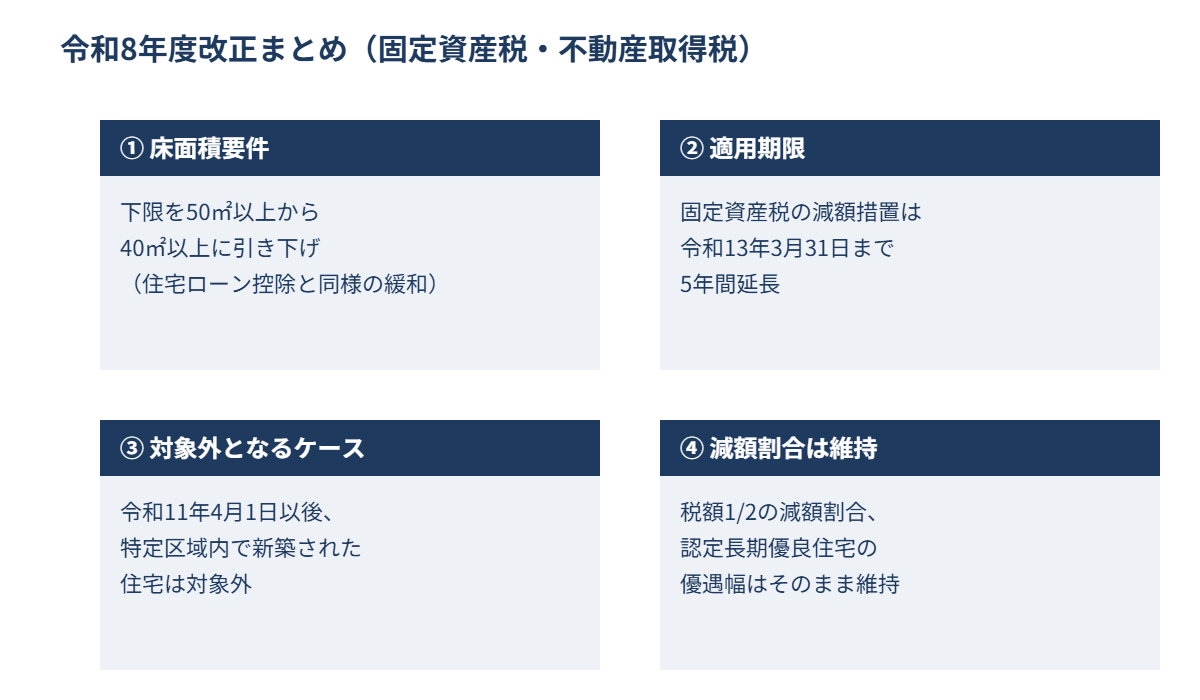
あわせて、固定資産税の減額措置の適用期限が5年間延長され、令和13年3月31日までとなりました。ただし、令和11年4月1日以後に土砂災害等の特定区域内で新築された住宅は、この減額措置の対象外とされる点には注意が必要です。
Q. 不動産取得税にも同じような軽減措置がありますか?
A. はい、あります。住宅及びその土地を取得した際にかかる不動産取得税についても、課税標準を軽減する特例措置が設けられており、今回の改正でこちらの床面積要件も「50㎡以上」から「40㎡以上」に引き下げられました。固定資産税は毎年かかる税金、不動産取得税は取得時に一度だけかかる税金という違いはありますが、いずれも新築住宅の負担を軽くする制度として、あわせて確認しておくとよいでしょう。
住宅取得を検討する際に押さえておきたいポイント
- 複数の制度をセットで確認する:住宅ローン控除(所得税)、固定資産税の減額措置、不動産取得税の特例措置は、それぞれ根拠となる法律も所管も異なりますが、床面積要件など共通する条件が見直されることがあります。住宅取得を検討する際は、まとめて確認しておくと漏れがありません。
- 軽減期間の終了時期をカレンダーに残しておく:固定資産税の軽減は入居からの年数で区切られます。軽減が終わるタイミングを把握しておけば、その年の納税通知書を見て慌てることがなくなります。
- 認定長期優良住宅の取得も選択肢に:初期コストはかかりますが、固定資産税の軽減期間が長くなるほか、住宅ローン控除でも優遇される制度設計になっています。長期的な負担も含めて比較検討する価値があります。
住宅ローン控除の改正内容については、以下の記事もあわせてご覧ください。
まとめ
新築住宅の固定資産税・不動産取得税の軽減措置は、令和8年度税制改正により床面積要件が40㎡以上に緩和され、固定資産税の減額措置の適用期限も令和13年3月31日まで延長されました。減額割合や減額期間の仕組み自体は維持されているため、住宅取得を検討している方は、住宅ローン控除とあわせてこれらの軽減措置も踏まえて資金計画を立てるとよいでしょう。
本記事の内容は、2026年9月29日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務相談については、税理士にご相談ください。