「家を買ったら、住宅ローン控除で税金が戻ってくると聞いたけれど、仕組みがよく分からない」――マイホームの購入を考え始めると、まず気になる制度ですね。住宅ローン控除(正式名称は住宅借入金等特別控除)は、住宅ローンの年末残高をもとに、毎年の所得税額から一定額を差し引いてくれる制度です。
この記事では、税理士の視点から、控除額の計算の考え方・主な適用要件・手続きの流れを、国税庁の情報に沿って基礎から整理します。借入限度額の細かな金額は入居年や住宅の性能区分で変わるため、ここでは「全体像のつかみ方」に絞って解説します。
確定申告そのものの流れを先に確認したい方は、確定申告とは?必要な人・期限・税額計算の流れの記事もあわせてご覧ください。
この記事の内容
- 住宅ローン控除とは何か
- 控除額の計算の考え方
- 控除期間と住宅の区分
- 主な適用要件
- 手続きの流れ(1年目と2年目以降)
- よくある疑問(Q&A)
住宅ローン控除とは
住宅ローン控除は、住宅ローンを組んで住宅を新築・取得・増改築したときに、その年の年末時点のローン残高に応じた金額を、所得税から差し引ける制度です。「所得控除」のように所得を減らすのではなく、計算した税額から直接引く「税額控除」にあたるため、効果が大きいのが特徴です。所得控除と税額控除の違いは、所得控除と税額控除の違いの記事で詳しく解説しています。
控除額の計算の考え方
控除額の基本は「年末残高等 × 0.7%」です。国税庁のタックスアンサーでも、令和4年以降に居住した新築住宅等について、控除額は年末残高等に0.7%を乗じて計算し、100円未満は切り捨てると案内されています。
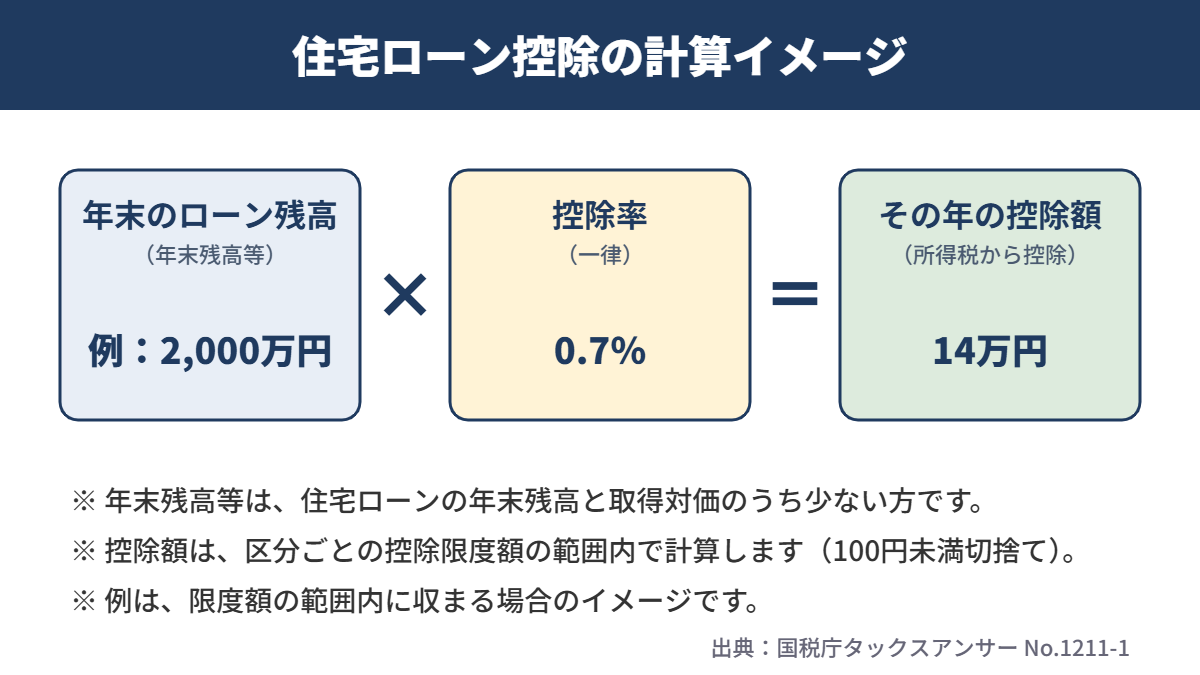
ここでいう「年末残高等」は、住宅ローン等の年末残高の合計額が基本です。ただし、住宅の取得等にかかった対価の額や費用の額のほうが年末残高の合計額より少ないときは、その少ない金額を使います。
たとえば、限度額の範囲内で年末残高が2,000万円なら、2,000万円 × 0.7% = 14万円がその年の控除額の目安です。実際には、住宅の区分ごとに「各年の控除限度額」が定められているため、限度額を超える部分は控除されません。
Q. 年末残高は毎年変わるのに、控除額も毎年変わりますか?
A. はい、変わります。返済が進むと年末残高が減るため、同じ0.7%でも控除額は少しずつ小さくなるのが一般的です。毎年、金融機関から届く「年末残高等証明書」の金額が計算のもとになります。
控除期間と住宅の区分
控除を受けられる期間は、住宅の区分や入居した年によって異なります。国税庁の案内では、認定長期優良住宅・認定低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅といった省エネ性能の高い区分では、控除期間が13年とされています。
一方、省エネ基準に適合しない「その他の住宅」は、令和6年以降に居住する場合は原則として控除の対象外です。ただし、建築確認や建築の時期が一定の要件を満たす場合は、控除限度額14万円・控除期間10年となる例外があります。
また、令和8年4月1日以降の省エネ基準適合住宅・ZEH水準省エネ住宅は、家屋を取得する日より前に、証明のための調査・評価が終わっている必要があります。購入を検討する際は、入居時期と住宅の性能区分を早めに確認しておきましょう。
| 確認ポイント | 基本の考え方 |
|---|---|
| 控除額の計算 | 年末残高等 × 0.7%(100円未満切捨て) |
| 控除額の上限 | 住宅の区分・入居年ごとの控除限度額の範囲内 |
| 控除期間 | 省エネ性能の高い区分は13年。区分により10年の例外あり |
| 省エネ基準に適合しない住宅 | 令和6年以降の居住は原則対象外(時期要件を満たす場合は例外) |
借入限度額や控除限度額の具体的な金額は、入居年・住宅の区分・世帯の状況によって異なります。最新の金額は、国税庁タックスアンサー No.1211-1 や国土交通省の案内でご確認ください。
主な適用要件
住宅ローン控除を受けるには、次のような要件を満たす必要があります(国税庁タックスアンサー No.1211-1より)。
- 新築等の日から6か月以内に居住を開始していること
- 控除を受ける年の12月31日まで、引き続き居住していること
- 床面積が50㎡以上で、その2分の1以上を自己の居住用にしていること(合計所得金額は2,000万円以下)。特例居住用家屋などは、40㎡以上50㎡未満で合計所得金額1,000万円以下
- 10年以上にわたって分割して返済する借入金・債務があること
- 2以上の住宅を所有する場合は、主として居住する住宅であること
- 居住年の前2年・後3年の計6年間に、居住用財産の譲渡所得に関する特例などの適用を受けていないこと
- 生計を一にする親族や、特別な関係にある人からの取得ではないこと
- 贈与による取得ではないこと
Q. 年収が高いと、控除は受けられませんか?
A. 合計所得金額が2,000万円を超える年は、原則として対象外になります。なお、これは「年収」ではなく「合計所得金額」の基準です。給与の場合は、給与所得控除後の金額で判定します。賞与などで所得が増える年は、年末前に見込みを確認しておくと安心です。
手続きの流れ
1年目は確定申告
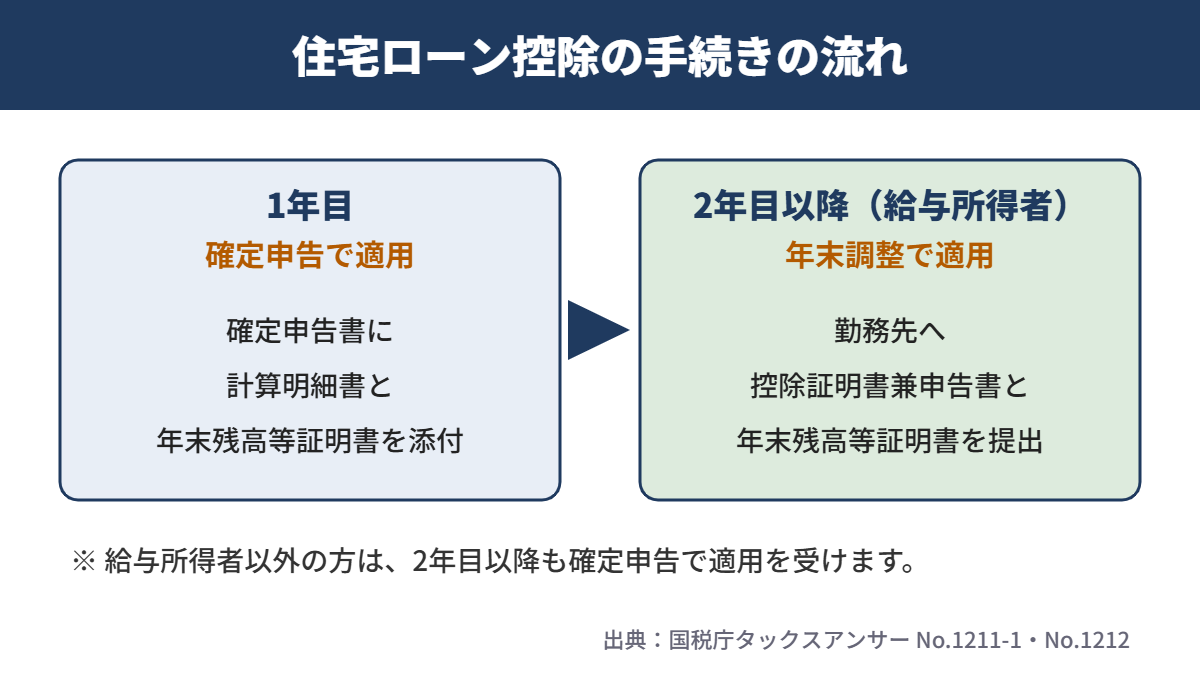
最初の年は、会社員の方でも確定申告が必要です。必要事項を記載した確定申告書に、「住宅借入金等特別控除額の計算明細書」と、金融機関が交付する「住宅取得資金に係る借入金の年末残高等証明書」などを添付し、納税地の税務署長に提出します。
2年目以降は年末調整(給与所得者)
給与所得者は、2年目以降の年分については、年末調整で控除を受けられます。税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」と、年末残高等証明書を勤務先に提出します。年末調整の全体像は、源泉徴収と年末調整の仕組みの記事で、2年目以降の具体的な手順は年末調整で住宅ローン控除を受ける手順の記事で解説しています。
給与所得者以外の方は、2年目以降も確定申告で、計算明細書と年末残高等証明書を添付して適用を受けます。
よくある疑問(Q&A)
Q. 親から住宅を買った場合も対象になりますか?
A. 生計を一にする親族や、特別な関係にある人からの取得は対象外です。また、贈与によって取得した住宅も対象になりません。
Q. 家を買った年の途中に転勤で引っ越したら、どうなりますか?
A. 控除を受ける年の12月31日まで引き続き居住していることが要件です。転勤などで居住できなくなる場合の扱いは個別の事情で変わるため、事前に税務署や税理士へご相談ください。
関連記事
- 年末調整で住宅ローン控除を受ける手順―2年目以降の必要書類と、電子交付の一括同意は10月末が目安(令和8年分)
- 確定申告とは?必要な人・期限・税額計算の流れを基礎から解説(令和8年分)
- 所得控除と税額控除の違いとは?税金が減る仕組みを基礎から解説(令和8年版)
- 源泉徴収と年末調整の仕組みとは?毎月の天引きから年末の精算までを基礎から解説(令和8年版)
- 固定資産税と不動産取得税とは?税率・住宅用地の特例・納め方を基礎から解説(令和8年版)
まとめ
住宅ローン控除は、年末のローン残高(年末残高等)に0.7%を掛けた金額を、区分ごとの限度額の範囲内で所得税から差し引く制度です。省エネ性能の高い住宅ほど控除期間が長く、入居時期や住宅の区分によって条件が変わります。1年目は確定申告、2年目以降は給与所得者なら年末調整、と手続きの流れも押さえておきましょう。
本記事の内容は、2026年11月3日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務相談については、税理士にご相談ください。