「確定申告」という言葉は聞いたことがあっても、「自分は申告が必要なのか」「いつまでに何をすればいいのか」は、意外とあいまいなままの方が多いですね。
この記事では、税理士の立場から、確定申告の意味・対象者・期限・税額の計算の流れを、国税庁の情報をもとに基礎から整理します。会社員の方も個人事業主の方も、まずはここから押さえていきましょう。
この記事の目次
- 1. 確定申告とは?
- 2. 対象期間と申告・納付の期限
- 3. 確定申告が必要な人
- 4. 申告が不要でも「還付申告」で税金が戻る人
- 5. 所得税額の計算の流れ
- 6. 申告書の提出と納付の方法
- 7. まとめ
1. 確定申告とは?
確定申告とは、1月1日から12月31日までの1年間の所得と、それにかかる所得税等の額を自分で計算し、申告して確定させる手続のことです。
給与から天引きされた源泉徴収税額や、予定納税をした税額がある場合は、この手続で過不足を精算します。つまり、納めすぎていれば戻り、足りなければ追加で納めることになります。
2. 対象期間と申告・納付の期限
まずは、基本のスケジュールを表で確認しましょう。
| 項目 | 内容 |
|---|---|
| 対象となる期間 | 毎年1月1日〜12月31日の1年間(令和8年分なら令和8年1月1日〜12月31日) |
| 申告期間 | 原則として、翌年の2月16日〜3月15日 |
| 申告・納付の期限 | 原則として、翌年の3月15日 |
| 申告書の提出先 | 所轄の税務署 |
| 還付申告ができる期間 | 翌年の1月1日から5年間 |
令和8年分であれば、原則として令和9年2月16日から3月15日が申告期間で、3月15日が申告と納付の期限です。年ごとの正式な日程は、国税庁の発表でご確認ください。
3. 確定申告が必要な人
所得金額の合計が所得控除の合計を超え、その超えた部分に対する税額が、配当控除額や年末調整で受けた住宅借入金等特別控除額の合計を上回る人は、確定申告が必要です。ただし、控除しきれなかった外国税額控除や源泉徴収税額、予定納税額がある場合は除かれます。
少しわかりにくいので、会社員など給与所得者の方が申告を必要とする主なケースを図にまとめました。
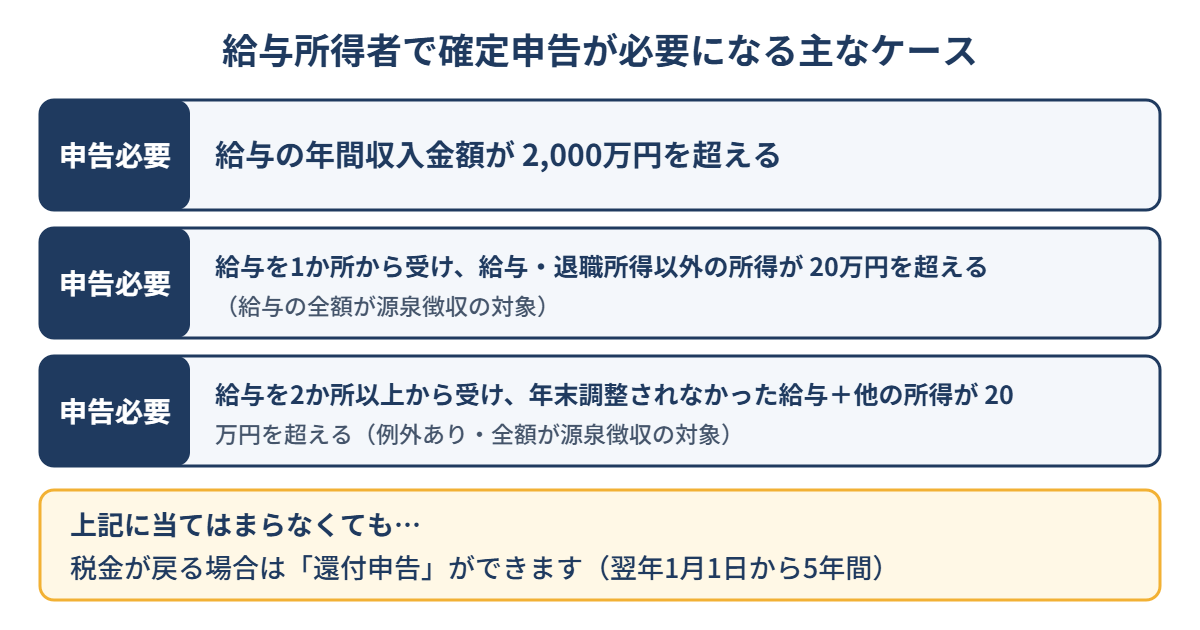
国税庁のタックスアンサーによると、大部分の給与所得者は年末調整で納税が完了するため、確定申告は不要です。必要になる主な条件は次のとおりです。
- 給与の年間収入金額が2,000万円を超える人
- 給与を1か所から受けていて、給与の全額が源泉徴収の対象となり、給与所得と退職所得を除く各種所得の合計が20万円を超える人
- 給与を2か所以上から受けていて、給与の全額が源泉徴収の対象となり、年末調整されなかった給与と他の所得の合計が20万円を超える人(一定の例外あり)
- 同族会社の役員などで、その会社から貸付金の利子や資産の賃貸料などを受け取っている人
公的年金等を受け取っている方は、次の3つにすべて当てはまれば申告は不要です。
- 公的年金等の収入が400万円以下
- 公的年金等の全額が源泉徴収の対象
- 公的年金等に係る雑所得以外の所得が20万円以下
個人事業主の方は、原則として事業所得などを自分で申告する立場です。副業の所得がどの区分になるかは、副業の所得は事業所得?雑所得?の記事もあわせてご覧ください。
Q. 会社員で年末調整を受けていれば、確定申告は必ず不要ですか?
A. 必ず不要とは限りません。副業などで、給与所得と退職所得を除く所得の合計が20万円を超える場合は、申告が必要になることがあります。逆に、年末調整だけでは受けられない控除がある場合は、申告をすると税金が戻ることもあります。
4. 申告が不要でも「還付申告」で税金が戻る人
確定申告をする義務がない人でも、給与などから源泉徴収された税額や予定納税額が、1年間の所得に対する税額より多ければ、申告によって納めすぎた分の還付を受けられます。これを還付申告といいます。
還付申告は、確定申告の期間とは関係なく、翌年1月1日から5年間提出できます。ただし、青色申告特別控除のように、法定申告期限(原則として翌年3月15日)までの提出が条件となる特例を使う場合は、その期限までに提出する必要があります。
還付申告の主な例は、次のとおりです。
- 多額の医療費を支払い、医療費控除を受けたいとき
- マイホームの取得などで住宅ローンがあり、住宅借入金等特別控除を受けたいとき(年末調整で受けられる場合については、年末調整で住宅ローン控除を受ける手順で解説しています)
- 年の途中で退職し、年末調整を受けずに源泉徴収税額が多くなっているとき
なお、源泉徴収や予定納税による納付がない場合は、申告をしても還付されません。ふるさと納税の寄附金控除を確定申告で受ける場合の考え方は、ふるさと納税はワンストップ特例と確定申告どっち?で整理しています。
5. 所得税額の計算の流れ
確定申告では、次の順番で税額を計算します。全体の流れを図で見てみましょう。
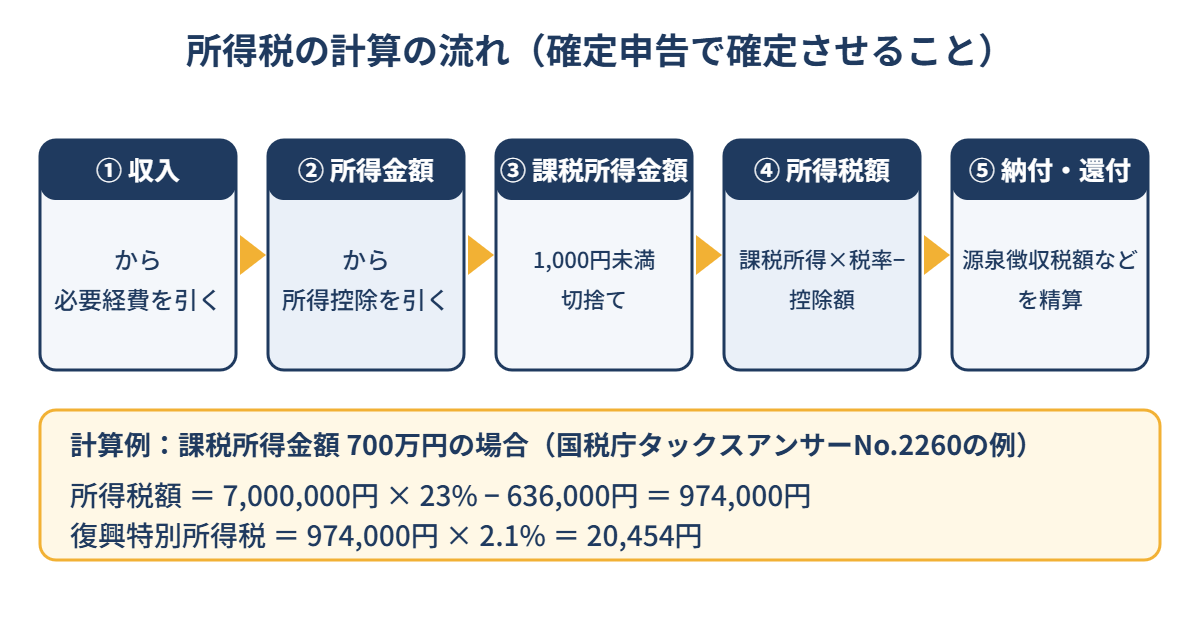
- 収入から必要経費などを差し引いて、各種の所得金額を求めます
- 所得金額の合計から、所得控除を差し引いて、課税される所得金額を求めます
- 課税される所得金額の1,000円未満を切り捨てます
- 速算表を使って、課税所得金額に税率を掛け、控除額を差し引いて所得税額を求めます
- 復興特別所得税を加え、源泉徴収された税額などを差し引いて、納める額(または戻る額)を求めます
所得税の速算表は、次のとおりです(国税庁タックスアンサーNo.2260)。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜1,949,000円 | 5% | 0円 |
| 1,950,000円〜3,299,000円 | 10% | 97,500円 |
| 3,300,000円〜6,949,000円 | 20% | 427,500円 |
| 6,950,000円〜8,999,000円 | 23% | 636,000円 |
| 9,000,000円〜17,999,000円 | 33% | 1,536,000円 |
| 18,000,000円〜39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
たとえば、課税される所得金額が700万円なら、所得税額は「7,000,000円 × 23% − 636,000円 = 974,000円」です。復興特別所得税は、原則として基準所得税額の2.1%なので、974,000円 × 2.1% = 20,454円となります。
なお、令和8年度税制改正による防衛特別所得税の創設や、復興特別所得税の税率の引下げは、令和9年以後に適用されます。くわしくは防衛特別所得税が令和9年1月に新設の記事をご覧ください。
6. 申告書の提出と納付の方法
申告書は、国税庁の「確定申告書等作成コーナー」で金額を入力すると、税額が自動で計算されます。作成したデータは、そのままe-Taxで送信できます。
マイナンバーカードとマイナポータル連携を使うと、給与、医療費、ふるさと納税などの情報を取得して、申告書に自動入力できます。ただし、給与データの取得には、事業主がオンラインで源泉徴収票を提出しているなどの要件があります。e-Taxの利用状況は、所得税申告のe-Tax利用率は77.4%にの記事で紹介しています。
書面で提出する場合の申告書の控えの扱いについては、令和8年分の確定申告書は「控用(複写式)」が廃止の記事も参考にしてください。
納付の方法は、次のように複数あります。
- 振替納税
- ダイレクト納付
- インターネットバンキング
- クレジットカード
- スマホアプリ
- コンビニ納付(QRコード)
- 現金納付(納付書)
Q. 申告書を提出したあと、納付書は送られてきますか?
A. 送られてきません。申告書を提出したあとに、納付書などの案内は届かないので、ご自身で納付の手続をする必要があります。期限は原則として3月15日です。
7. まとめ
- 確定申告は、1年間の所得と税額を計算して確定させる手続です
- 対象期間は1月1日〜12月31日で、申告・納付の期限は原則として翌年3月15日です
- 会社員は、年末調整で完了する人が大部分ですが、収入が2,000万円超や、他の所得が20万円超などの場合は申告が必要です
- 税金が戻る場合は、翌年1月1日から5年間、還付申告ができます
- 所得税額は、速算表を使って「課税所得金額 × 税率 − 控除額」で計算します
確定申告は、一度流れをつかんでしまえば、毎年の作業がぐっと楽になります。まずは、ご自身が申告の対象かどうかを確認するところから始めてみましょう。
関連記事
- 副業の所得は事業所得?雑所得?―300万円・帳簿の有無で変わる区分と、会社員の20万円ルール
- ふるさと納税はワンストップ特例と確定申告どっち?―使い分けの判断基準と令和9年1月10日の期限
- 令和8年分の確定申告書は「控用(複写式)」が廃止―申告の控えと提出の証拠を残す方法
- 所得税申告のe-Tax利用率は77.4%に―令和7年度の国税庁統計と、開業届出の一括提出
- 年末調整で住宅ローン控除を受ける手順―2年目以降の必要書類と、電子交付の一括同意
免責事項
この記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。ご自身の状況に応じた判断が必要な場合は、税務署や税理士にご相談ください。
本記事の内容は、2026年10月22日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。