最終更新日:2026年10月20日
会社員をしながら副業を始めると、「この収入は事業所得なのか、雑所得なのか」で迷う方が多いですね。実はこの区分によって、必要な帳簿の扱いや、赤字が出たときの取扱いが変わってきます。
この記事では、国税庁の公表情報をもとに、副業の所得区分の考え方と、会社員の確定申告が必要になる目安を整理します。
結論:帳簿を整えて「事業」と言えるかが分かれ目
- 営利目的で継続的に行う副業の収入は、原則として「業務に係る雑所得」になります。
- 取引を記録した帳簿書類がない場合は、原則として雑所得です。
- 収入が300万円を超え、事業所得と認められる事実がある場合は例外です。
- 会社員は、副業の所得が年20万円を超えると確定申告が必要です。
副業の所得は何に区分される?
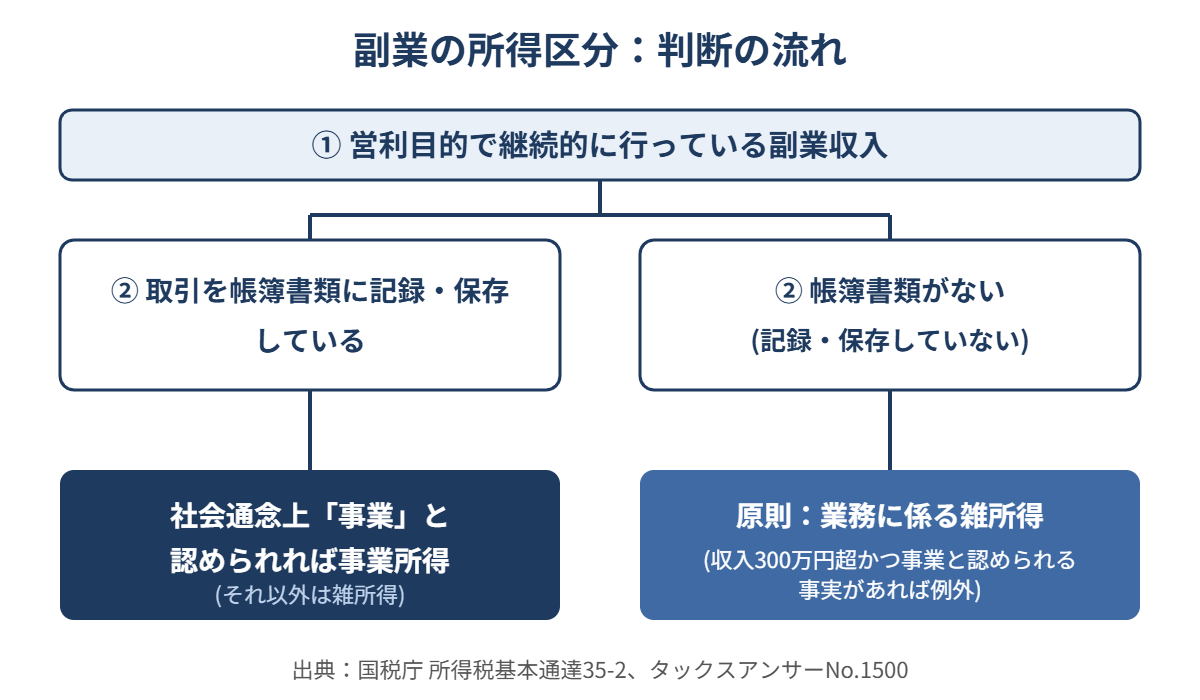
国税庁のタックスアンサーでは、副業に係る収入のうち、営利を目的とした継続的なものは業務に係る雑所得になると案内されています。
一方、所得税基本通達35-2は、事業所得かどうかを「社会通念上、事業と称される程度で行われているか」で判断するとしています。
帳簿書類がない場合は雑所得が原則
同じ通達35-2には、取引を記録した帳簿書類を保存していない場合、その所得は業務に係る雑所得になるという定めがあります。ただし、収入金額が300万円を超え、かつ事業所得と認められる事実がある場合は、この取扱いの対象外です。
つまり、副業を事業所得として扱いたいなら、日々の取引を記帳し、帳簿書類を保存しておくことが出発点になります。
雑所得でも書類の保存は必要になる
業務に係る雑所得がある方は、前々年分の収入金額が300万円を超える場合、現金預金取引等関係書類(請求書や領収書など)を保存する必要があります。また、前々年分の収入金額が1,000万円を超える場合は、確定申告書に収支内訳書などを添付します。
事業所得と雑所得で何が変わる?
実務で大きいのは、損失が出たときの扱いです。国税庁の解説によると、損益通算の対象になるのは不動産所得・事業所得・譲渡所得・山林所得の損失で、雑所得の損失は他の所得の金額から控除できません。
たとえば副業が赤字になった場合、事業所得なら給与所得などと通算できる場合がありますが、雑所得だと通算できません。副業の立ち上げ期に赤字が見込まれる方は、区分の判断が大切です。
なお、青色申告の特典や記帳の進め方は、青色申告の無料記帳指導に「コンパクト型」が新設された記事もあわせてご覧ください。
会社員の「20万円ルール」を確認しよう
年末調整が済んでいる会社員でも、給与以外の所得があれば確定申告が必要になることがあります。国税庁の案内では、1か所から給与を受けている場合、給与所得と退職所得を除く各種所得の合計が20万円を超えるときは、確定申告が必要とされています。
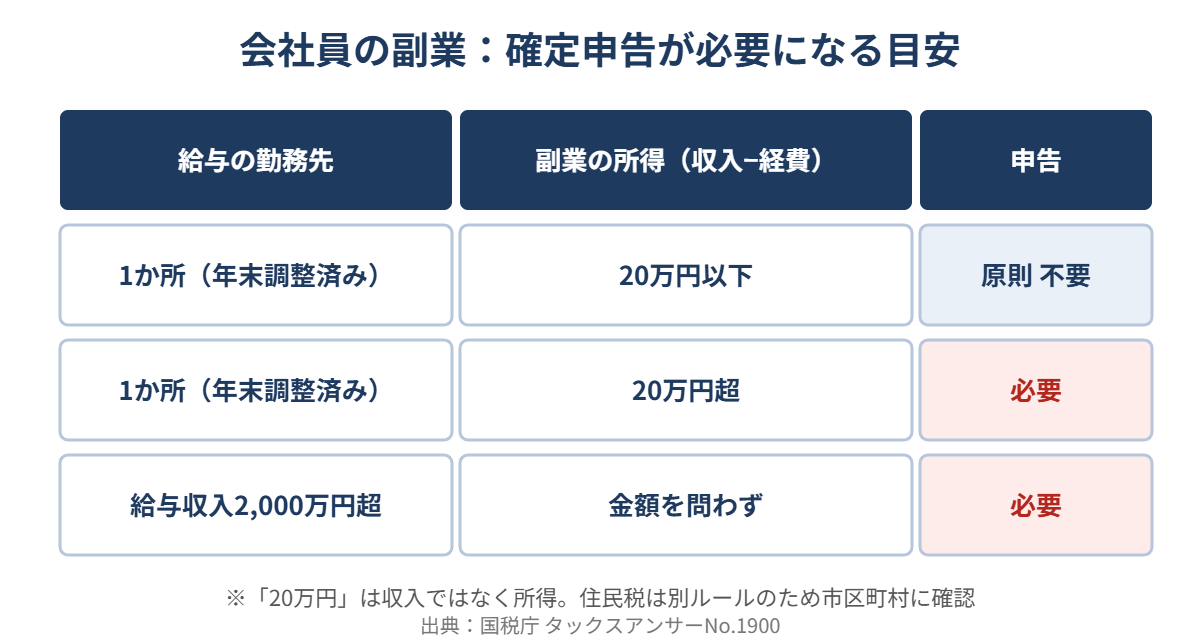
ここでいう20万円は「収入」ではなく「所得」です。売上から必要経費を差し引いた金額で判定する点に注意しましょう。
Q&A:よくある疑問
Q. 副業が年20万円以下なら、何もしなくてよいですか?
A. 所得税の確定申告は原則不要です(還付を受ける場合を除く)。ただし住民税の申告の要否は市区町村のルールによるため、お住まいの自治体に確認してください。
Q. フリマアプリで不用品を売った場合はどうなりますか?
A. 生活の用に供している資産の売却による所得は非課税で、確定申告は不要とされています。一方、営利目的で継続して仕入れて売る場合は、雑所得などとして扱われます。
Q. 副業が軌道に乗ったら、どうすればよいですか?
A. まず日々の取引を記帳し、帳簿書類を保存する習慣をつけましょう。そのうえで、事業所得に当たるかどうかは個別の事情で判断が分かれるため、税理士に相談すると安心です。
まとめ:まず記帳から始めよう
- 副業収入は、営利目的で継続的なら原則「業務に係る雑所得」です。
- 帳簿書類がなければ雑所得が原則で、300万円超かつ事業と認められる事実があれば例外です。
- 雑所得の損失は、他の所得と損益通算できません。
- 会社員は、副業の所得が年20万円を超えたら確定申告が必要です。
免責事項・法令遵守について
本記事の内容は、2026年10月20日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。
本記事は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。具体的な判断が必要な場合は、税理士等の専門家にご相談ください。