最終更新日:2026年10月19日
今年のふるさと納税、年内の寄附はもう済ませましたか。ここで多くの方が迷うのが、「ワンストップ特例の申請書を出せばいいのか、それとも確定申告が必要なのか」という点ですね。
結論から言うと、判断はたった3つの質問で決まります。この記事では、ふるさと納税のワンストップ特例と確定申告の使い分けを、国税庁・総務省の情報をもとに税理士の視点で整理します。
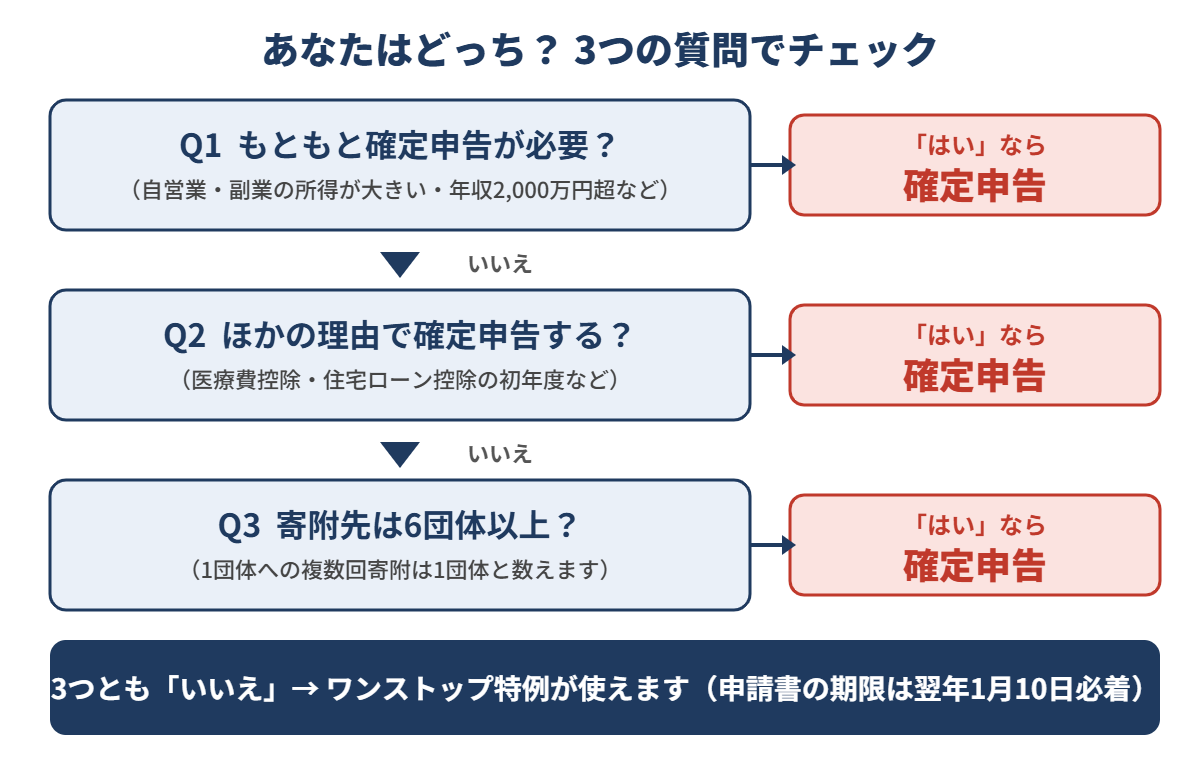
結論:3つの質問で「ワンストップ特例」か「確定申告」かが決まる
ワンストップ特例が使えるのは、次の条件をすべて満たす方です。
- もともと確定申告が不要な給与所得者等であること
- ふるさと納税の寄附先が5団体以内であること
- 医療費控除など、ほかの理由で確定申告や住民税の申告をしないこと
1つでも外れる場合は、ふるさと納税分も含めて確定申告で寄附金控除を受けます。下の図で、ご自身がどちらに当てはまるか確認してみましょう。
ワンストップ特例と確定申告の違いを比較
| 項目 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 対象になる人 | 確定申告が不要な給与所得者等 | 自営業・副業のある方、医療費控除などで申告する方、6団体以上に寄附した方など |
| 寄附先の数 | 5団体以内 | 制限なし |
| 手続き | 寄附先の自治体ごとに申請書を提出 | 税務署に確定申告書を提出(寄附金受領証明書等が必要) |
| 控除の受け方 | 所得税からの控除はなく、翌年6月以降の住民税が減額される | 所得税の還付と、翌年度の住民税の減額の両方で受ける |
| 申告期限の目安 | 多くの自治体で、寄附をした翌年の1月10日(必着) | 寄附をした翌年の3月15日まで |
ワンストップ特例では、確定申告をした場合と同じ金額の控除を受けられます。ただし、所得税からの控除は行われず、その分も含めた控除額の全額が翌年度の住民税から差し引かれる点が特徴です。
ワンストップ特例が使えなくなる3つのケース
せっかく申請書を出しても、あとから特例が無効になることがあります。総務省と国税庁が示している主なケースは次のとおりです。
①医療費控除などで確定申告をした場合
ワンストップ特例を申請したあとでも、確定申告をしたり住民税の申告をしたりすると、特例の申請は無効になります。この場合は、ワンストップ特例で申請した寄附も含めて、確定申告で寄附金控除を受けることになります。
②寄附先が6団体以上になった場合
寄附先が5団体を超えると、特例の対象外です。総務省の通知でも、5団体を超えたときは「5を超えた部分」だけでなく、すべての申告特例の求めがなかったものとみなされるとされています。つまり、6団体目の分だけが対象外になるのではなく、全部が確定申告の対象になる点に注意が必要です。
③引っ越しなどで住所が変わったのに変更届を出していない場合
申請書を出したあとに転居などで記載事項が変わった場合は、変更届出書の提出が必要です。総務省の資料では、寄附をした翌年の1月10日までに寄附先へ届け出れば、特例が引き続き適用されるとされています。
確定申告をする場合の注意点
個人事業主や副業収入のある方、医療費控除や住宅ローン控除の初年度などで申告する方は、ふるさと納税分も一緒に確定申告をします。このとき、国税庁が注意を促しているのが次の点です。
- 確定申告書の第二表「寄附金控除」欄に、寄附先と寄附金額を記載する
- 住民税に関する事項の「都道府県、市区町村への寄附(特例控除対象)」欄にも寄附金額を記載する(これがないと、住民税で控除されない場合があります)
- マイナポータル連携を使うと、寄附金受領証明書等のデータを申告書に自動で入力できる
ワンストップ特例を申請した人が確定申告をする場合は、特例の申請が無効になるため、ワンストップ特例の分も含めて控除額を計算します。
個人事業主の方がふるさと納税をする場合の上限額は、事業所得をもとに計算します。令和9年の寄附分から特例控除額に上限が設けられる点も、あわせて確認しておきましょう(ふるさと納税の特例控除額に193万円の上限)。
今年の手続きスケジュール
令和8年分の寄附について、手続きの主な日付を整理しました。
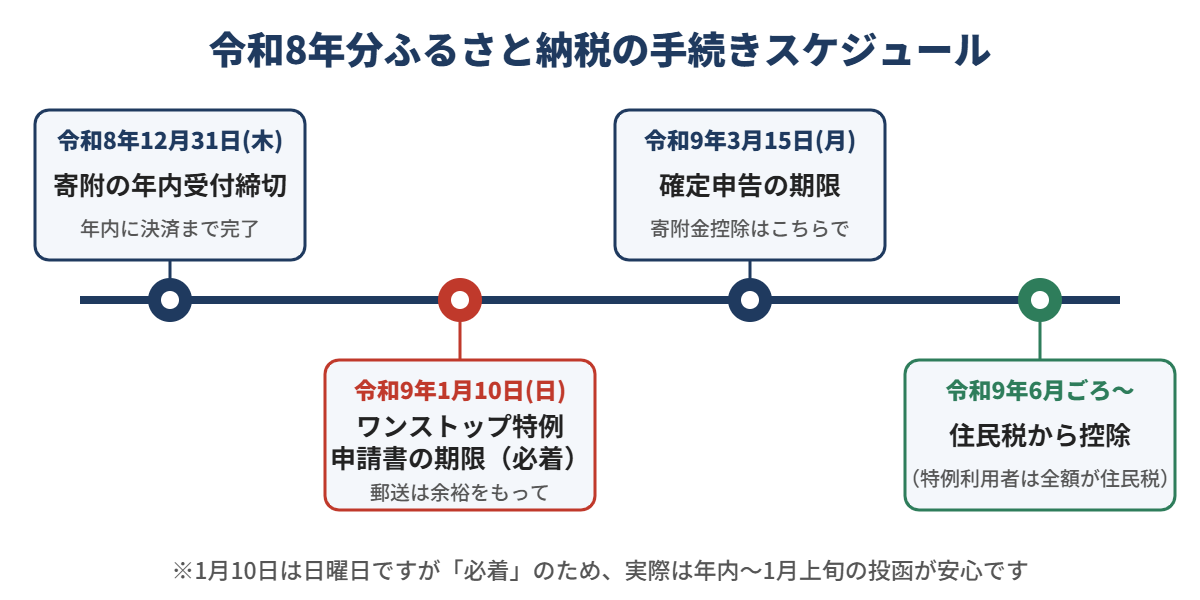
ここで気をつけたいのが、令和9年1月10日が日曜日にあたることです。申請書は「必着」とする自治体が多いため、郵送の場合は年内から1月上旬の早めの投函が安心ですね。なお、期限や必要書類は自治体ごとに異なる場合があります。必ず寄附先の案内で確認してください。
総務省の通知では、都道府県や市町村は、1月10日までは変更届出書が提出される可能性があることを踏まえ、申告特例通知書を翌年1月11日以降に送ることとされています。1月10日という日付が目安になっているのは、この事務の流れが背景にあります。
よくある質問(Q&A)
Q. 申請書を出し忘れてしまいました。控除は受けられませんか?
A. あきらめなくて大丈夫です。ワンストップ特例の申請書を出せなかった場合でも、確定申告をすれば寄附金控除を受けられます。確定申告の期限は、寄附をした翌年の3月15日までです。
Q. 1つの自治体に何回も寄附した場合、団体数はどう数えますか?
A. 5団体の「団体」は寄附先の自治体の数で数えます。同じ自治体に複数回寄附しても1団体です。ただし、寄附のたびに申請書が必要になる点は、自治体の案内に従ってください。
Q. 申請書にはどんな書類を添付しますか?
A. 申請書には、マイナンバーの確認書類と本人確認書類の写しを添付するのが一般的です。マイナンバーカードがあれば、表面と裏面の写しで足りるケースが多くなります。また、一部の自治体ではマイナンバーカードを使ったオンライン申請もできます。対応状況は寄附先の自治体にご確認ください。
Q. ワンストップ特例を申請したあとで確定申告をしたら、二重に控除を受けてしまいませんか?
A. 二重にはなりません。確定申告をすると特例の申請は無効になり、ふるさと納税分も含めて確定申告で控除を受けるしくみです。ワンストップ特例の分を申告書に入れ忘れると、控除が受けられなくなるため注意してください。
まとめ:迷ったら「確定申告をするかどうか」から考えよう
ワンストップ特例か確定申告かで迷ったときは、まず「今年、ほかの理由で確定申告をするか」を考えるのが近道です。確定申告をするなら、ふるさと納税も申告書に入れる。しないなら、5団体以内かを確認してワンストップ特例の申請書を出す。この順番で整理すれば、迷うことは少ないでしょう。
制度の全体像はふるさと納税の控除の仕組みで、寄附先の選び方に関わる募集費用ルールの変更は2026年10月からの募集費用ルールの厳格化で解説しています。年末調整とあわせて準備したい方は令和8年分の年末調整の変更点もご覧ください。
免責事項・法令等について
本記事は一般的な情報提供を目的としており、個別の税務判断を行うものではありません。ご自身の状況に応じた判断が必要な場合は、税理士等の専門家にご相談ください。
本記事の内容は、2026年10月19日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。