ふるさと納税は、実質2,000円の自己負担で応援したい自治体に寄付ができ、あわせて税金の控除も受けられる人気の制度ですね。ただし2025年10月からは、寄付サイトでのポイント付与が禁止されるという大きなルール変更がありました。この記事では、控除の仕組みをあらためて整理しながら、制度変更後に気をつけたいポイントを税理士の視点から解説します。
ふるさと納税とはどんな制度?
ふるさと納税は、応援したい自治体に寄付をすると、寄付額のうち2,000円を超える部分について所得税と住民税から控除が受けられる制度です。返礼品を受け取れることに注目が集まりがちですが、税制上は「寄附金控除」の一種として整理されています。
控除額の計算方法(所得税と住民税)
控除は次の3つの要素で構成されています。合計すると、寄付額から自己負担額2,000円を差し引いた金額が、所得税と住民税をあわせてほぼ全額控除される仕組みです。
| 控除の種類 | 計算式(目安) |
|---|---|
| 所得税からの控除 | (寄付金額-2,000円)×所得税の税率 |
| 住民税からの控除(基本分) | (寄付金額-2,000円)×10% |
| 住民税からの控除(特例分) | (寄付金額-2,000円)×(100%-10%-所得税の税率) |
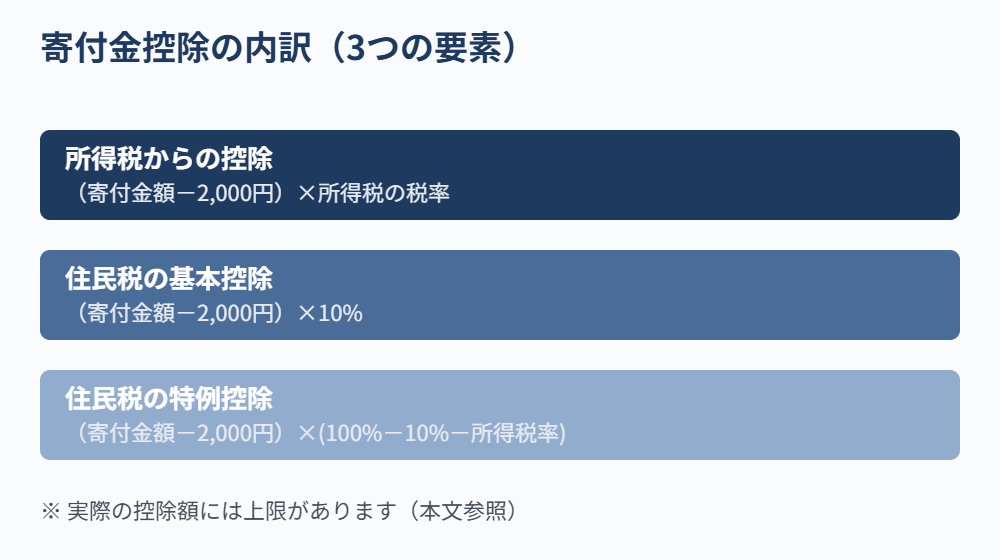
所得税からの控除は総所得金額等の40%が上限、住民税の特例分は個人住民税所得割額の20%が上限とされています。この上限を超えると、超えた分は自己負担が増えることになるため注意が必要です。
控除上限額はどう決まる?
「実質2,000円で寄付できる」上限額は、年収や家族構成、他に受けている控除の状況によって一人ひとり異なります。おおまかな目安を紹介しているサイトも多いですが、年の途中で収入や控除の状況が変われば上限額も変わりますので、あくまで目安として捉え、心配な方は最終的に源泉徴収票の内容をもとに確認することをおすすめします。
手続き方法:ワンストップ特例と確定申告
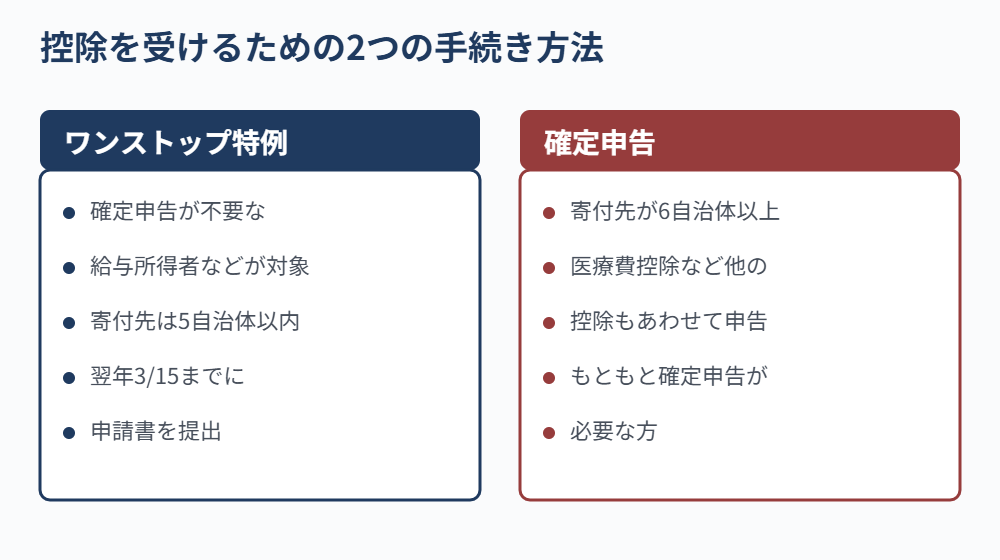
控除を受けるための手続きには、次の2つの方法があります。
- ワンストップ特例制度:もともと確定申告が不要な給与所得者などが対象で、寄付先が5自治体以内であれば、確定申告をせずに申請書の提出だけで控除が受けられます。寄付した翌年の3月15日までに、寄付先の自治体へ必要書類を提出する必要があります。
- 確定申告:寄付先が6自治体以上になる場合や、医療費控除など他の控除もあわせて申告する場合、もともと確定申告が必要な方は、確定申告で寄附金控除の手続きを行います。
なお、ワンストップ特例を申請した後に別の理由で確定申告をすることになった場合、ワンストップ特例の申請は無効になり、確定申告の中でふるさと納税分もあわせて申告し直す必要がある点は見落としやすいので注意しましょう。
Q. ふるさと納税をすると本当に「2,000円の負担」で済むのですか?
A. 控除上限額の範囲内であれば、実質負担は2,000円で済みます。ただし上限額を超えた部分は控除の対象外となり、その分は純粋な寄付(自己負担)になります。上限ギリギリを狙うよりも、多少余裕を持たせて寄付額を決めておくと安心ですね。
2025年10月からのポイント付与禁止—何が変わった?
総務省の通知により、令和7年(2025年)10月1日以後に開始する指定対象期間から、ふるさと納税の募集にあたってポータルサイトなどが寄付者にポイント等を付与すること(第三者を通じた付与を含む)が禁止されました。通常の決済に伴って発生するポイント(クレジットカードのポイント還元など)は対象外とされていますが、「寄付をすればするほどポイントが貯まる」という形でのポイント付与は認められなくなっています。ルールに反して募集を行った自治体は、制度の指定を取り消される可能性があるとされており、運用は厳格化されています。
そのため、以前のようにポイント還元の大きさだけでポータルサイトを選ぶ意味は薄れており、これからは返礼品の内容や、控除の手続きのしやすさ・サポート体制などを基準に選ぶ視点がより重要になってきそうです。
まとめ
ふるさと納税は、控除の仕組みと上限額の考え方、そして手続き方法(ワンストップ特例か確定申告か)を正しく理解しておくことが、実質2,000円で寄付を楽しむための一番のポイントです。2025年10月のポイント付与禁止という制度変更もありましたので、最新のルールを踏まえたうえで、無理のない範囲で活用していきましょう。
本記事の内容は、2026年9月1日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合がありますので、あらかじめご了承ください。また本記事は一般的な情報提供を目的としたものであり、個別の税務相談ではありません。控除額の計算やご自身の上限額など、具体的なご相談は税理士または所轄の税務署にご確認ください。
出典
- 総務省「ふるさと納税のしくみ|税金の控除について」 https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html
- 国税庁 タックスアンサー No.1155「ふるさと納税(寄附金控除)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm
- 総務省 自治税務局市町村税課 通知(令和7年6月24日付、ポイント付与禁止に関する通知)