2026年10月、財務省から「新型窓口販売方式」による個人向け国債の新しい発行条件が発表されました。10年利付国債(第384回)の表面利率は年3.1%、2年利付国債(第489回)も年2.0%と、どちらも発表のたびに注目度が高まっています。せっかく利率が上がっても、税金がどれだけ引かれるのかを知らないまま申込むと「思ったより受け取れる利子が少ない」と感じてしまうこともありますね。この記事では、税理士の視点から、今回の発行条件の内容と、国債の利子にかかる税金の仕組みをあわせて整理します。
今回発表された個人向け国債の発行条件
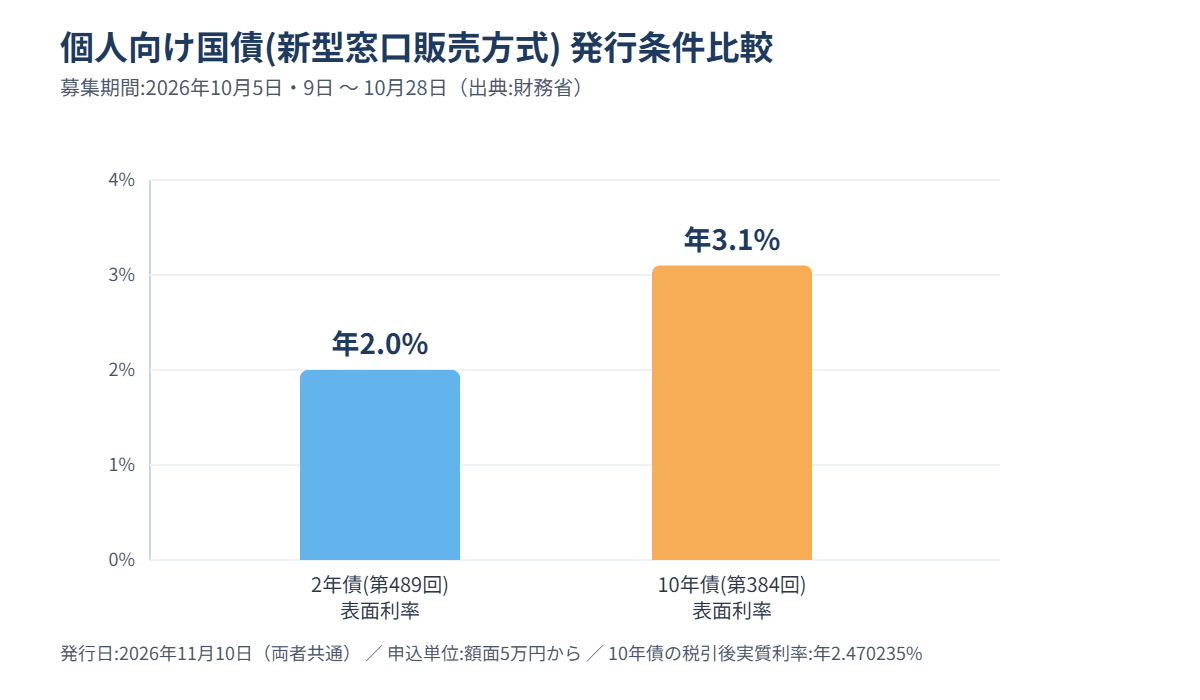
個人向け国債は、国(財務省)が個人の資産形成を目的として発行する国債で、「新型窓口販売方式」という仕組みを通じて銀行や証券会社の窓口で購入できます。2026年10月に募集が始まった2つの国債の発行条件は、次のとおりです。
| 項目 | 10年利付国債(第384回) | 2年利付国債(第489回) |
|---|---|---|
| 募集期間 | 2026年10月9日~10月28日 | 2026年10月5日~10月28日 |
| 表面利率 | 年3.1% | 年2.0% |
| 募集価格 | 額面100円につき100円39銭 | 額面100円につき100円14銭 |
| 発行日 | 2026年11月10日 | 2026年11月10日 |
| 利払日 | 毎年3月20日・9月20日 | 毎年4月1日・10月1日 |
| 償還期限 | 2036年9月20日 | 2028年10月1日 |
申込みの単位は額面5万円から5万円単位で、1回あたりの上限額は額面3億円です。募集期間は2026年10月28日までとなっているため、検討している方は早めに取扱金融機関に確認しておきたいところです。
Q. 「新型窓口販売方式」の国債と、よく聞く「個人向け国債(変動10年など)」は同じものですか?
A. 別の商品です。一般に「個人向け国債」と呼ばれる変動10年・固定5年・固定3年は、個人のみが購入できる専用の国債です。一方、新型窓口販売方式の国債(今回の2年債・10年債など)は、もともと法人も購入できる利付国庫債券を、個人も買いやすい単位(5万円から)で窓口販売しているものです。いずれも国が発行する国債であることに変わりはありませんが、商品設計や利率の決まり方が異なります。
国債の利子にはどんな税金がかかるのか
国債を含む公社債の利子は、税法上「利子所得」に分類されます。個人向け国債や今回のような新型窓口販売方式の国債は「特定公社債」に該当するため、受け取る利子には次のような税金がかかります。
- 所得税および復興特別所得税:15.315%
- 地方税(住民税):5%
- 合計:20.315%
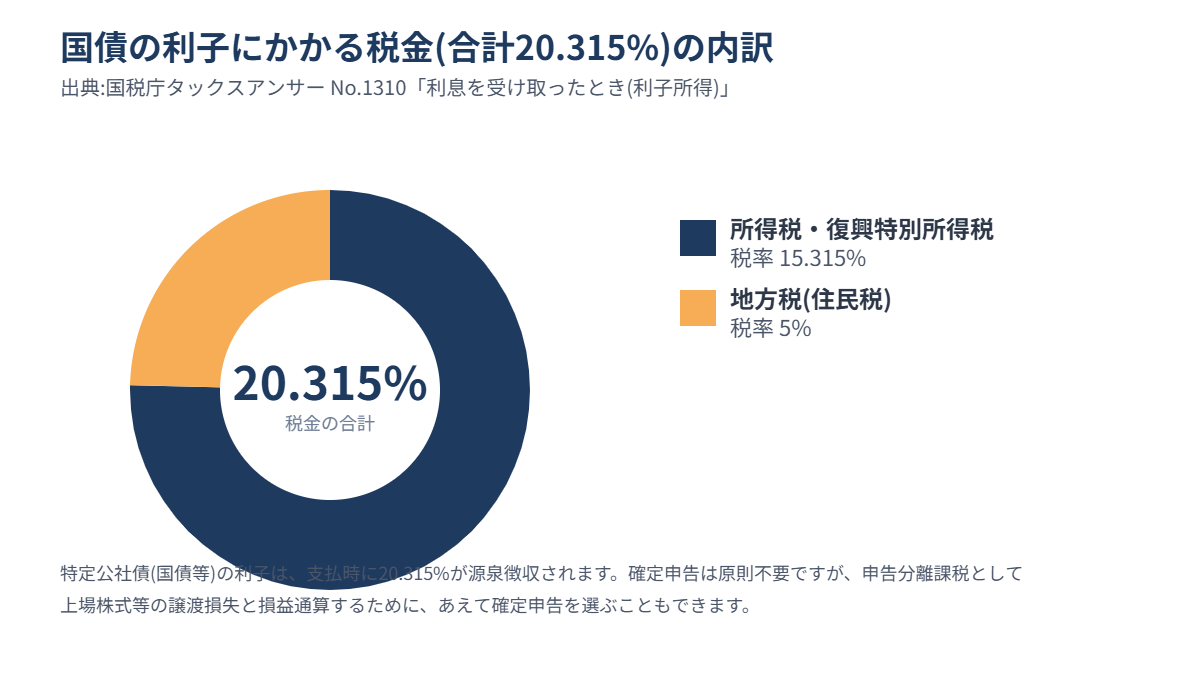
この税金は、利払日に金融機関が自動的に差し引く「源泉徴収」のかたちで納められます。たとえば10年債(表面利率3.1%)であれば、税引後の実質の利率は年2.470235%になることが財務省の発表資料にも明記されています。利子を受け取った時点で税金の処理は完了しており、原則として確定申告の必要はありません。
Q. 国債の利子は確定申告したほうが得になることはありますか?
A. 特定公社債の利子は「申告分離課税」の対象でもあるため、確定申告をして上場株式等の譲渡損失などと損益通算することを選ぶこともできます。たとえば同じ年に株式投資信託などで損失が出ている場合は、国債の利子と合わせて申告することで税負担を軽くできる可能性があります。ただし、一度確定申告で選択した方法は、後から修正申告や更正の請求で変更することができない点に注意が必要です。迷う場合は、取引のある金融機関や税理士に相談しながら判断することをおすすめします。
申込みを検討する際に確認しておきたいポイント
個人向け国債や新型窓口販売方式の国債は、預金と比べて次のような特徴があります。申込み前に確認しておくと安心です。
- 発行から一定期間内に売却(中途換金)すると、直前2回分の利子に相当する金額が差し引かれる場合があります(商品ごとに条件が異なります)。
- 国が発行する国債であるため、預金保険制度の対象ではありませんが、国の信用力に基づいて償還されます。
- NISA(少額投資非課税制度)は上場株式や投資信託などが対象であり、国債の利子そのものは対象ではありません。
- 障害者等を対象とした「マル優」「特別マル優」の非課税制度を利用できる場合は、利子が非課税になることがあります。
老後資金やiDeCo・NISAと並行した資産形成の一部として国債を検討する方も増えています。あわせて、2026年度税制改正でNISAが変わる―つみたて投資枠、0〜17歳にも解禁へや、iDeCoの拠出限度額、令和8年12月から引き上げへもあわせてご確認いただくと、資産形成全体のバランスを考えるうえで参考になります。
まとめ
2026年11月発行の個人向け国債・新型窓口販売方式の国債は、10年債が表面利率3.1%、2年債が2.0%と、いずれも税引前としては高めの水準になっています。ただし、受け取る利子には20.315%の税金が源泉徴収される点を踏まえて、実質の利回りで比較することが大切です。募集期間は2026年10月28日までですので、検討する場合は早めに取扱金融機関へ相談するとよいでしょう。
本記事の内容は、2026年10月9日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務判断については、税理士等の専門家にご相談ください。