9月に入り、経理担当者や会社員の間でも「年末調整」という言葉を意識し始める時期になりましたね。実は令和8年分の年末調整では、基礎控除や給与所得控除、扶養控除の要件が立て続けに改正されており、令和7年分からの変更点と合わせて理解しておく必要があります。この記事では、令和8年度税制改正で何がどう変わるのかを、国税庁の公表資料をもとに整理します。
なぜ「令和8年分」の年末調整に注目すべきか
所得税の基礎控除は、令和7年度税制改正でまず引き上げられ、令和7年分の所得税から適用されました。ところがそれからわずか1年で、令和8年度税制改正により基礎控除・給与所得控除・扶養控除の要件がさらに見直され、令和8年12月1日に施行、令和8年分の所得税から適用されることになりました。年末調整の実務では、この12月の年末調整で初めて改正後の控除額が反映される点がポイントです。2年連続の改正のため、「どの年の数字を見ているのか」を混同しやすく、注意が必要な状況になっています。
おさらい:令和7年度改正でどう変わったか
令和7年度税制改正では、合計所得金額に応じて基礎控除額が次のように段階的に引き上げられました(令和7年分から適用)。
| 合計所得金額 | 基礎控除額(令和7・8年分) | 令和9年分以降 |
|---|---|---|
| 132万円以下 | 95万円 | 58万円 |
| 132万円超336万円以下 | 88万円 | 58万円 |
| 336万円超489万円以下 | 68万円 | 58万円 |
| 489万円超655万円以下 | 63万円 | 58万円 |
| 655万円超2,350万円以下 | 58万円 | 58万円 |
あわせて給与所得控除の最低保障額が55万円から65万円に、扶養親族・配偶者等の合計所得要件が48万円以下から58万円以下に、それぞれ引き上げられています。いわゆる「103万円の壁」が引き上げられたのは、この令和7年度改正によるものでした。
A. 所得税がかからない給与収入の上限という意味での「壁」自体は残っていますが、金額が引き上げられています。令和7年度改正の時点で、給与収入の非課税ラインは160万円まで拡大しました。そして令和8年度改正により、このラインはさらに178万円まで広がっています。
令和8年度改正でさらに何が変わるのか
令和8年度税制改正では、令和7年度改正からわずか1年で、次の3点がさらに見直されました。いずれも令和8年12月1日施行、令和8年分の所得税から適用されます。
- 基礎控除の本則額が58万円から62万円に引き上げ(合計所得2,350万円以下の場合)
- 給与所得控除の最低保障額が65万円から74万円に引き上げ
- 扶養親族・同一生計配偶者等の合計所得要件が58万円以下から62万円以下に引き上げ
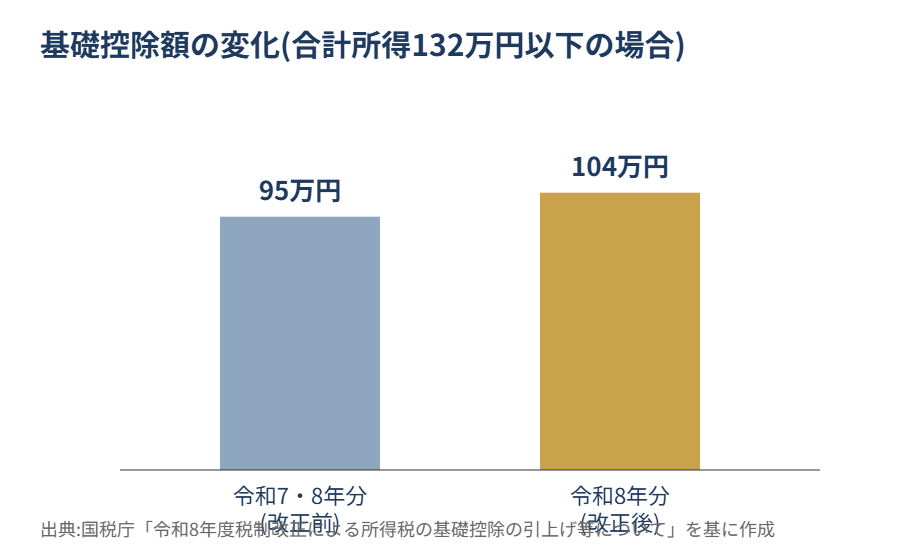
さらに、合計所得金額が132万円以下の人については、本則62万円に加えて最大42万円の特例加算があり、基礎控除の合計額は104万円になります。所得が高くなるにつれて特例加算額は段階的に縮小していく仕組みで、詳細な所得区分ごとの金額は国税庁の資料(出典参照)で確認できます。
給与収入178万円までなら所得税がかからない仕組み
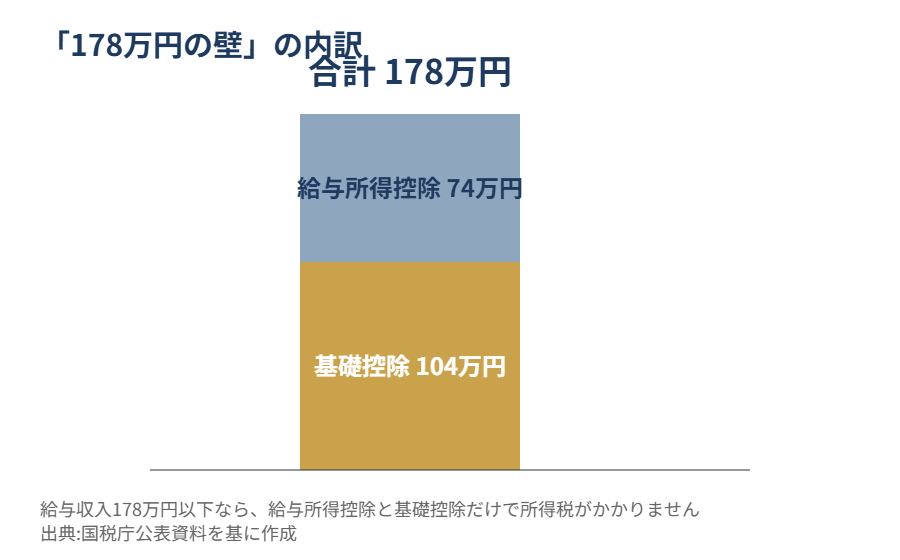
「178万円の壁」という言葉を見聞きした方も多いのではないでしょうか。この178万円という数字は、次の2つの控除を足し合わせたものです。
給与所得控除の最低保障額74万円と、合計所得132万円以下の場合の基礎控除104万円を合計すると178万円になります。給与収入がこの178万円以下であれば、給与所得控除と基礎控除だけで所得がゼロになるため、所得税がかからない計算です。
Q. 178万円の壁の計算式を教えてください
A. 「給与所得控除74万円+基礎控除104万円=178万円」という計算です。給与収入から給与所得控除を差し引いた金額(合計所得金額)が132万円以下の範囲に収まっている限り、この104万円という基礎控除額が使えます。
パート・アルバイトの方が注意したいポイント
扶養親族や同一生計配偶者として扱われるかどうかの所得要件も、62万円以下(給与収入のみの場合は136万円以下)に引き上げられました。ただし、ここで整理しておきたいのは、所得税の壁と社会保険の壁は別物だという点です。106万円や130万円の壁は健康保険・厚生年金の扶養に関する基準であり、今回の税制改正の対象ではありません。「税金の壁が上がったから社会保険の扶養もそのまま」と考えるのは誤りなので、勤務先の社会保険の加入基準もあわせて確認することをおすすめします。
会社の年末調整事務で気をつけたいこと
給与計算や年末調整を担当する方は、次の点を確認しておくと安心です。
- 給与計算ソフト・年末調整システムが令和8年分の控除額に対応済みか
- 「給与所得者の基礎控除申告書」など各種申告書の様式が更新されているか
- 扶養親族の所得要件変更により、新たに控除対象になる家族がいないか従業員に周知する
国税庁は令和8年分の年末調整に向けた各種様式や解説資料を順次公表しています。実務にあたる際は、最新の公表資料を必ず確認しましょう。
まとめ
令和8年分の年末調整では、基礎控除の本則引き上げ、給与所得控除の最低保障額引き上げ、扶養控除等の所得要件緩和という3つの改正が重なり、給与収入178万円までは所得税がかからない仕組みに変わります。令和7年度改正からの積み重ねで数字が複雑になっているからこそ、いま一度、ご自身やご家族の状況にあてはめて確認しておきたいですね。所得控除の全体像については、以下の記事もあわせてご覧ください。
所得控除とは何か、基本から知りたい方はこちらの記事もご参照ください。
本記事の内容は、2026年9月2日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務判断については、必ず税理士等の専門家にご相談ください。