令和8年分の年末調整が、いよいよ今年も12月に本番を迎えます。今回の年末調整では、基礎控除や給与所得控除といった基本的な控除額が引き上げられるほか、扶養親族の所得要件や生命保険料控除にも見直しが入ります。「去年までの申告書の書き方で大丈夫?」「うちの会社は何を準備すればいい?」という疑問をお持ちの個人事業主・経営者の方も多いのではないでしょうか。本記事では、国税庁が公表している最新情報をもとに、令和8年分の年末調整で変わったポイントと、今から準備しておきたいことを整理します。
令和8年分の年末調整、変更点の全体像
令和8年分の年末調整における主な変更点は、大きく次の4つです。
- 基礎控除・給与所得控除の引き上げ
- 扶養親族・同一生計配偶者・配偶者特別控除などの所得要件の引き上げ
- 23歳未満の扶養親族がいる場合の生命保険料控除の特例拡充
- 各種申告書(基礎控除申告書・保険料控除申告書など)の様式変更
これらの改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。令和8年11月までの給与計算(源泉徴収事務)そのものに変更はなく、12月の年末調整で1年分をまとめて引き上げ後の基準で再計算し、それまでの源泉徴収税額との差額を精算する仕組みです。
基礎控除・給与所得控除はどう引き上げられる?
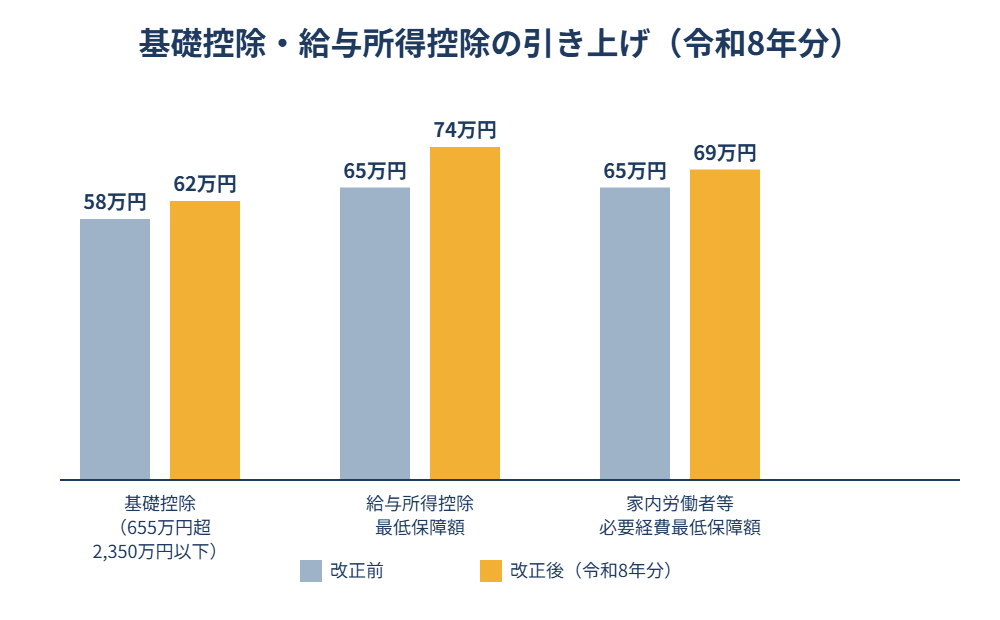
基礎控除は、合計所得金額の区分に応じて細かく設定されていますが、たとえば合計所得金額655万円超2,350万円以下の場合は、改正前の58万円から62万円に引き上げられます。489万円超655万円以下の場合は63万円から67万円へ、336万円超489万円以下の場合は68万円となります(合計所得金額2,350万円超の場合は改正なし)。給与所得控除についても、最低保障額が65万円から74万円に引き上げられ、家内労働者等の事業所得等の必要経費の最低保障額も65万円から69万円に引き上げられています。
| 項目 | 改正前 | 改正後(令和8年分) |
|---|---|---|
| 基礎控除(合計所得655万円超2,350万円以下の場合) | 58万円 | 62万円 |
| 給与所得控除の最低保障額 | 65万円 | 74万円 |
| 家内労働者等の必要経費の最低保障額 | 65万円 | 69万円 |
扶養親族・配偶者特別控除などの所得要件も引き上げ
扶養控除や配偶者特別控除の対象となるかどうかを判定する「所得要件」も、基礎控除の引き上げに合わせて見直されました。給与収入のみの方を例にすると、次のように変わります。
| 区分 | 改正前(合計所得) | 改正後(合計所得) |
|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 58万円以下 | 62万円以下 |
| 特定親族(19歳以上23歳未満など) | 58万円超123万円以下 | 62万円超123万円以下 |
| 配偶者特別控除の対象配偶者 | 58万円超133万円以下 | 62万円超133万円以下 |
| 勤労学生 | 85万円以下 | 89万円以下 |
令和8年分から新設された「特定親族特別控除」についても、対象となる所得要件が引き上げられています。詳しい内容は、以前取り上げた特定親族特別控除が令和8年分から新設―大学生年代の子を安心して扶養できる新しい控除の記事も参考にしてください。
Q. 扶養親族の所得要件が引き上げられたことで、何に注意すればいいですか?
A. パート・アルバイトをしているご家族がいる場合、これまで扶養の対象外だった方が新たに対象になる可能性があります。「給与所得者の扶養控除等(異動)申告書」などに記載がない親族がいないか、年末調整の際に改めて確認しておきましょう。
23歳未満の扶養親族がいる場合、生命保険料控除が拡充
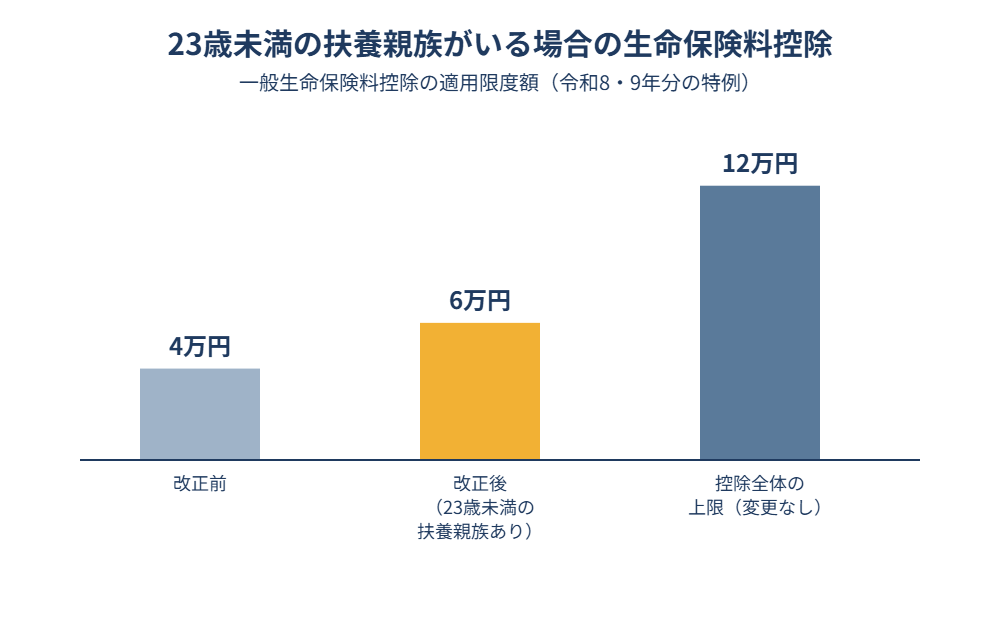
もう一つの注目点が、生命保険料控除の特例です。年齢23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の適用限度額が4万円から6万円に引き上げられます。旧生命保険料と、この特例が適用される新生命保険料を併せて支払っている場合の一般生命保険料控除の適用限度額も、同様に4万円から6万円に引き上げられます。ただし、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除を合計した限度額は、これまでと同じ12万円で変わりません。この特例は、令和8年分・令和9年分の2年間限定で適用されます。
この特例を受けるには、「保険料控除申告書」の生命保険料控除欄に、23歳未満の扶養親族に関する記載が新たに必要になります。既存の生命保険料控除の基本的な仕組みについては、生命保険料控除の記事も併せてご確認ください。
申告書の様式が変わる点にも注意
控除額や所得要件の変更に合わせて、「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」の控除額の計算欄・判定欄や、「保険料控除申告書」の生命保険料控除欄のレイアウトも変更されています。旧年度の様式のままでは今回の改正内容を正しく反映できないため、従業員に申告書を配付する際は、必ず令和8年分の最新の様式を使うようにしましょう。令和8年11月以前に退職した従業員がいる場合は、確定申告が必要になる可能性があることを伝える
Q. 小規模な事業者でも、年末調整のやり方を大きく変える必要がありますか?
A. 基本的な年末調整の手順自体は変わりません。控除額や所得要件の「数字」が変わる点と、申告書の様式が更新される点を押さえておけば、例年どおりの流れで対応できます。ただし、扶養親族の判定ミスは従業員の税負担に直結するため、最新の所得要件で再確認する
本記事の内容は、2026年10月14日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。なお、個別の税務相談については、税理士など専門家にご相談ください。