「税理士に確定申告を依頼しているのに、なぜか税務調査の連絡が来た」という経験はありませんか。実は税理士法には、税理士が申告書の作成に責任を持って関わったことを税務署に示す「書面添付制度」という仕組みがあります。法人税だけでなく、個人事業主の所得税の確定申告でも利用できる制度ですが、認知度はまだ低いのが実情です。この記事では、書面添付制度の仕組みと、個人事業主にとってのメリット・依頼の仕方を解説します。
書面添付制度とは
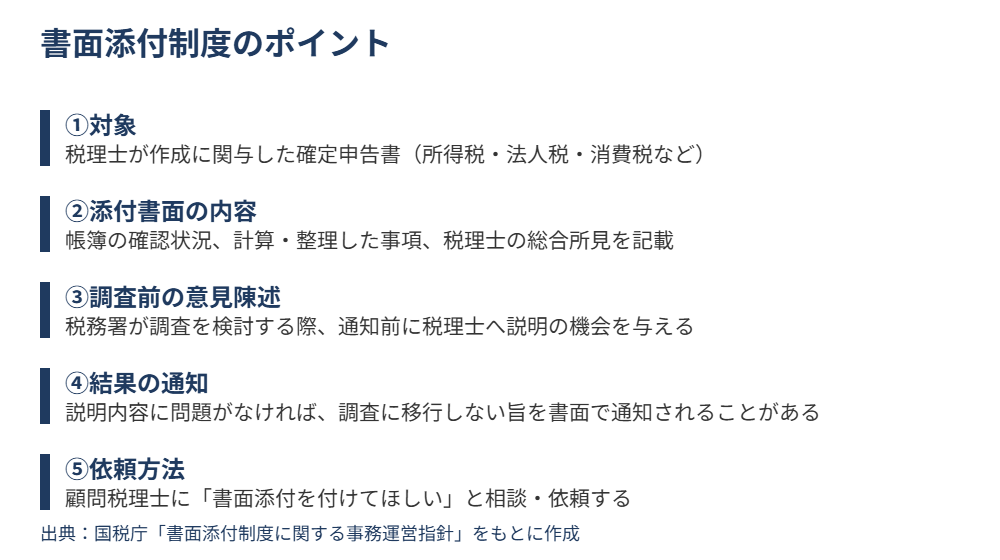
書面添付制度は、税理士法第33条の2に基づく制度です。税理士が確定申告書の作成に際して、どのような書類を確認し、どのように計算・整理を行ったかを記載した「添付書面」を申告書とともに提出する仕組みを指します。
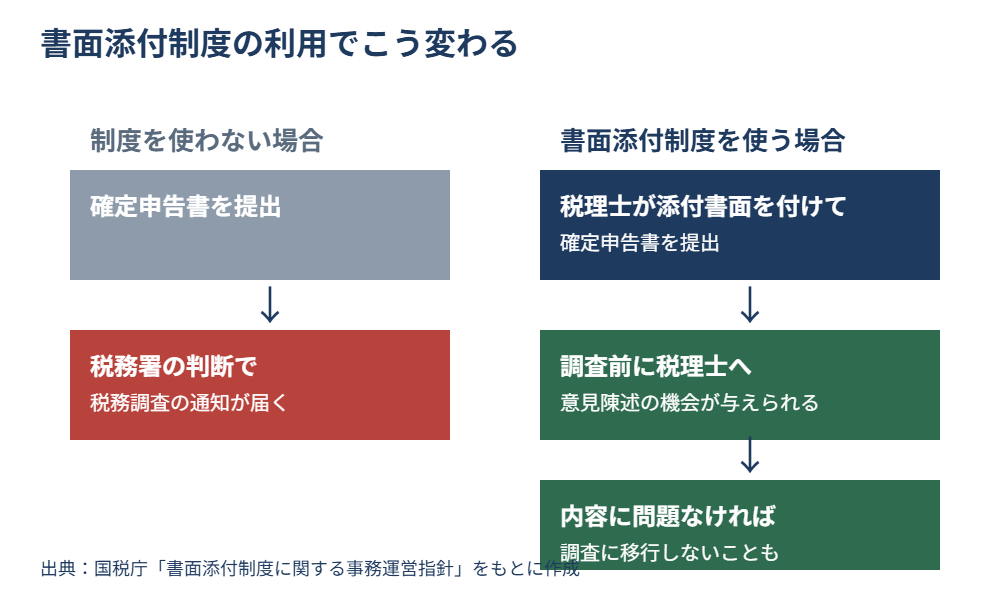
この添付書面がある場合、税務署は納税者に税務調査の通知をする前に、まず税理士に対して添付書面の記載内容について説明(意見陳述)の機会を与えることが法律で定められています。つまり、いきなり税務調査の連絡が来るのではなく、その前段階で税理士が疑問点を解消できるチャンスがあるということです。
Q. 書面添付制度は個人事業主の確定申告でも使えますか?
A. 使えます。税理士法第33条の2は法人税に限らず、税理士が作成に関与した所得税の確定申告書にも適用される制度です。ただし、対象となるのは税理士(または税理士法人)が申告書の作成に関与しているケースに限られ、本人だけで作成した申告書には添付できません。
添付書面にはどんなことが書かれるのか
添付書面には、税理士が申告書を作成するにあたって確認した帳簿や書類、売上・経費の計算で特に注意した点、そして申告内容全体に対する税理士としての所見などが記載されます。いわば「この申告書は、税理士がここまで確認したうえで作成しました」という品質保証書のような役割を持つ書類です。
- 提示を受けた帳簿書類の種類・範囲
- 売上や必要経費のうち、特に計算・整理に注意した事項
- 相談を受けて処理した事項(特例の適用など)
- 申告書全体についての税理士の総合所見
個人事業主にとっての3つのメリット
1. いきなり税務調査の連絡が来ない
最大のメリットは、税務署が調査を検討する場合でも、まず税理士への意見聴取が行われる点です。この場で疑問点が解消され、申告内容に問題がないと判断されれば、調査に移行せずに済む可能性があります。経営者本人が直接税務署へ出向いて説明する負担が減るのも実務上のメリットです。
2. 税理士が申告内容を一段深く確認している
添付書面を作成するには、税理士自身が帳簿や書類を入念に確認する必要があります。結果として、申告書そのものの精度も高まりやすくなります。
3. 税理士との関与の深さが「見える化」される
「税理士に依頼している」ことと「税理士が内容を深く確認したうえで申告している」ことは、税務署から見ると意味が異なります。書面添付は後者を対外的に示す手段になります。
Q. 書面添付をすれば税務調査は絶対に来なくなりますか?
A. いいえ、絶対に調査が来なくなるわけではありません。添付書面の内容や申告内容に疑問が残る場合は、通常どおり調査が行われます。あくまで「調査の前に説明の機会が設けられる」「内容に問題がなければ調査を見送られることがある」という制度であり、不正や誤りを覆い隠すものではない点に注意してください。
利用するにはどうすればいいか
書面添付制度を利用するかどうかは税理士の判断と労力に依存する部分が大きく、すべての税理士が標準で対応しているわけではありません。現在依頼している税理士、またはこれから依頼する税理士に「書面添付制度を利用してもらえますか」と直接相談してみましょう。すでに顧問契約をしている場合、追加の料金が発生することもあるため、事前に確認しておくと安心です。
なお、書面添付を依頼する以上は、税理士が帳簿をきちんと確認できる状態にしておくことが前提になります。日々の記帳が曖昧なままでは、税理士も添付書面を作成しづらくなります。記帳の精度を上げる取り組みとしては、以下の記事も参考にしてください。
国税庁も利用の拡大を呼びかけている
国税庁が公表している「国税庁レポート2026」では、税理士制度の運営に関する取り組みの一つとして、書面添付制度について「添付書面について、その記載内容の充実及び添付割合の向上が図られるよう、税理士会等との協議を積極的に行うとともに、本制度を尊重し、一層の普及・定着に努めています」と述べられています。国税庁自身が、制度の記載内容の質を高めながら利用を広げたいという姿勢を示している点は、個人事業主にとっても制度の信頼性を確認できる材料といえるでしょう。
また、国税庁は書面添付についても電子的な提出(e-Taxでの添付書面データ送信)を進めており、法人税の分野ではすでに多くの申告が添付書面を含めて電子的に送信されています。今後、個人の確定申告においても電子化の流れが広がっていくことが見込まれます。
利用にあたっての注意点
- 添付書面はあくまで税理士が確認した内容を記載するものであり、申告内容そのものに誤りや不正があれば調査対象になります。
- すべての税理士が対応しているわけではないため、依頼先の税理士が制度に取り組んでいるかを事前に確認する必要があります。
- 添付書面の作成には税理士側の手間がかかるため、別途料金が発生する場合があります。
まとめ
書面添付制度は、法人だけでなく個人事業主の確定申告でも利用できる、税理士法に基づく公的な制度です。税理士が申告内容を深く確認したうえで申告書を作成していることを税務署に示すことができ、調査前の意見聴取という形で、納税者にとってのクッションにもなります。顧問税理士がいる方は、一度「書面添付制度を使えますか」と相談してみることをおすすめします。
本記事の内容は、2026年10月7日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。個別の税務相談については、税理士等の専門家にご相談ください。