「うちの実家の土地、まだ祖父の名義のままだった」——相続した不動産の名義変更を後回しにしているケースは、決して珍しくありません。しかし令和6年4月1日から相続登記が義務化されており、施行前に発生した相続についても、令和9年(2027年)3月31日までに登記(または相続人申告登記)を済ませる必要があります。確定申告や相続税の相談を受ける税理士にとっても、顧問先の資産状況を把握するうえで押さえておきたい制度です。
相続登記義務化のスケジュール
相続登記の義務化は令和6年4月1日から始まっており、不動産を取得したことを知った日から3年以内に登記の申請をしなければなりません。問題は、この法律が施行される前に発生していた相続です。こうした「既存の相続」についても義務の対象となりますが、施行日からの3年間が猶予期間として設けられており、令和9年3月31日までに手続きを行えば、過料の対象にはなりません。つまり、今(令和8年10月)から数えると、残された時間は半年弱ということになります。
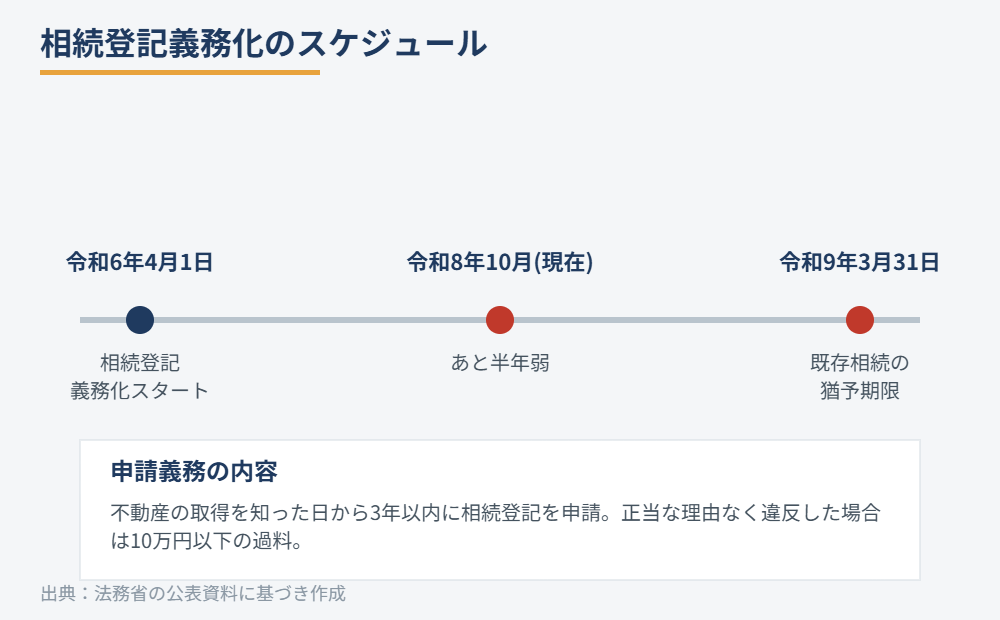
正当な理由なくこの義務に違反した場合、10万円以下の過料が科される可能性があります。ただし、過料が科されるのは、登記官からの催告を受けてもなお申請をしない場合に限られるとされており、いきなり罰則が適用されるわけではありません。とはいえ、「後でいいだろう」と放置してしまうと、相続人がさらに増えて関係者の特定が難しくなるなど、手続き自体が年々複雑になっていくリスクもあります。
分割協議が終わっていない場合はどうする?
相続人の間で遺産分割の話し合いがまとまっていない場合、正式な相続登記をすぐに行うのは難しいこともあります。そうした場合に備えて、令和6年4月1日から「相続人申告登記」という簡易な手続きも始まっています。これは、自分が相続人であることを登記官に申告するだけで、ひとまず義務を履行したものとみなされる制度です。分割協議がまとまった後に、改めて正式な相続登記を行うことになります。
Q. 相続人申告登記をすれば、相続税の申告や不動産の権利関係もすべて解決しますか?
A. いいえ、相続人申告登記は相続登記の「申請義務」を一時的に履行するための手続きにとどまります。相続税の申告期限(原則として相続の開始を知った日の翌日から10か月以内)や、不動産の最終的な権利関係の確定とは別の手続きですので、それぞれ必要な対応を並行して進める必要があります。
今すぐ確認したい3つのポイント
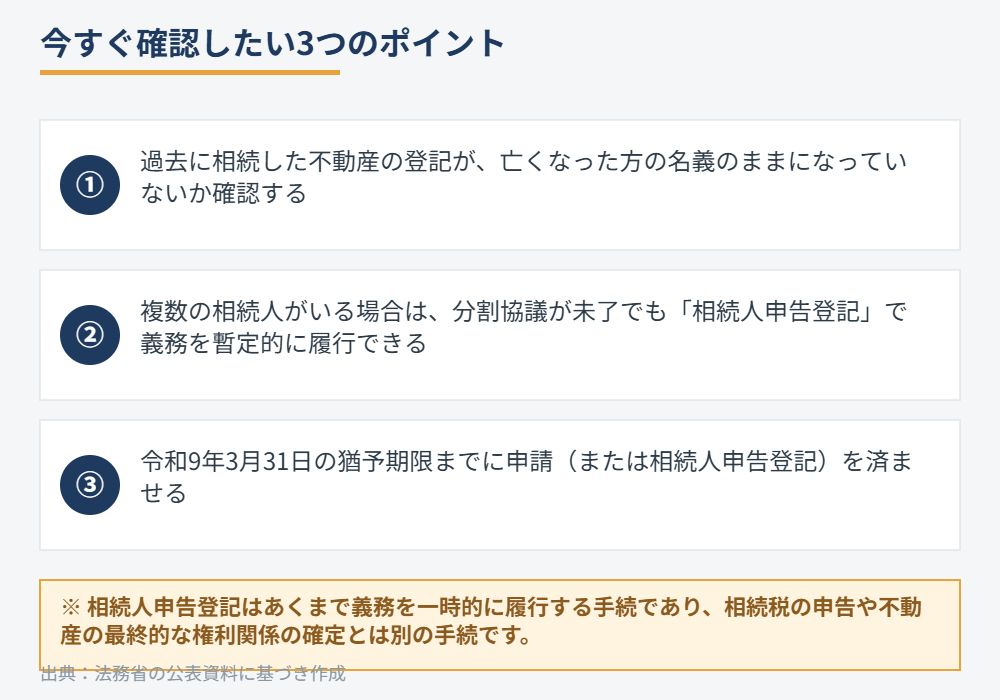
- 過去に相続した実家や土地などの不動産が、亡くなった方の名義のまま残っていないかを確認する
- 分割協議が未了の場合は、相続人申告登記によって期限内に義務を履行できないかを検討する
- 相続税評価にも関わる不動産の価値を把握しつつ、令和9年3月31日までに必要な手続きを終える
顧問先の中に、何世代も前の名義のまま放置されている不動産があるケースは少なくありません。相続税の申告や資産形成の相談を受ける中で、相続登記の状況についても一言確認しておくことで、思わぬ過料や将来のトラブルを避けるきっかけになるでしょう。
まとめ
相続登記の義務化は令和6年4月1日に始まり、施行前に発生していた相続についても令和9年3月31日までの対応が必要です。期限まで半年を切った今、名義変更が済んでいない不動産がないか、早めに確認しておくことが重要です。分割協議がまとまらない場合でも、相続人申告登記という選択肢があることを知っておくと、無理のない対応がしやすくなります。
本記事の内容は、2026年10月6日時点で施行されている法令等に基づいて作成しています。今後の法改正等により内容が変更される場合があります。