「法定調書はずっと書面で提出していたから、今後も問題ないだろう」——そう考えている税理士・会計事務所の方は、少し注意が必要です。国税庁が公表した情報によると、令和9年(2027年)1月1日以後に提出する法定調書から、e-Tax等による電子提出が義務化される対象が、現行の「前々年100枚以上」から「前々年30枚以上」へと大幅に引き下げられます。これにより、これまで義務化の対象外だった中小規模の事業者や、その顧問先を持つ会計事務所が、新たに対象となるケースが増える見込みです。
何が変わるのか―基準「100枚」から「30枚」へ
現行制度では、給与所得の源泉徴収票や報酬等の支払調書など、法定調書の種類ごとに「前々年に提出すべきであった枚数」が100枚以上であれば、e-Tax、光ディスク等、クラウドサービス等のいずれかによる電子提出が義務となっています。令和8年12月31日までに提出する分はこの基準のままですが、令和9年1月1日以後に提出する分からは、この基準が30枚以上に引き下げられます。
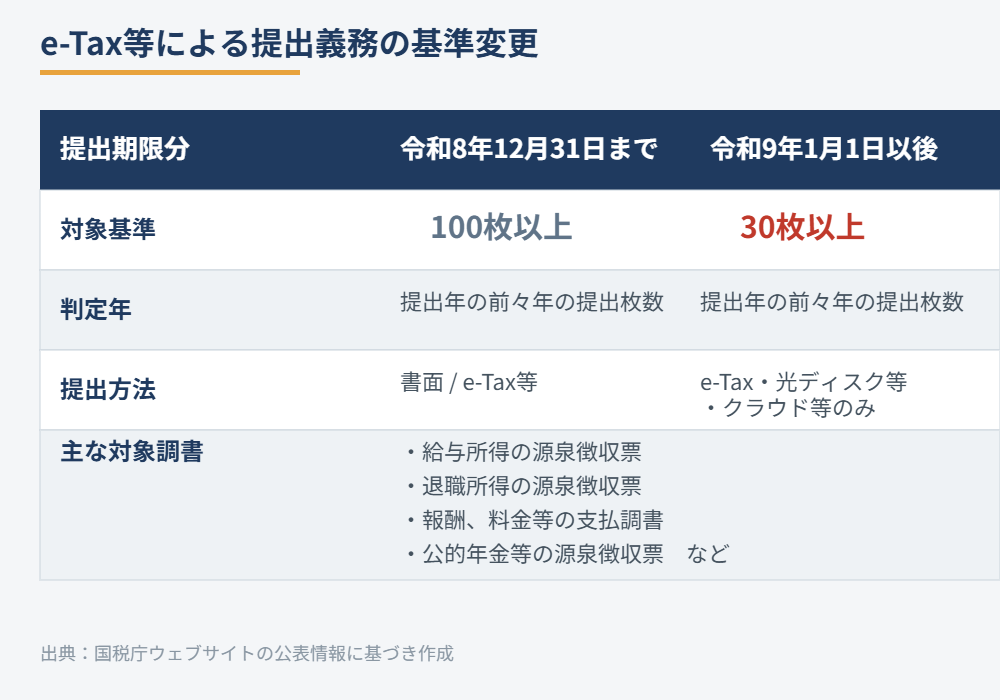
判定は法定調書の種類ごとに行われるため、複数の調書を合算して枚数を数えることはできません。たとえば給与所得の源泉徴収票が25枚、報酬等の支払調書が20枚という場合、合計では30枚を超えていても、どちらも単独では30枚未満であれば、この基準上は対象になりません。一方で、従業員が30名規模の中小企業であれば、給与所得の源泉徴収票だけで基準に達することは十分に考えられます。
対象となる主な法定調書
国税庁が示している対象調書には、給与所得の源泉徴収票、退職所得の源泉徴収票、公的年金等の源泉徴収票、報酬、料金等の支払調書などが含まれます。税理士事務所が顧問先の年末調整や確定申告業務を通じて日常的に取り扱う調書の多くが対象になるため、影響範囲は小さくありません。
Q. 基準の「前々年」とはいつのことですか?
A. 令和9年(2027年)分の提出義務を判定する基準年は、その前々年である令和7年(2025年)です。つまり、令和7年中に提出した法定調書の枚数が30枚以上であった種類について、令和9年1月以後の提出から電子提出が義務化されます。すでに基準年の実績が固まっているため、該当しそうな顧問先を早めに把握しておくことが重要です。
なお、基準を超える法定調書を書面で提出した場合、その提出は正式な提出として扱われない可能性があります。期限内に適正な方法で提出できるよう、余裕を持った準備が欠かせません。
税理士・会計事務所が今から準備すべきこと
基準の引き下げまでまだ1年以上の時間がありますが、顧問先が多い事務所ほど、確認すべき作業量は増えます。早めに次のような準備を進めておくと、令和9年1月の切り替えをスムーズに迎えられます。
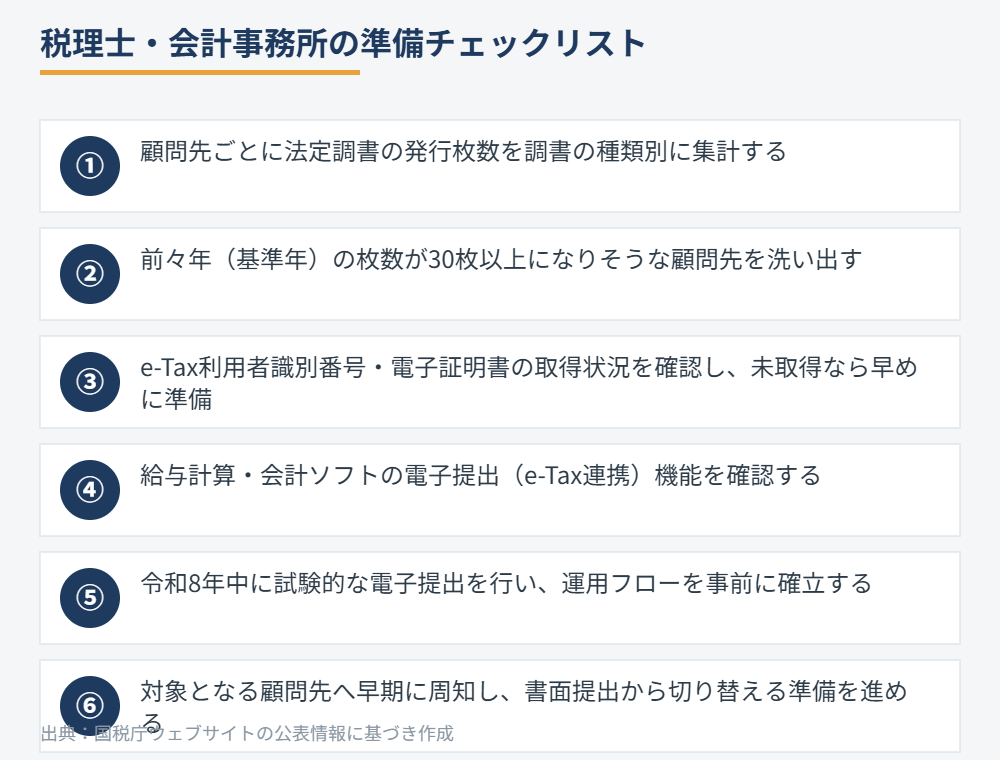
- 顧問先ごとに、調書の種類別の発行枚数を集計し、30枚基準に達するかを確認する
- e-Tax利用者識別番号や電子証明書を取得していない顧問先には、早めに取得を案内する
- 利用している給与計算・会計ソフトが電子提出(e-Tax連携やクラウド提出)に対応しているかを確認する
- 令和8年中に試験的に電子提出を行い、本番前に運用フローを固めておく
この対応は、電子帳簿保存法の猶予措置への対応とあわせて、事務所全体の電子化・デジタル対応を見直す良い機会にもなります。顧問先との間で早めに情報共有をしておくことで、提出期限直前の混乱を避けられるでしょう。
まとめ
法定調書の電子提出義務化は、令和9年1月1日以後の提出分から対象基準が「30枚以上」へと大幅に引き下げられます。これまで対象外だった中小規模の事業者や顧問先も新たに対象となる可能性が高く、税理士・会計事務所としては、基準年である令和7年の実績をもとに、今のうちから対象になりそうな顧問先を把握し、電子提出の準備を進めておくことが望まれます。
本記事の内容は、2026年10月6日時点で施行されている法令等に基づいて作成しています。今後の税制改正等により内容が変更される場合があります。